📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Einmalzahlung bei schweren Krankheiten – Sie erhalten die vereinbarte Versicherungssumme, wenn eine versicherte Erkrankung nach den Vertragsbedingungen diagnostiziert wird.
✅Finanziell flexibel bleiben – Die Auszahlung können Sie grundsätzlich frei verwenden, zum Beispiel für laufende Kosten, Kredite oder zusätzliche Behandlungen.
✅Schutz bei verschiedenen schweren Erkrankungen – Je nach Tarif können unter anderem Krebs, Herzinfarkt oder Schlaganfall abgesichert sein.
✅Entscheidend sind die Vertragsbedingungen – Nicht nur die Anzahl der versicherten Krankheiten, sondern vor allem die konkreten Leistungsvoraussetzungen und Definitionen sind wichtig.
✅Sinnvolle Ergänzung zur Berufsunfähigkeitsversicherung – Die Dread Disease Versicherung kann eine zusätzliche finanzielle Absicherung bei schweren Erkrankungen bieten.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 09.10.2026
📖 Inhalt
1. Was ist eine Dread Disease Versicherung?
Eine Dread Disease Versicherung bietet finanzielle Unterstützung, wenn bei Ihnen eine im Vertrag versicherte schwere Krankheit diagnostiziert wird. Dazu können je nach Tarif beispielsweise Krebs, Herzinfarkt, Schlaganfall oder andere schwere Erkrankungen gehören.
Der entscheidende Unterschied zu vielen anderen Versicherungen: Im Leistungsfall erhalten Sie in der Regel eine einmalige Auszahlung der vereinbarten Versicherungssumme. Dieses Geld können Sie frei verwenden – etwa für laufende Lebenshaltungskosten, die Tilgung eines Kredits, notwendige Umbaumaßnahmen oder zusätzliche Behandlungen.
Ob die Versicherung tatsächlich leistet, hängt dabei nicht allein von der Diagnose ab. Entscheidend sind die genauen Definitionen und Voraussetzungen im jeweiligen Versicherungsvertrag. So kann beispielsweise festgelegt sein, wie schwer eine Erkrankung sein muss oder welche medizinischen Kriterien erfüllt sein müssen.
Die Dread Disease Versicherung soll damit vor allem eines schaffen: finanziellen Spielraum in einer Situation, in der eine schwere Erkrankung das Leben und die persönliche finanzielle Situation plötzlich verändern kann.
2. Welche Krankheiten sind bei einer Dread Disease Versicherung versichert?
Welche Krankheiten eine Dread Disease Versicherung abdeckt, hängt vom jeweiligen Versicherer und Tarif ab. Zu den häufigsten versicherten Erkrankungen gehören Krebs, Herzinfarkt und Schlaganfall. Je nach Vertrag können außerdem beispielsweise Multiple Sklerose, Erkrankungen wichtiger Organe oder schwere Erkrankungen des Nervensystems eingeschlossen sein.
Dabei lohnt sich ein genauer Blick in die Versicherungsbedingungen. Denn die reine Anzahl der versicherten Krankheiten sagt noch wenig über die Qualität eines Tarifs aus. Entscheidend ist vielmehr, wie die jeweilige Erkrankung im Vertrag definiert ist und unter welchen Voraussetzungen die Versicherung tatsächlich leistet.
So können sich beispielsweise die Voraussetzungen für eine Leistung bei Krebs oder einem Herzinfarkt von Versicherer zu Versicherer unterscheiden. Manche Tarife leisten bereits bei bestimmten frühen Krankheitsstadien, während andere einen festgelegten Schweregrad voraussetzen.
Deshalb sollten bei einem Vergleich nicht nur die versicherten Krankheiten aufgelistet, sondern auch deren konkrete Leistungsdefinitionen, Einschränkungen und Ausschlüsse berücksichtigt werden. Genau diese Unterschiede können im Ernstfall entscheidend sein.
3. Wann zahlt die Dread Disease Versicherung?
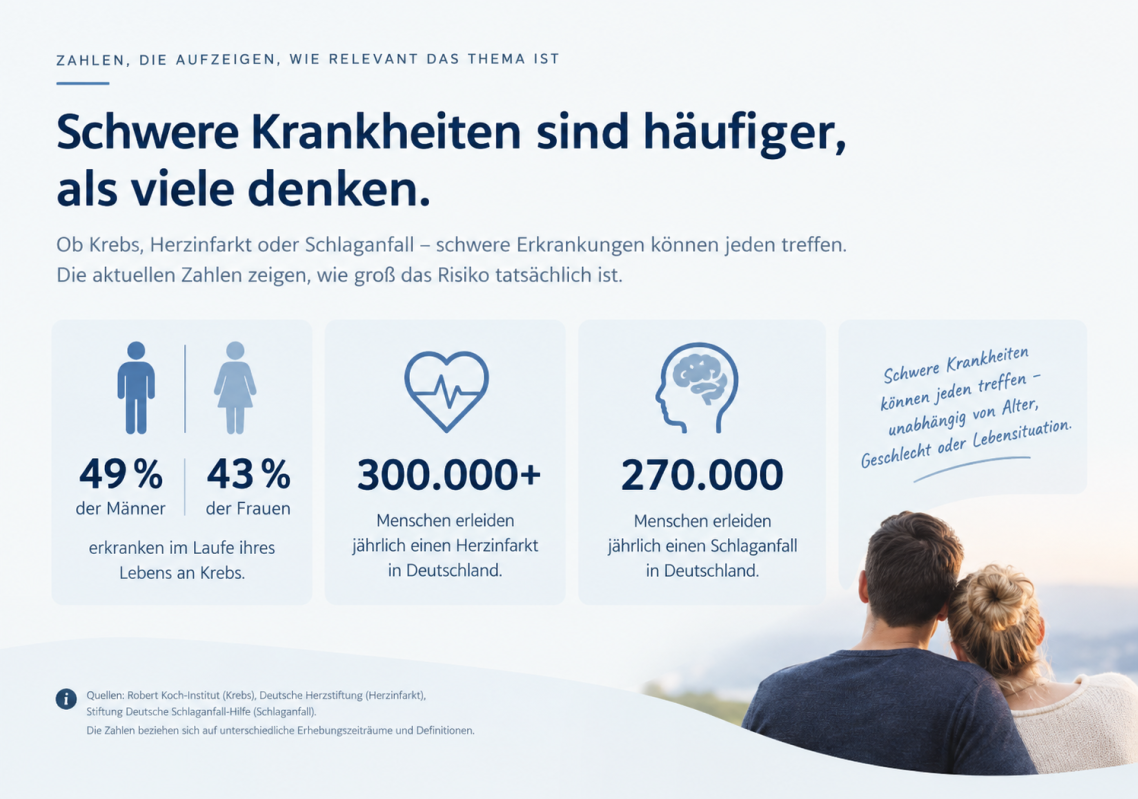
Die Dread Disease Versicherung zahlt, wenn bei der versicherten Person eine im Vertrag festgelegte schwere Erkrankung diagnostiziert wird und die dafür vereinbarten Voraussetzungen erfüllt sind. Entscheidend ist dabei nicht allein der Name der Erkrankung, sondern die genaue Definition im Versicherungsvertrag.
Je nach Krankheit können unterschiedliche Kriterien gelten. Bei einem Herzinfarkt kann beispielsweise festgelegt sein, welche medizinischen Befunde vorliegen müssen. Auch bei Krebs kann es Unterschiede geben, welche Formen oder Schweregrade tatsächlich versichert sind.
In vielen Tarifen wird die vereinbarte Versicherungssumme nach erfolgreicher Prüfung des Leistungsfalls als einmaliger Betrag ausgezahlt. Die Höhe richtet sich dabei nach der vereinbarten Versicherungssumme.
Wichtig ist deshalb, bereits beim Abschluss genau darauf zu achten, unter welchen Bedingungen eine Leistung ausgelöst wird. Begriffe wie „Krebs“, „Herzinfarkt“ oder „Schlaganfall“ allein sagen noch nicht aus, wann der Versicherer tatsächlich zahlen muss.
Auch mögliche Ausschlüsse, Wartezeiten oder weitere vertragliche Voraussetzungen sollten berücksichtigt werden. Ein guter Versicherungsschutz zeichnet sich daher nicht nur durch viele versicherte Krankheiten aus, sondern vor allem durch klare und nachvollziehbare Leistungsvoraussetzungen.
4. Was passiert mit der Auszahlung?
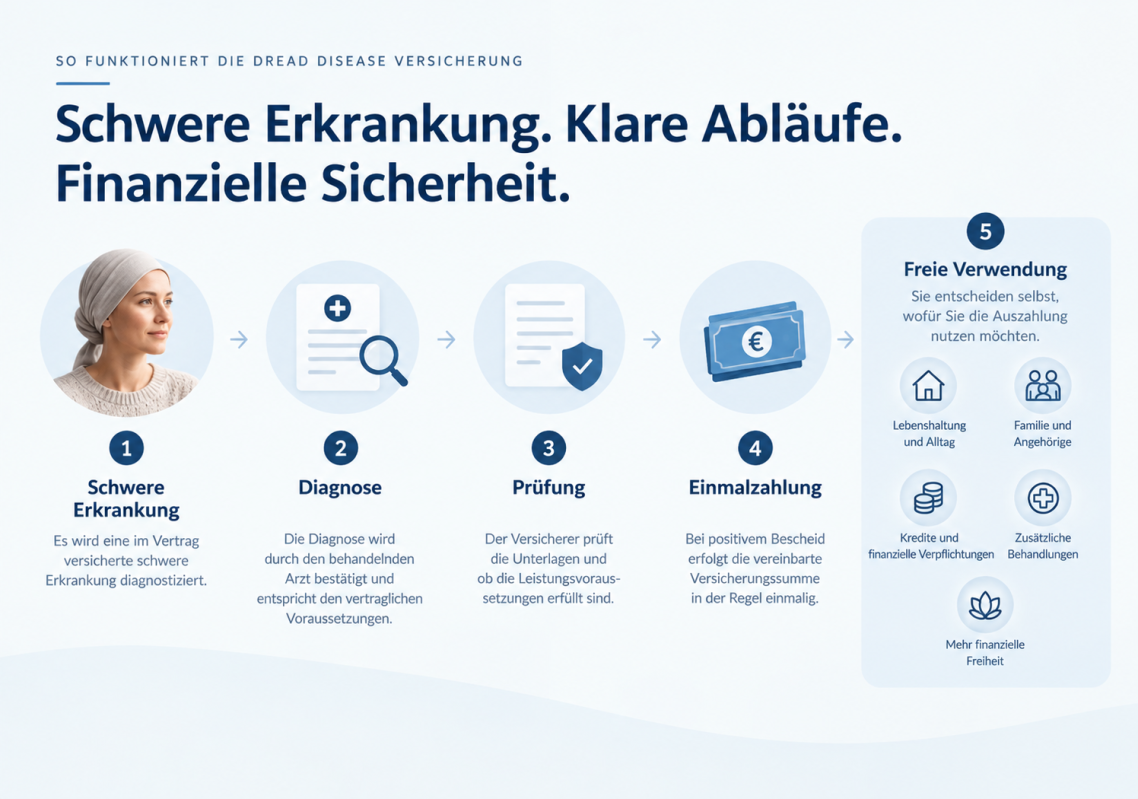
Wird eine versicherte schwere Erkrankung festgestellt und sind die vertraglichen Voraussetzungen erfüllt, erhalten Sie die vereinbarte Versicherungssumme in der Regel als einmalige Auszahlung. Wie Sie dieses Geld verwenden, können Sie grundsätzlich selbst entscheiden.
Eine schwere Erkrankung kann neben den gesundheitlichen Folgen auch erhebliche finanzielle Belastungen mit sich bringen. Gleichzeitig kann das eigene Einkommen vorübergehend oder dauerhaft zurückgehen. Die Auszahlung der Dread Disease Versicherung schafft in dieser Situation finanziellen Spielraum und ermöglicht es Ihnen, die vorhandenen Mittel dort einzusetzen, wo sie tatsächlich benötigt werden.
Das Geld kann beispielsweise für laufende Lebenshaltungskosten, die Tilgung von Krediten, notwendige Umbaumaßnahmen am eigenen Zuhause oder zusätzliche Behandlungen und Unterstützungsleistungen verwendet werden. Auch eine berufliche Auszeit oder die finanzielle Entlastung der Familie kann damit ermöglicht werden.
Der große Vorteil liegt somit in der freien Verwendbarkeit der Versicherungssumme. Sie müssen nicht erst nachweisen, wofür Sie das Geld benötigen, sondern können selbst entscheiden, welche finanziellen Prioritäten in Ihrer persönlichen Situation wichtig sind.
Wie hoch die Auszahlung ausfällt, hängt von der vereinbarten Versicherungssumme und den jeweiligen Vertragsbedingungen ab. Deshalb sollte die Höhe der Absicherung so gewählt werden, dass sie im Ernstfall einen spürbaren finanziellen Unterschied machen kann.
5. Dread Disease oder Berufsunfähigkeitsversicherung – was ist der Unterschied?
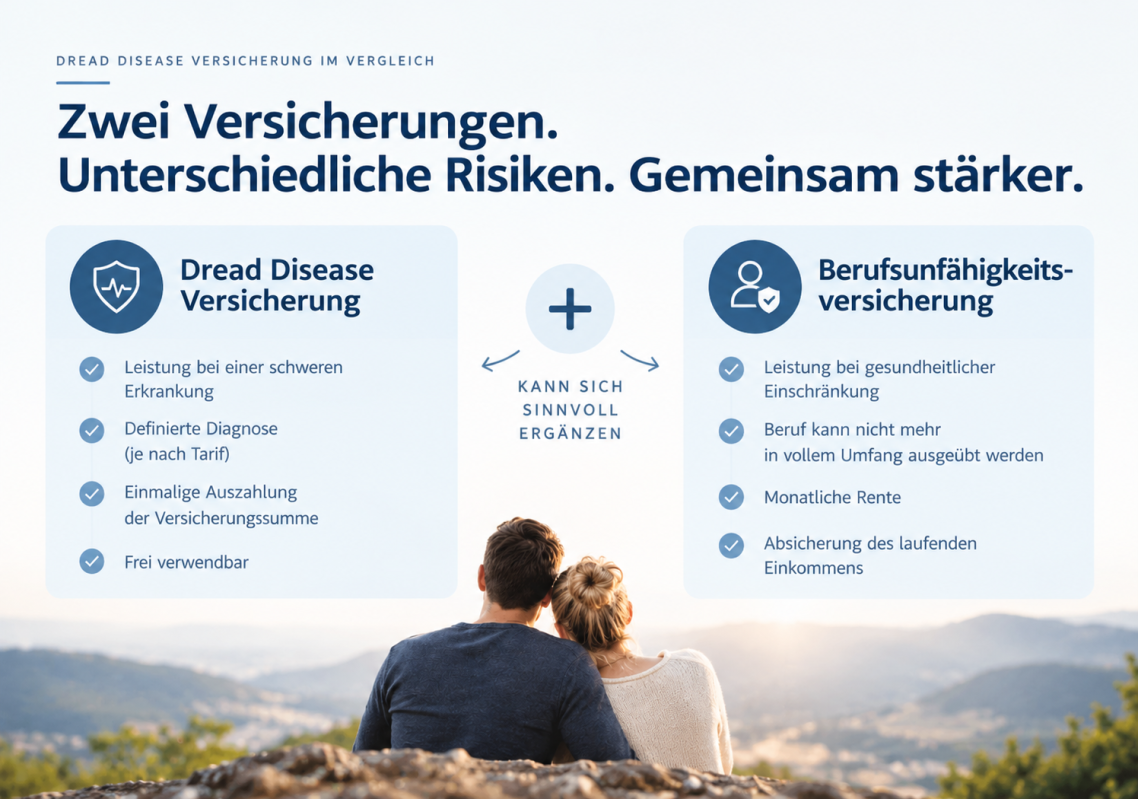
Die Dread Disease Versicherung und die Berufsunfähigkeitsversicherung verfolgen unterschiedliche Ziele und leisten unter unterschiedlichen Voraussetzungen. Während bei der Dread Disease Versicherung eine vertraglich definierte schwere Erkrankung der Auslöser für die Leistung ist, kommt es bei der Berufsunfähigkeitsversicherung darauf an, ob Sie Ihren Beruf aufgrund einer gesundheitlichen Einschränkung dauerhaft nicht mehr oder nur noch eingeschränkt ausüben können.
Bei einer Dread Disease Versicherung wird die vereinbarte Versicherungssumme in der Regel einmalig ausgezahlt, sobald eine versicherte Erkrankung nach den Vertragsbedingungen festgestellt wurde. Ob Sie anschließend weiterhin arbeiten können, ist für die Leistung grundsätzlich nicht entscheidend.
Die Berufsunfähigkeitsversicherung zahlt dagegen in der Regel eine monatliche Rente, wenn die vertraglich vereinbarten Voraussetzungen für eine Berufsunfähigkeit erfüllt sind. Dabei kann auch eine Erkrankung oder gesundheitliche Einschränkung zur Leistung führen, die nicht zu den typischen Dread-Disease-Erkrankungen gehört.
Beide Absicherungen können sich deshalb sinnvoll ergänzen. Die Dread Disease Versicherung kann bei einer schweren Diagnose kurzfristig einen größeren finanziellen Spielraum schaffen, während die Berufsunfähigkeitsversicherung vor allem darauf ausgerichtet ist, laufendes Einkommen abzusichern, wenn der eigene Beruf nicht mehr ausgeübt werden kann.
Welche Absicherung sinnvoll ist, hängt letztlich von der persönlichen Situation, dem Einkommen, den finanziellen Verpflichtungen und dem bereits vorhandenen Versicherungsschutz ab.
6. Für wen ist eine Dread Disease Versicherung sinnvoll?
Eine Dread Disease Versicherung kann grundsätzlich für viele Menschen interessant sein, die sich gegen die finanziellen Folgen einer schweren Erkrankung absichern möchten. Besonders relevant kann sie für Personen sein, bei denen ein längerer Ausfall oder zusätzliche finanzielle Belastungen die eigene Lebenssituation erheblich verändern würden.
Für Familien kann die Einmalzahlung beispielsweise dabei helfen, laufende Kosten weiterhin zu tragen und die finanzielle Belastung für den Partner oder die Kinder zu reduzieren.
Für Selbstständige kann eine Dread Disease Versicherung ebenfalls interessant sein. Eine schwere Erkrankung kann nicht nur das persönliche Einkommen beeinflussen, sondern auch Auswirkungen auf den eigenen Betrieb haben. Eine größere finanzielle Reserve kann hier zusätzlichen Handlungsspielraum schaffen.
Für Immobilienbesitzer kann die Absicherung sinnvoll sein, wenn laufende Darlehensverpflichtungen bestehen. Die Auszahlung kann beispielsweise genutzt werden, um finanzielle Belastungen zu reduzieren oder die Finanzierung trotz einer schwierigen gesundheitlichen Situation abzusichern.
Auch Gutverdiener können von einer zusätzlichen Absicherung profitieren. Je höher der bisherige Lebensstandard und die laufenden finanziellen Verpflichtungen sind, desto größer kann die finanzielle Lücke im Falle einer schweren Erkrankung ausfallen.
Besonders interessant ist die Dread Disease Versicherung zudem als Ergänzung zu einer Berufsunfähigkeitsversicherung. Während die Berufsunfähigkeitsversicherung vor allem das laufende Einkommen absichert, kann die Dread Disease Versicherung bei einer versicherten schweren Erkrankung zusätzlich eine größere Einmalzahlung bereitstellen.
Ob eine solche Absicherung im individuellen Fall sinnvoll ist, hängt jedoch immer von der persönlichen Lebenssituation, den finanziellen Verpflichtungen und dem bereits vorhandenen Versicherungsschutz ab.
7. Worauf kommt es bei der Dread Disease Versicherung wirklich an?
Bei der Auswahl einer Dread Disease Versicherung sollte nicht allein der Preis oder die Anzahl der versicherten Krankheiten im Vordergrund stehen. Entscheidend ist, unter welchen Bedingungen der Versicherer im Ernstfall tatsächlich leistet.
Die Definitionen der versicherten Krankheiten
Ein Tarif kann zahlreiche Erkrankungen einschließen und trotzdem wichtige Einschränkungen enthalten. Deshalb sollte genau geprüft werden, wie die einzelnen Krankheiten im Vertrag definiert sind und welche medizinischen Voraussetzungen für eine Leistung erfüllt sein müssen.
Die Höhe der Versicherungssumme
Die Versicherungssumme sollte zu Ihrer persönlichen finanziellen Situation passen. Dabei können beispielsweise laufende Kosten, Kredite, die Absicherung der Familie oder mögliche zusätzliche Ausgaben im Krankheitsfall berücksichtigt werden.
Ausschlüsse und Einschränkungen
Auch ein umfangreicher Versicherungsschutz kann bestimmte Krankheitsbilder, Ursachen oder Situationen ausschließen. Diese Regelungen sollten vor dem Abschluss genau geprüft und verständlich erklärt werden.
Die Laufzeit und Vertragsgestaltung
Die gewünschte Absicherung sollte möglichst zu Ihrer Lebenssituation und Ihrem Absicherungsbedarf passen. Auch Möglichkeiten zur späteren Anpassung der Versicherungssumme können interessant sein, wenn sich beispielsweise Einkommen, Familienstand oder finanzielle Verpflichtungen verändern.
Nachversicherungsmöglichkeiten
Eine Veränderung der persönlichen Lebenssituation kann dazu führen, dass eine ursprünglich ausreichende Versicherungssumme später nicht mehr genügt. Gute Nachversicherungsmöglichkeiten können deshalb ein wichtiger Bestandteil des Vertrags sein.
Nicht nur auf den Beitrag achten
Ein günstiger Beitrag bedeutet nicht automatisch einen guten Versicherungsschutz. Gerade bei einer Dread Disease Versicherung kommt es auf die Qualität der Bedingungen, die konkreten Leistungsvoraussetzungen und die Höhe der Absicherung an.
Deshalb sollte ein Tarif immer im Zusammenhang mit der persönlichen Situation und dem bereits bestehenden Versicherungsschutz betrachtet werden. So lässt sich besser beurteilen, welche Leistungen tatsächlich benötigt werden und wo Unterschiede zwischen den Angeboten bestehen.
8. Wie hoch sollte die Versicherungssumme sein?
Wie hoch die Versicherungssumme einer Dread Disease Versicherung sein sollte, lässt sich nicht pauschal beantworten. Entscheidend ist, welche finanziellen Folgen eine schwere Erkrankung für Ihre persönliche Situation haben könnte.
Eine schwere Krankheit kann dazu führen, dass das Einkommen vorübergehend sinkt oder zusätzliche Kosten entstehen. Gleichzeitig laufen viele finanzielle Verpflichtungen wie gewohnt weiter. Die Versicherungssumme sollte deshalb so gewählt werden, dass sie im Ernstfall einen ausreichenden finanziellen Puffer bietet.
Bei der Ermittlung können unter anderem folgende Punkte berücksichtigt werden:
Für eine Familie mit hohen finanziellen Verpflichtungen kann daher eine andere Versicherungssumme sinnvoll sein als für eine alleinstehende Person mit geringen laufenden Kosten.
Auch das bestehende Vorsorgekonzept sollte berücksichtigt werden. Eine bereits vorhandene Berufsunfähigkeitsversicherung, finanzielle Rücklagen oder andere Absicherungen können den individuellen Bedarf beeinflussen.
Ziel sollte nicht sein, möglichst viel Versicherungsschutz einzukaufen, sondern eine Versicherungssumme zu wählen, die im Ernstfall einen spürbaren finanziellen Unterschied macht. Eine individuelle Bedarfsanalyse kann dabei helfen, die passende Höhe der Absicherung zu bestimmen.
9. Was kostet eine Dread Disease Versicherung?
Die Kosten einer Dread Disease Versicherung hängen von verschiedenen persönlichen und vertraglichen Faktoren ab. Einen einheitlichen Beitrag gibt es daher nicht. Entscheidend ist unter anderem, wie hoch die Versicherungssumme sein soll und welcher Leistungsumfang gewünscht wird.
Zu den wichtigsten Einflussfaktoren gehören:
Bei der Auswahl sollte der Beitrag jedoch nicht das alleinige Entscheidungskriterium sein. Ein günstiger Tarif kann beispielsweise Einschränkungen enthalten, die erst im Leistungsfall relevant werden.
Wichtiger ist daher die Frage, welchen Versicherungsschutz Sie für Ihren persönlichen Bedarf erhalten. Die passende Versicherungssumme, klare Leistungsvoraussetzungen und ein sinnvoller Leistungsumfang sollten dabei gemeinsam mit dem Beitrag betrachtet werden.
Bei einer Dread Disease Versicherung sollte nicht der günstigste Beitrag entscheidend sein. Wichtiger ist, dass die Versicherungssumme zu Ihrer finanziellen Situation passt und die versicherten Krankheiten klar definiert sind.
Gerade bei den Leistungsvoraussetzungen können sich Tarife deutlich unterscheiden. Ein genauer Blick auf die Bedingungen kann deshalb wichtiger sein als ein paar Euro Beitragsersparnis.
10. Häufige Fragen zur Dread Disease Versicherung
Weitere Versicherungen
Neben der Dread Disease Versicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Dread Disease Versicherung in Ihrer Region
Sie möchten Ihre Absicherung persönlich besprechen? Wir beraten Sie rund um die Dread Disease Versicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihren individuellen Absicherungsbedarf zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Eine Dread Disease Versicherung sollte nicht allein anhand des monatlichen Beitrags ausgewählt werden. Entscheidend ist, welche schweren Krankheiten versichert sind, unter welchen Voraussetzungen eine Leistung erfolgt und in welcher Höhe die vereinbarte Versicherungssumme zur Verfügung steht.
Wir betrachten gemeinsam Ihre persönliche Situation und Ihren individuellen Absicherungsbedarf. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede bei versicherten Krankheiten, Leistungsvoraussetzungen, Versicherungssummen und wichtigen Vertragsbedingungen verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Kosten und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer persönlichen Situation und Ihres individuellen Absicherungsbedarfs
✓ Unterstützung bei der Auswahl einer passenden Versicherungssumme und eines geeigneten Versicherungsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt Dread Disease Versicherung persönlich prüfen
Eine schwere Erkrankung kann neben gesundheitlichen auch erhebliche finanzielle Auswirkungen haben. Die Dread Disease Versicherung kann bei bestimmten schweren Erkrankungen eine vereinbarte Einmalzahlung leisten und dadurch finanziellen Spielraum schaffen.
Gemeinsam prüfen wir, ob eine solche Absicherung für Sie sinnvoll sein kann, welche Versicherungssumme zu Ihrer Situation passt und worauf Sie bei der Auswahl eines geeigneten Tarifs achten sollten.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit uns.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.