📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Hohe Eigenanteile vermeiden: Die gesetzliche Krankenkasse übernimmt bei Zahnersatz oft nur einen Festzuschuss – eine gute Zahnzusatzversicherung fängt bis zu 100 % der verbleibenden Kosten ab.
✅Umfassender Schutz: Abgesichert werden je nach Tarif hochwertiger Zahnersatz (z. B. Implantate, Kronen), moderne Zahnbehandlungen, Kieferorthopädie bei Kindern sowie die professionelle Zahnreinigung.
✅Gute Erstattung ab Tag 1: Viele moderne Tarife verzichten komplett auf Wartezeiten, sodass Sie vereinbarte Prophylaxe- und Behandlungsleistungen sofort nutzen können.
✅Rechtzeitig abschließen: Der optimale Zeitpunkt ist vor der ersten angeratenen Maßnahme, da bereits vom Zahnarzt dokumentierte Behandlungen meist vom Schutz ausgeschlossen sind.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 18.08.2026
📖 Inhalt
1. Was ist eine Zahnzusatzversicherung?
Eine Zahnzusatzversicherung ist eine private Ergänzungsversicherung für Mitglieder der gesetzlichen Krankenversicherung (GKV). Sie schließt die oft erheblichen finanziellen Lücken, die bei Zahnarztbehandlungen, Zahnersatz oder Prophylaxe entstehen.
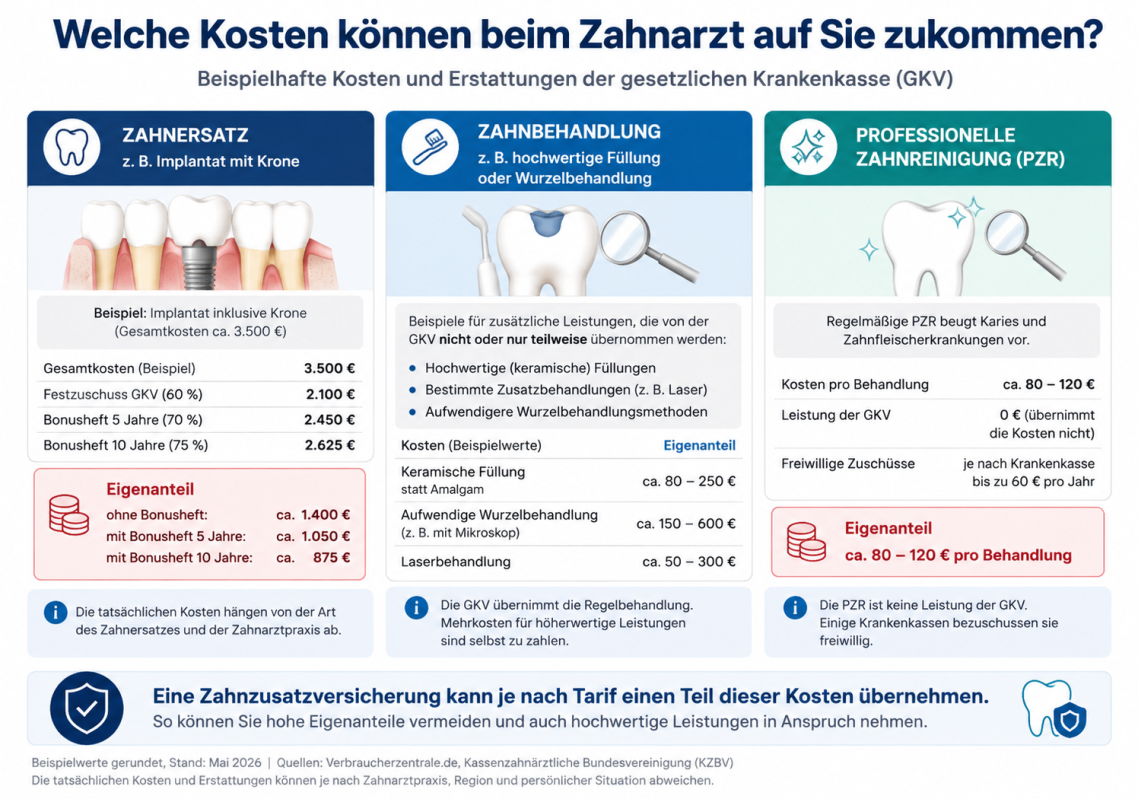
Da die gesetzliche Krankenkasse bei Zahnersatz nur eine medizinische Grundversorgung in Form von festen Zuschüssen leistet, bleiben Patienten schnell auf Eigenanteilen von mehreren hundert oder tausend Euro sitzen. Eine Zahnzusatzversicherung übernimmt je nach gewähltem Tarif diese Kosten ganz oder zu einem Großteil und ermöglicht Ihnen den Zugang zu modernen, hochwertigen Behandlungsmethoden wie Implantaten, Keramikkronen oder der professionellen Zahnreinigung.
2. Wie funktioniert die Zahnzusatzversicherung?
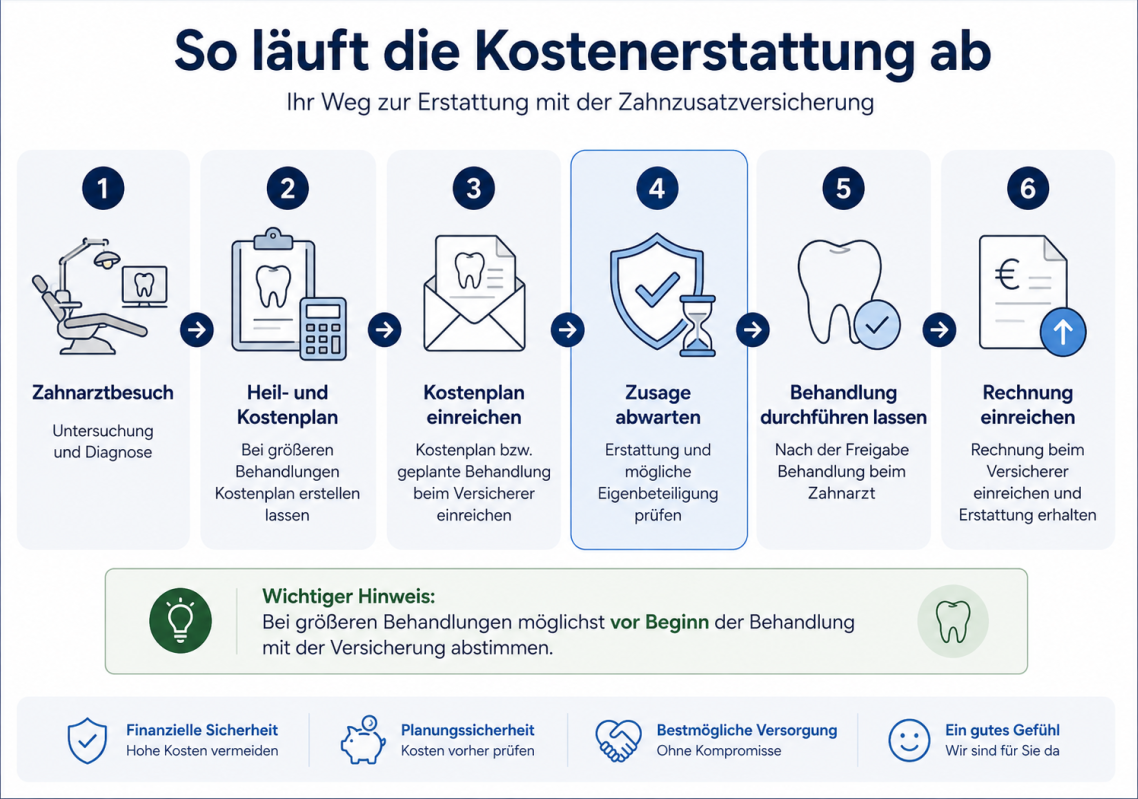
Das Prinzip der Zahnzusatzversicherung ist unkompliziert aufgebaut und ergänzt Ihre gesetzliche Krankenkasse im Ernstfall Schritt für Schritt:
Tarifauswahl & Gesundheitsfragen:
Beim Abschluss wählen Sie den gewünschten Erstattungssatz (z. B. 80 %, 90 % oder 100 % jeweils für Zahnbehandlung und Zahnersatz) und beantworten Gesundheitsfragen zu fehlenden oder bereits versorgten Zähnen.
Behandlungsplanung:
Steht eine umfangreichere Behandlung oder Zahnersatz an, erstellt Ihre Zahnarztpraxis vorab einen sogenannten Heil- und Kostenplan.
Abrechnung mit der Krankenkasse:
Den Heil- und Kostenplan reichen Sie zuerst bei Ihrer gesetzlichen Krankenkasse ein, die ihren festgelegten Zuschuss übernimmt.
Erstattung der Restkosten:
Den verbleibenden Eigenanteil schicken Sie an Ihre Zahnzusatzversicherung. Diese überweist Ihnen den vereinbarten Erstattungsbetrag direkt auf Ihr Konto, sodass Sie keine teuren Ausgaben selbst tragen müssen.
3. Welche Leistungen lassen sich mit einer Zahnzusatzversicherung absichern?
Eine Zahnzusatzversicherung deckt genau die Bereiche ab, bei denen die gesetzliche Krankenversicherung entweder nur einen kleinen Teil der Kosten übernimmt oder Leistungen komplett ausschließt.
Je nach gewähltem Tarif lassen sich folgende Bausteine individuell absichern:
Hochwertiger Zahnersatz
Ob Implantate, Kronen, Brücken, Inlays oder Prothesen: Während die Krankenkasse meist nur die einfache Regelversorgung zahlt, übernimmt die Zusatzversicherung bis zu 100 % der Gesamtkosten – inklusive ästhetisch ansprechender Keramikverblendungen.
Moderne Zahnbehandlungen
Finanzielle Unterstützung bei Zahnorganerhalt und Ästhetik. Dazu gehören hochwertige Kunststofffüllungen in Zahnfarbe, Wurzelbehandlungen sowie Parodontosebehandlungen mit modernsten Verfahren (z. B. Lasertherapie), die von der Kasse nicht oder nur teilweise getragen werden.
Vorsorge & Prophylaxe
Die professionelle Zahnreinigung (PZR) ist der wichtigste Baustein für dauerhaft gesunde Zähne. Gute Tarife erstatten die Kosten für PZR, Fluoridierungen und Fissurenversiegelungen mehrmals im Jahr oder bis zu einem vertraglich festgelegten Höchstbetrag.
Kieferorthopädie (KFO)
Besonders wichtig für Kinder und Jugendliche bei Zahnfehlstellungen. Wenn die gesetzliche Kasse bei leichteren Indikationsgruppen nicht leistet oder höherwertige Spangen und unsichtbare Brackets gewünscht sind, federt der Tarif die oft immensen Kosten ab.
4. Für wen ist eine Zahnzusatzversicherung sinnvoll?
Grundsätzlich ist eine Zahnzusatzversicherung für jeden gesetzlich Krankenversicherten eine kluge Ergänzung. Die Frage ist meist nicht ob, sondern welcher Schwerpunkttarif zur aktuellen Lebenssituation passt. Auch Kunden aus Tübingen und der Umgebung beraten wir persönlich vor Ort bei Ihnen zur Zahnzusatzversicherung und helfen Ihnen dabei, einen passenden Tarif für Ihre individuelle Situation zu finden.
Besonders lohnend ist die Absicherung für folgende Gruppen:
Familien und Eltern mit Kindern:
Bei Kindern liegt der Fokus vor allem auf der Kieferorthopädie. Fehlstellungen der Zähne erfordern schnell Zahnspangen oder Brackets, bei denen Eltern ohne Zusatzschutz oft auf Kosten von mehreren tausend Euro sitzen bleiben.
Gesetzlich Versicherte, die Wert auf Ästhetik und Qualität legen:
Wer im Behandlungsfall nicht die einfache Metallkrone oder die graue Amalgamfüllung möchte, sondern unsichtbaren Keramizersatz, weiße Kunststoffe oder hochwertige Implantate bevorzugt, benötigt zwingend eine private Ergänzung.
Menschen, die ihre Eigenanteile planbar halten wollen:
Ein unvorhergesehener Zahnersatz kann das Monatsbudget stark belasten. Eine Zusatzversicherung verwandelt unkalkulierbare Einmalzahlungen in kleine, feste Monatsbeiträge.
Junge Erwachsene & Vorsorgebewusste:
Wer bereits in jungen Jahren einsteigt, sichert sich extrem günstige Monatsbeiträge und profitiert sofort von der vollständigen Übernahme regelmäßiger professioneller Zahnreinigungen.
5. Worauf sollte man beim Abschluss achten?
Der Markt für Zahnzusatzversicherungen ist riesig, und die Unterschiede im Kleingedruckten sind enorm. Wer hier nur auf den monatlichen Preis schaut, erlebt im Behandlungsfall oft böse Überraschungen.
Achten Sie bei der Wahl des passenden Tarifs besonders auf folgende Qualitätskriterien:
Zahnstaffel & Leistungsbegrenzungen:
Fast alle Tarife decken in den ersten 1 bis 4 Jahren nicht die vollen Kosten ab, sondern begrenzen die Erstattungssumme auf einen maximalen Festbetrag (z. B. 1.000 € im ersten Jahr). Achten Sie darauf, wie hoch diese Grenzen ausfallen und ab welchem Jahr unbegrenzt geleistet wird. Ausnahme: Bei Unfallschäden entfällt die Zahnstaffel in der Regel sofort.
Wartezeiten im Vergleich:
Klassische Tarife verlangen oft eine Wartezeit von 3 Monaten für Behandlungen und 8 Monaten für Zahnersatz. Moderne Hochleistungstarife verzichten heute meist komplett auf Wartezeiten – das bedeutet Schutz ab Tag 1.
Prozentsatz der Erstattung:
Achten Sie darauf, wie hoch die Gesamterstattung inklusive des Festzuschusses der gesetzlichen Krankenkasse ausfällt. Empfehlenswert sind Tarife, die zwischen 80 % und 100 % der Gesamtrechnung übernehmen.
Altersrückstellungen vs. Beitragssprünge:
Es gibt zwei Tarifarten: Tarife nach Art der Schadenversicherung werden mit steigendem Alter (meist in 5- oder 10-Jahres-Schritten) automatisch teurer. Tarife mit Altersrückstellungen bilden ein finanzielles Polster fürs Alter und bleiben im Beitrag stabiler.
Fehlende & bereits gezogene Zähne:
Fehlen vor Vertragsschluss bereits Zähne (ausgenommen Weisheitszähne), können diese bei vielen Gesellschaften gegen einen kleinen Beitragszuschlag mitversichert werden – sofern die Behandlung noch nicht begonnen oder angeraten wurde.
6. Was kostet eine Zahnzusatzversicherung?
Die monatlichen Kosten für eine Zahnzusatzversicherung sind im Vergleich zu den potenziellen Gesamtkosten einer umfangreichen Zahnbehandlung überschaubar. Wie viel Sie letztlich für Ihren Schutz zahlen, hängt vor allem von Ihrem Eintrittsalter, dem gewählten Leistungsumfang sowie dem Zustand Ihrer Zähne bei Vertragsschluss ab.
Während junge Menschen und Kinder von sehr günstigen Einstiegskonditionen profitieren, kalkulieren die Versicherer für Erwachsene ein höheres Behandlungsrisiko ein – besonders wenn der Fokus auf lückenlosem Zahnersatz mit maximaler Erstattung liegt.
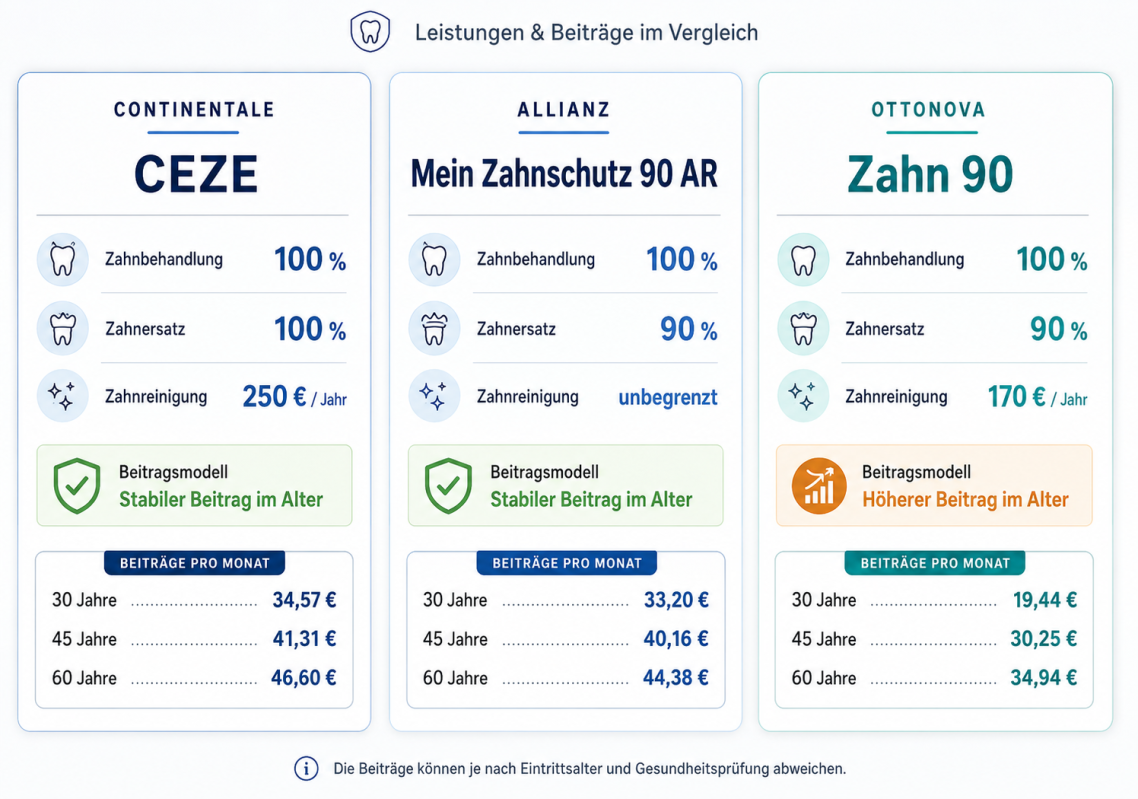
Zusätzlich beeinflusst die Tarifstruktur den Preisverlauf. Tarife ohne Altersrückstellungen starten meist besonders preiswert und passen sich mit steigendem Alter schrittweise an, wohingegen Tarife mit Altersrückstellungen von Beginn an etwas höher kalkuliert sind, dafür aber im Alter beitragsstabiler bleiben.
Auch fehlende Zähne lassen sich bei vielen Gesellschaften gegen einen geringen Zuschlag direkt mitversichern. Einen genauen Überblick darüber, wie sich die Monatsbeiträge je nach Altersgruppe und gewünschtem Erstattungsniveau gestalten, zeigt Ihnen die folgende Übersicht.
Beispielhafte Beiträge unserer empfohlenen Tarife
Schließen Sie eine Zahnzusatzversicherung immer dann ab, wenn Ihre Zähne gesund sind und der Zahnarzt noch keine Behandlung dokumentiert hat.
Sobald eine Maßnahme – etwa eine Krone, ein Implantat oder eine Zahnspange – in Ihrer Patientenakte vermerkt oder angeraten ist, gilt sie als „laufender Versicherungsfall“ und ist bei neuen Verträgen vom Schutz ausgeschlossen. Eine rechtzeitige Vorsorge spart Ihnen im Ernstfall Tausende Euro.
7. Häufige Fragen zur Zahnzusatzversicherung
Weitere Versicherungen
Neben der Zahnzusatzversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Zahnzusatzversicherung in Ihrer Region
Sie möchten Ihre Zahnabsicherung persönlich besprechen? Wir beraten Sie rund um die Zahnzusatzversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihre individuellen Wünsche zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Eine Zahnzusatzversicherung sollte nicht allein anhand des monatlichen Beitrags ausgewählt werden. Entscheidend ist, welche Leistungen tatsächlich abgesichert sind und ob der Tarif zu Ihren persönlichen Bedürfnissen passt.
Wir betrachten Ihre persönliche Situation und Ihre Wünsche an den Versicherungsschutz. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede – beispielsweise bei Zahnersatz, Zahnbehandlungen, Prophylaxe und weiteren Leistungen – verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Kosten und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer persönlichen Wünsche und Ihres individuellen Absicherungsbedarfs
✓ Unterstützung bei der Auswahl eines passenden Versicherungsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt Zahnzusatzversicherung persönlich prüfen
Eine Zahnzusatzversicherung kann dabei helfen, die Eigenbeteiligung bei bestimmten Zahnbehandlungen und Zahnersatz zu reduzieren. Gemeinsam prüfen wir, welcher Versicherungsschutz zu Ihrer persönlichen Situation passt und worauf Sie bei der Auswahl achten sollten.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.