📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Absicherung wichtiger Grundfähigkeiten: Die Versicherung leistet, wenn eine vertraglich definierte Grundfähigkeit wie Sehen, Hören, Gehen oder der Gebrauch der Hände verloren geht.
✅Monatliche Rente: Bei Erfüllung der vereinbarten Leistungsvoraussetzungen wird eine monatliche Grundfähigkeitsrente ausgezahlt.
✅Beruf spielt keine entscheidende Rolle: Anders als bei der Berufsunfähigkeitsversicherung hängt die Leistung grundsätzlich nicht davon ab, ob der eigene Beruf noch ausgeübt werden kann.
✅Individuell gestaltbar: Rentenhöhe, Laufzeit und mögliche Zusatzbausteine können je nach Tarif unterschiedlich gewählt werden.
✅Alternative oder Ergänzung zur BU: Eine Grundunfähigkeitsversicherung kann insbesondere dann interessant sein, wenn eine klassische Berufsunfähigkeitsversicherung nicht oder nur schwer infrage kommt.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 30.09.2026
📖 Inhalt
1. Was ist eine Grundfähigkeitsversicherung?
Eine Grundfähigkeitsversicherung sichert finanziell ab, wenn eine oder mehrere wichtige körperliche oder geistige Grundfähigkeiten in dem im Vertrag festgelegten Umfang verloren gehen oder erheblich beeinträchtigt sind. Dazu können beispielsweise das Sehen, Hören, Gehen, Stehen, Sprechen oder der Gebrauch der Hände gehören. Welche Fähigkeiten versichert sind und unter welchen Voraussetzungen eine Leistung erbracht wird, hängt vom jeweiligen Tarif ab.
Anders als bei einer Berufsunfähigkeitsversicherung steht dabei nicht die Frage im Mittelpunkt, ob der bisherige Beruf noch ausgeübt werden kann. Entscheidend ist vielmehr, ob eine im Versicherungsvertrag definierte Grundfähigkeit in dem dort festgelegten Umfang beeinträchtigt oder verloren gegangen ist.
Wird die vertraglich vereinbarte Leistungsvoraussetzung erfüllt, zahlt der Versicherer die vereinbarte monatliche Grundfähigkeitsrente. Diese kann beispielsweise dazu beitragen, laufende Lebenshaltungskosten zu finanzieren oder finanzielle Belastungen aufzufangen.
Die Grundfähigkeitsversicherung kann damit eine Möglichkeit sein, die eigene Arbeitskraft beziehungsweise bestimmte grundlegende Fähigkeiten finanziell abzusichern. Besonders wichtig ist dabei ein genauer Blick auf die Bedingungen des jeweiligen Tarifs, da sich die versicherten Fähigkeiten und Leistungsvoraussetzungen zwischen den Anbietern unterscheiden können.
2. Welche Grundfähigkeiten können versichert sein?
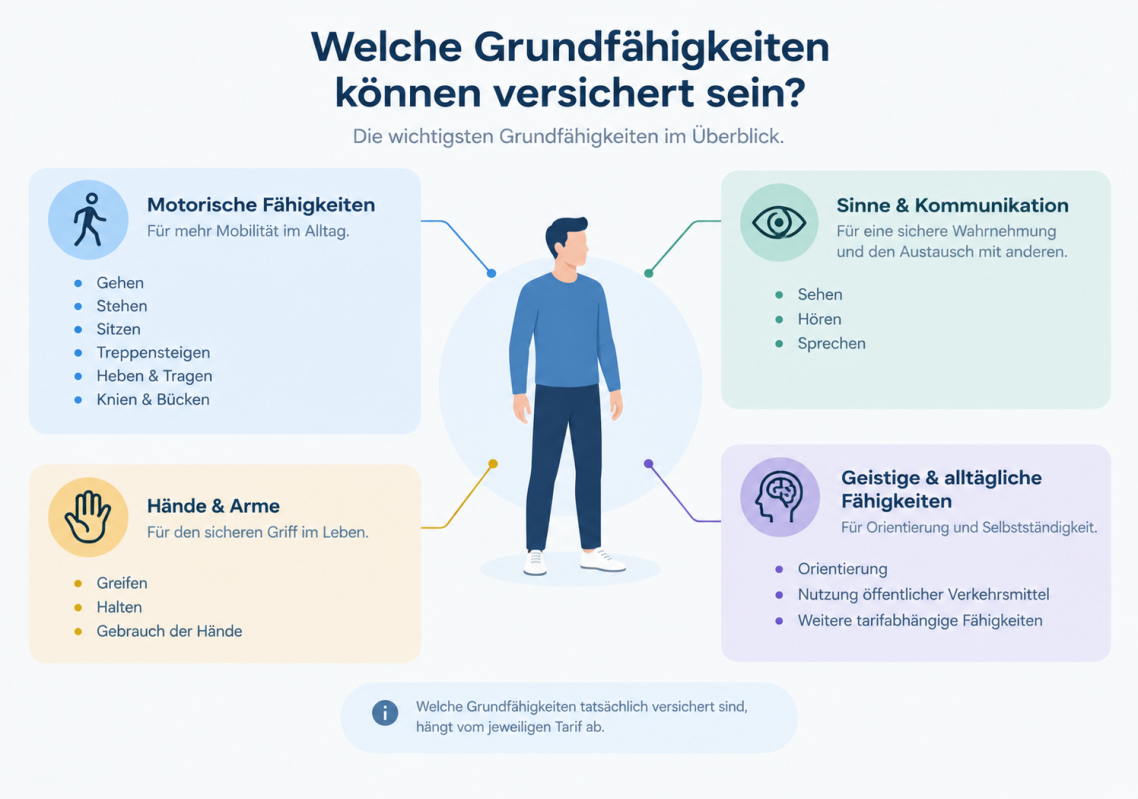
Eine Grundfähigkeitsversicherung kann verschiedene Fähigkeiten absichern, die für den Alltag und die selbstständige Lebensführung wichtig sind. Welche Grundfähigkeiten tatsächlich versichert sind und wann ein Leistungsfall vorliegt, unterscheidet sich je nach Versicherer und Tarif.
Mobilität und Bewegung
Hierzu können beispielsweise Fähigkeiten gehören, die für die Fortbewegung und Beweglichkeit wichtig sind:
Sehen, Hören und Sprechen
Auch wichtige Sinnes- und Kommunikationsfähigkeiten können Bestandteil des Versicherungsschutzes sein:
Gebrauch von Händen und Armen
Bestimmte Tarife versichern auch grundlegende Fähigkeiten der Hände und Arme. Dazu können beispielsweise das Greifen, Halten oder der gezielte Gebrauch der Hände gehören.
Geistige und alltägliche Fähigkeiten
Je nach Tarif können darüber hinaus bestimmte geistige oder für den Alltag relevante Fähigkeiten versichert sein. Dazu zählen beispielsweise Orientierung oder die Fähigkeit, bestimmte alltägliche Handlungen selbstständig auszuführen.
Wichtig: Nicht jede Grundfähigkeitsversicherung versichert automatisch alle genannten Fähigkeiten. Entscheidend sind immer die konkreten Definitionen und Leistungsvoraussetzungen des jeweiligen Versicherungsvertrags. Deshalb lohnt sich ein genauer Vergleich der Versicherungsbedingungen.
3. Wann zahlt die Grundfähigkeitsversicherung?
Eine Grundfähigkeitsversicherung zahlt eine monatliche Rente, wenn eine versicherte Grundfähigkeit in dem im Vertrag festgelegten Umfang verloren geht und die jeweiligen Leistungsvoraussetzungen erfüllt sind. Dabei kommt es nicht darauf an, welchen Beruf die versicherte Person ausübt.
Entscheidend ist, welche Grundfähigkeit betroffen ist und wie deren Verlust im jeweiligen Versicherungsvertrag definiert wird. Je nach Tarif können beispielsweise bestimmte Anforderungen an den Grad oder die Dauer der Einschränkung gestellt werden. Auch die Frage, wie der Verlust einer Fähigkeit nachgewiesen werden muss, ist in den Versicherungsbedingungen geregelt.
So kann ein Leistungsfall aussehen
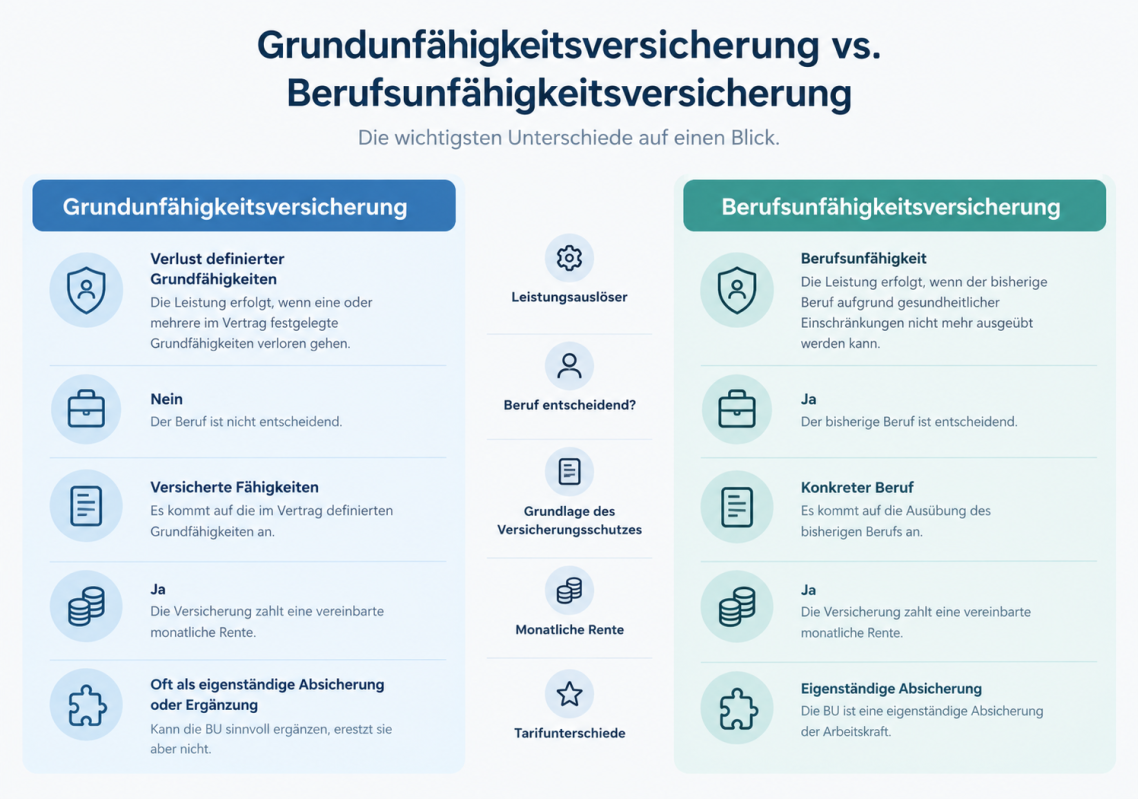
Eine Person verliert beispielsweise aufgrund einer Erkrankung dauerhaft eine im Vertrag versicherte Grundfähigkeit. Wird ärztlich festgestellt, dass die vertraglich festgelegten Voraussetzungen für diese Grundfähigkeit erfüllt sind, kann der Versicherer die vereinbarte monatliche Grundfähigkeitsrente leisten.
Die Leistung ist dabei grundsätzlich unabhängig davon, ob die versicherte Person ihren bisherigen Beruf noch ausüben kann. Genau darin liegt ein wesentlicher Unterschied zur Berufsunfähigkeitsversicherung.
Wichtig: Eine gesundheitliche Einschränkung allein bedeutet nicht automatisch, dass die Versicherung leistet. Maßgeblich sind immer die konkreten Definitionen und Voraussetzungen des jeweiligen Tarifs. Deshalb sollten die Versicherungsbedingungen vor dem Abschluss genau geprüft werden.
4. Grundfähigkeitsversicherung oder Berufsunfähigkeitsversicherung?
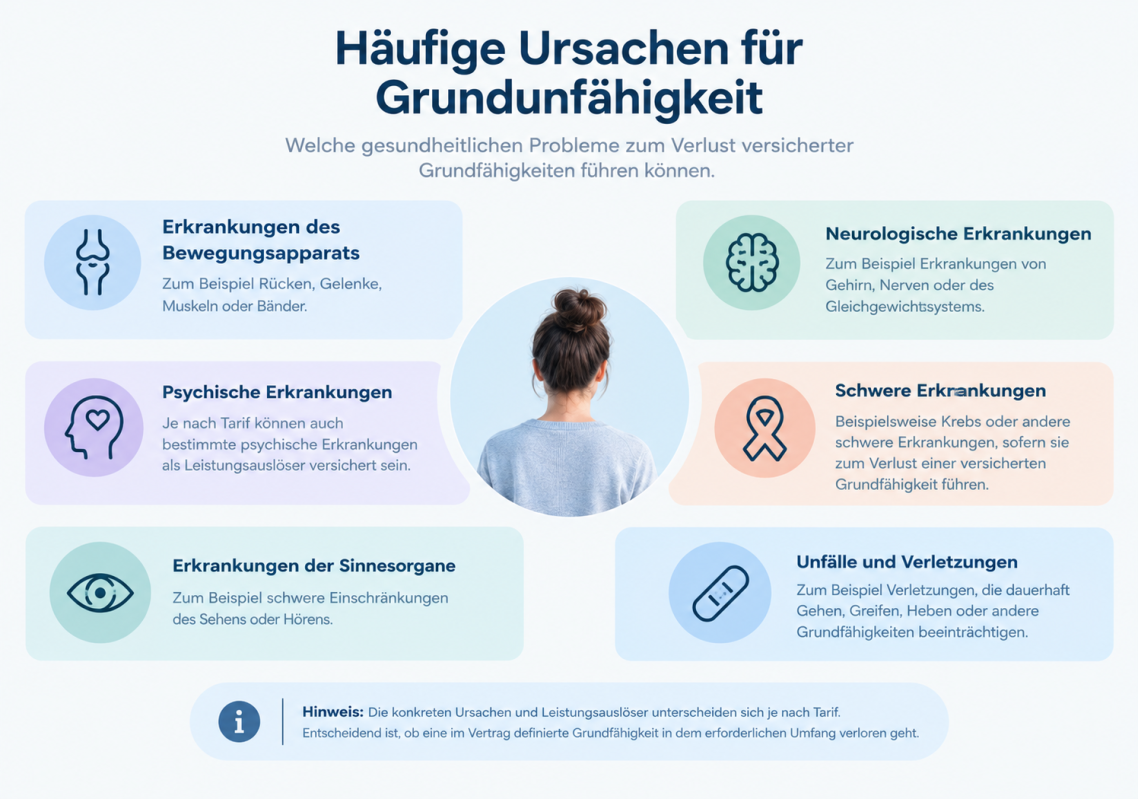
Die Grundfähigkeitsversicherung und die Berufsunfähigkeitsversicherung verfolgen ein ähnliches Ziel: Sie sollen das Einkommen beziehungsweise die finanzielle Existenz absichern, wenn gesundheitliche Einschränkungen das bisherige Leben und Arbeiten erheblich beeinflussen. Die Voraussetzungen für eine Leistung unterscheiden sich jedoch deutlich.
Bei der Berufsunfähigkeitsversicherung steht die konkrete berufliche Tätigkeit im Mittelpunkt. Eine Leistung kann erbracht werden, wenn die versicherte Person ihren zuletzt ausgeübten Beruf aufgrund einer Krankheit, eines Unfalls oder einer anderen gesundheitlichen Beeinträchtigung nicht mehr in dem vertraglich festgelegten Umfang ausüben kann.
Bei der Grundfähigkeitsversicherung ist dagegen der Verlust bestimmter, im Vertrag definierter Grundfähigkeiten entscheidend. Ob die versicherte Person ihren bisherigen Beruf weiterhin ausüben kann, ist für die Leistung grundsätzlich nicht ausschlaggebend.
Kann die Grundfähigkeitsversicherung eine BU ersetzen?
Ob eine Grundfähigkeitsversicherung als alleinige Absicherung ausreicht, hängt von der persönlichen Situation und dem gewünschten Versicherungsschutz ab. Die beiden Versicherungen sichern unterschiedliche Risiken ab und sind daher nicht ohne Weiteres gleichzusetzen.
Ein wichtiger Unterschied: Bei einer Grundfähigkeitsversicherung kann eine berufliche Einschränkung allein unter Umständen nicht ausreichen, wenn keine der versicherten Grundfähigkeiten im vertraglich definierten Umfang betroffen ist. Umgekehrt kann der Verlust einer versicherten Grundfähigkeit auch dann zu einer Leistung führen, wenn der konkrete Beruf noch ausgeübt werden kann.
Kann man beide Versicherungen kombinieren?
Grundfähigkeitsversicherung und Berufsunfähigkeitsversicherung können grundsätzlich auch miteinander kombiniert werden. Dadurch können unterschiedliche Absicherungskonzepte miteinander verbunden werden. Ob eine solche Kombination sinnvoll ist, hängt unter anderem vom gewünschten Leistungsumfang, der persönlichen Situation und dem verfügbaren Budget ab.
5. Für wen kann eine Grundfähigkeitsversicherung sinnvoll sein?
Eine Grundfähigkeitsversicherung kann für Menschen interessant sein, die ihre finanzielle Absicherung nicht ausschließlich an die Ausübung eines bestimmten Berufs knüpfen möchten. Da für die Leistung der Verlust vertraglich definierter Grundfähigkeiten entscheidend ist, kann sie insbesondere bei unterschiedlichen beruflichen und persönlichen Situationen eine Rolle spielen.
Für körperlich tätige Berufe
Menschen, die körperlich arbeiten, sind im Berufsalltag teilweise besonders auf bestimmte Grundfähigkeiten wie Gehen, Stehen, Heben, Tragen oder den Gebrauch der Hände angewiesen. Eine Absicherung dieser Fähigkeiten kann deshalb ein wichtiger Bestandteil der persönlichen Vorsorge sein.
Für Berufseinsteiger
Auch für junge Menschen kann eine frühzeitige Absicherung interessant sein. Je nach Alter, Gesundheitszustand und Tarif können sich dabei unterschiedliche Möglichkeiten hinsichtlich Beitrag und Leistungsumfang ergeben.
Wenn eine BU nicht oder nur eingeschränkt infrage kommt
Nicht für jede Person lässt sich eine Berufsunfähigkeitsversicherung zu den gewünschten Bedingungen abschließen. Je nach Gesundheitszustand, Beruf und individueller Vorgeschichte können beispielsweise Risikozuschläge, Leistungsausschlüsse oder andere Einschränkungen eine Rolle spielen. Eine Grundunfähigkeitsversicherung kann in solchen Fällen eine weitere Möglichkeit der finanziellen Absicherung darstellen.
Als Ergänzung zur bestehenden Absicherung
Eine Grundfähigkeitsversicherung kann auch ergänzend zu anderen Absicherungen betrachtet werden. Welche Kombination sinnvoll ist, hängt davon ab, welche Risiken bereits abgesichert sind und welche finanziellen Folgen im Fall einer gesundheitlichen Einschränkung aufgefangen werden sollen.
6. Welche Leistungen sind möglich?
Die wichtigste Leistung einer Grundfähigkeitsversicherung ist die vereinbarte monatliche Grundfähigkeitsrente. Sie wird ausgezahlt, wenn eine versicherte Grundfähigkeit entsprechend den vertraglichen Bedingungen verloren gegangen ist und die Voraussetzungen für den Leistungsfall erfüllt sind.
Monatliche Grundfähigkeitsrente
Die Höhe der Rente wird bereits bei Vertragsabschluss festgelegt. Sie soll dabei helfen, die finanziellen Folgen einer gesundheitlich bedingten Einschränkung aufzufangen. Je nach persönlicher Situation kann die Rente beispielsweise zur Finanzierung der laufenden Lebenshaltungskosten, für Wohnkosten oder andere regelmäßige Ausgaben eingesetzt werden.
Beitragsbefreiung im Leistungsfall
Bei vielen Tarifen ist vorgesehen, dass die Beiträge zur Versicherung entfallen, sobald die vereinbarten Leistungsvoraussetzungen erfüllt sind und die Versicherung eine Rente zahlt. Ob und ab wann eine Beitragsbefreiung greift, hängt vom jeweiligen Vertrag ab.
Dynamik und Nachversicherung
Je nach Tarif kann die vereinbarte Rentenhöhe regelmäßig angepasst werden. Eine Dynamik kann dazu beitragen, die Absicherung an steigende Lebenshaltungskosten anzupassen. Darüber hinaus bieten manche Versicherer Nachversicherungsmöglichkeiten an, mit denen die Rentenhöhe beispielsweise nach bestimmten Lebensereignissen erhöht werden kann.
Mögliche Zusatzbausteine
Je nach Versicherer können weitere Leistungen oder Zusatzbausteine angeboten werden. Dazu können beispielsweise zusätzliche Absicherungen für bestimmte Erkrankungen oder besondere Leistungsauslöser gehören. Welche Bausteine tatsächlich zur Verfügung stehen, unterscheidet sich von Tarif zu Tarif.
7. Vorteile und Grenzen der Grundfähigkeitsversicherung
Eine Grundfähigkeitsversicherung kann eine Möglichkeit sein, sich gegen die finanziellen Folgen des Verlusts bestimmter grundlegender Fähigkeiten abzusichern. Gleichzeitig hat sie klare Grenzen, die vor dem Abschluss berücksichtigt werden sollten.
Vorteile der Grundfähigkeitsversicherung
Absicherung unabhängig vom konkreten Beruf:
Für die Leistung ist grundsätzlich nicht entscheidend, welchen Beruf die versicherte Person ausübt. Maßgeblich ist der Verlust einer im Vertrag definierten Grundfähigkeit.
Klare Leistungsauslöser:
Die versicherten Grundfähigkeiten und die Voraussetzungen für eine Leistung werden im Versicherungsvertrag festgelegt. Dadurch lässt sich bereits bei Vertragsabschluss nachvollziehen, welche Fähigkeiten abgesichert sind.
Auch für körperlich Tätige interessant:
Grundfähigkeiten wie Gehen, Stehen, Heben, Tragen oder der Gebrauch der Hände können für viele körperliche Tätigkeiten eine wichtige Rolle spielen.
Flexible Gestaltungsmöglichkeiten:
Je nach Tarif können Rentenhöhe, Laufzeit, Dynamik und weitere Bausteine individuell gewählt werden.
Kann eine zusätzliche Absicherung darstellen:
Die Grundfähigkeitsversicherung kann auch ergänzend zu einer anderen Absicherung der Arbeitskraft eingesetzt werden.
Grenzen der Grundfähigkeitsversicherung
Berufliche Einschränkungen allein reichen nicht zwingend aus:
Wer seinen bisherigen Beruf aufgrund einer gesundheitlichen Einschränkung nicht mehr ausüben kann, erhält nicht automatisch eine Grundfähigkeitsrente. Entscheidend ist, ob gleichzeitig die vertraglich definierte Voraussetzung für eine versicherte Grundfähigkeit erfüllt ist.
Nicht jede gesundheitliche Erkrankung führt zu einer Leistung:
Eine Erkrankung oder gesundheitliche Einschränkung muss nicht automatisch den Verlust einer versicherten Grundfähigkeit bedeuten. Entscheidend sind die konkreten Definitionen im jeweiligen Tarif.
Tarife unterscheiden sich teilweise deutlich:
Welche Grundfähigkeiten versichert sind, wie deren Verlust definiert wird und welche zusätzlichen Voraussetzungen gelten, kann von Versicherer zu Versicherer unterschiedlich sein.
Genauer Blick auf die Bedingungen erforderlich:
Die Bezeichnung „Grundfähigkeitsversicherung“ allein sagt noch nicht aus, welchen konkreten Leistungsumfang ein Tarif bietet. Deshalb sollten die Versicherungsbedingungen vor dem Abschluss sorgfältig geprüft und miteinander verglichen werden.
8. Was kostet eine Grundfähigkeitsversicherung?
Die Kosten einer Grundfähigkeitsversicherung lassen sich nicht pauschal beziffern. Wie hoch der Beitrag ausfällt, hängt von verschiedenen persönlichen Faktoren sowie vom gewählten Versicherungsschutz ab.
Zu den wichtigsten Einflussfaktoren gehören unter anderem:
Grundsätzlich gilt: Je umfangreicher der Versicherungsschutz und je höher die vereinbarte monatliche Rente, desto höher kann auch der Beitrag ausfallen. Gleichzeitig können sich die Beiträge zwischen verschiedenen Versicherern und Tarifen deutlich unterscheiden.
Beruf und berufliche Tätigkeit können bei der Beitragsberechnung eine Rolle spielen, auch wenn der konkrete Beruf für den späteren Leistungsauslöser grundsätzlich nicht entscheidend ist.
Auch der Zeitpunkt des Abschlusses spielt eine Rolle. Ein früher Vertragsabschluss kann sich unter Umständen positiv auf die Beitragshöhe auswirken, da das Eintrittsalter und der Gesundheitszustand wichtige Faktoren bei der Kalkulation sind.
9. Worauf sollte man beim Abschluss einer Grundfähigkeitsversicherung achten?
Beim Abschluss einer Grundfähigkeitsversicherung kommt es nicht nur auf die Höhe des Beitrags an. Entscheidend ist vor allem, welche Fähigkeiten tatsächlich versichert sind und unter welchen Voraussetzungen der Versicherer im Leistungsfall zahlt.
Welche Grundfähigkeiten sind versichert?
Nicht jeder Tarif deckt dieselben Fähigkeiten ab. Deshalb sollte geprüft werden, welche Grundfähigkeiten im Vertrag enthalten sind und ob diese zum persönlichen Bedarf passen. Dabei können beispielsweise Sehen, Hören, Gehen, Stehen oder der Gebrauch der Hände eine Rolle spielen.
Wie wird der Verlust einer Grundfähigkeit definiert?
Besonders wichtig sind die konkreten Definitionen in den Versicherungsbedingungen. Entscheidend ist beispielsweise, welcher Grad der Einschränkung vorliegen muss, wie lange diese bestehen muss und wie der Leistungsfall nachgewiesen wird.
Wie lange muss die Einschränkung bestehen?
Bei vielen Tarifen muss die versicherte Grundfähigkeit voraussichtlich mindestens sechs Monate beeinträchtigt sein oder die Einschränkung bereits seit diesem Zeitraum bestehen. Die genaue Regelung hängt jedoch vom jeweiligen Tarif und der betroffenen Grundfähigkeit ab. Bei bestimmten Leistungsauslösern, insbesondere im psychischen Bereich, können auch längere Zeiträume vorgesehen sein.
Wie hoch sollte die monatliche Rente sein?
Die vereinbarte Grundfähigkeitsrente sollte sich am persönlichen finanziellen Bedarf orientieren. Dabei können beispielsweise laufende Kosten für Miete, Lebenshaltung, Versicherungen oder andere regelmäßige Ausgaben berücksichtigt werden.
Wie lange läuft der Vertrag?
Auch die Vertragslaufzeit sollte zur persönlichen Lebensplanung passen. Häufig wird die Absicherung so gewählt, dass sie einen großen Teil der Erwerbsphase abdeckt.
Gibt es Dynamik und Nachversicherungsmöglichkeiten?
Eine Dynamik kann dabei helfen, die vereinbarte Rentenhöhe regelmäßig anzupassen. Nachversicherungsmöglichkeiten können zusätzlich interessant sein, wenn sich die persönlichen oder finanziellen Verhältnisse später verändern.
Welche Ausschlüsse und Einschränkungen gibt es?
Vor dem Abschluss sollte geprüft werden, ob bestimmte Situationen, Erkrankungen oder Ursachen vom Versicherungsschutz ausgeschlossen sind. Auch besondere Regelungen für die einzelnen Grundfähigkeiten können relevant sein.
Wie wird der Gesundheitszustand geprüft?
Wie bei anderen Versicherungen zur Arbeitskraftabsicherung spielt die Gesundheitsprüfung eine wichtige Rolle. Gesundheitsfragen sollten vollständig und wahrheitsgemäß beantwortet werden, da unvollständige oder falsche Angaben später Auswirkungen auf den Versicherungsschutz haben können.
Bei einer Grundfähigkeitsversicherung sollte nicht nur der Beitrag entscheidend sein. Wichtig ist vor allem, unter welchen konkreten Voraussetzungen der Versicherer tatsächlich leistet. Die Definitionen der versicherten Grundfähigkeiten können sich zwischen den Tarifen deutlich unterscheiden.
Vergleichen Sie deshalb neben dem Preis insbesondere die Leistungsbedingungen, Rentenhöhe, Dynamik und mögliche Nachversicherungsmöglichkeiten.
10. Häufige Fragen zur Grundfähigkeitsversicherung
Weitere Versicherungen
Neben der Grundfähigkeitsversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Grundfähigkeitsversicherung in Ihrer Region
Sie möchten Ihre Absicherung persönlich besprechen? Wir beraten Sie rund um die Grundfähigkeitsversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihren individuellen Absicherungsbedarf zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Eine Grundfähigkeitsversicherung sollte nicht allein anhand des monatlichen Beitrags ausgewählt werden. Entscheidend ist, welche Grundfähigkeiten versichert sind, unter welchen Voraussetzungen die Leistung erbracht wird und ob der Versicherungsschutz zu Ihrer persönlichen Situation passt.
Wir betrachten gemeinsam Ihre persönliche Situation und Ihren individuellen Absicherungsbedarf. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede bei versicherten Grundfähigkeiten, Rentenhöhe, Leistungsbedingungen und wichtigen Vertragsmerkmalen verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Kosten und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer persönlichen Situation und Ihres individuellen
Absicherungsbedarfs
✓ Unterstützung bei der Auswahl eines passenden Versicherungsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt Grundfähigkeitsversicherung persönlich prüfen
Der Verlust einer wichtigen Grundfähigkeit kann erhebliche Auswirkungen auf den Alltag und die finanzielle Situation haben. Gemeinsam prüfen wir, welcher Versicherungsschutz für Sie sinnvoll sein kann und worauf Sie bei der Auswahl einer passenden Grundfähigkeitsversicherung achten sollten.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit uns.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.