📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Finanzieller Schutz bei dauerhaften Unfallfolgen – Die private Unfallversicherung kann Ihnen eine finanzielle Leistung bieten, wenn ein Unfall zu einer dauerhaften körperlichen oder geistigen Beeinträchtigung führt.
✅Weltweiter Schutz rund um die Uhr – Der Versicherungsschutz gilt grundsätzlich unabhängig davon, ob sich der Unfall zu Hause, bei der Arbeit, in der Freizeit oder auf Reisen ereignet.
✅Individuelle Invaliditätsleistung – Die Höhe der Leistung richtet sich insbesondere nach dem festgestellten Invaliditätsgrad, der vereinbarten Versicherungssumme und der gewählten Progression.
✅Absicherung über die gesetzliche Unfallversicherung hinaus – Während die gesetzliche Unfallversicherung vor allem bei Arbeits- und bestimmten Wegeunfällen greift, schützt die private Unfallversicherung auch im privaten Lebensbereich.
✅Zusätzliche Leistungen möglich – Je nach Tarif können beispielsweise Unfallrente, Bergungs- und Rettungskosten, Reha-Leistungen oder eine Leistung bei schweren Verletzungen eingeschlossen werden.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 27.08.2026
📖 Inhalt
1. Was ist eine Unfallversicherung?
Ein Unfall kann das Leben von einem Moment auf den anderen verändern. Neben den gesundheitlichen Folgen können dabei auch erhebliche finanzielle Belastungen entstehen – beispielsweise wenn das eigene Zuhause angepasst werden muss, zusätzliche Behandlungskosten entstehen oder das Einkommen langfristig beeinträchtigt wird.
Eine private Unfallversicherung schützt vor den finanziellen Folgen eines Unfalls, wenn daraus eine dauerhafte körperliche oder geistige Beeinträchtigung entsteht. Im Mittelpunkt steht dabei die Invaliditätsleistung: Je nach vereinbartem Versicherungsschutz erhalten Sie eine einmalige finanzielle Leistung, deren Höhe sich unter anderem nach dem Invaliditätsgrad und der vereinbarten Versicherungssumme richtet.
Ein wichtiger Vorteil gegenüber der gesetzlichen Unfallversicherung ist der umfassendere Geltungsbereich. Die private Unfallversicherung kann grundsätzlich rund um die Uhr und weltweit gelten – also nicht nur während der Arbeit oder auf dem direkten Arbeitsweg, sondern auch in der Freizeit, im Haushalt, beim Sport oder auf Reisen.
Die private Unfallversicherung ist damit vor allem eine Absicherung für die finanziellen Folgen eines schweren Unfalls. Sie ersetzt keine Krankenversicherung und schützt auch nicht vor jedem Unfall ohne Weiteres – entscheidend sind immer die konkreten Bedingungen und der vereinbarte Leistungsumfang des jeweiligen Tarifs.
2. Wie funktioniert die Unfallversicherung?
Die private Unfallversicherung soll Sie finanziell auffangen, wenn ein Unfall zu einer dauerhaften Beeinträchtigung führt. Entscheidend ist dabei nicht allein, dass ein Unfall passiert ist, sondern welche dauerhaften Folgen daraus entstehen.
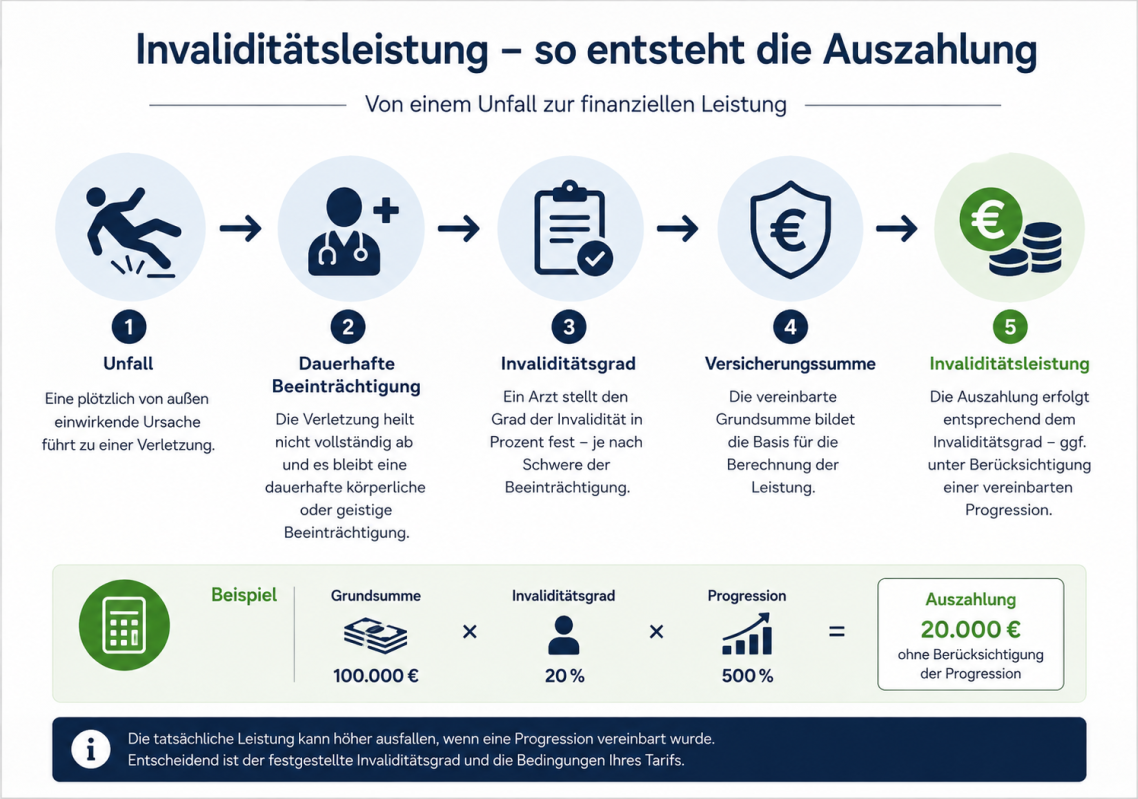
Vereinfacht lässt sich der Ablauf in fünf Schritten darstellen:
1. Ein Unfall passiert
Ein Unfall kann sich im Alltag, bei der Arbeit, beim Sport, zu Hause oder auf Reisen ereignen. Voraussetzung für eine Leistung ist, dass das Ereignis die im Versicherungsvertrag definierten Voraussetzungen für einen Unfall erfüllt.
2. Eine Verletzung entsteht
Nach einem Unfall erfolgt zunächst die notwendige medizinische Behandlung. Viele Verletzungen heilen vollständig aus und führen daher nicht zu einer Invaliditätsleistung.
3. Eine dauerhafte Beeinträchtigung bleibt zurück
Wenn die Unfallfolgen dauerhaft bestehen bleiben, kann eine Invalidität vorliegen. Ob und in welchem Umfang dies der Fall ist, wird nach den vertraglich vereinbarten Bedingungen beurteilt.
4. Der Invaliditätsgrad wird festgestellt
Für die Berechnung der Leistung ist entscheidend, wie stark die körperliche oder geistige Leistungsfähigkeit dauerhaft beeinträchtigt ist. Bei bestimmten Verletzungen kommt dabei die sogenannte Gliedertaxe zum Einsatz. Sie legt für den vollständigen Verlust oder die vollständige Funktionsunfähigkeit bestimmter Körperteile oder Sinnesorgane feste Invaliditätsgrade fest.
5. Die Versicherungsleistung wird berechnet
Aus dem festgestellten Invaliditätsgrad, der vereinbarten Versicherungssumme und – sofern eingeschlossen – der Progression ergibt sich die Höhe der Invaliditätsleistung. Je nach Tarif können zusätzlich weitere vereinbarte Leistungen hinzukommen.
Ein einfaches Beispiel
Sie haben eine Unfallversicherung mit einer vereinbarten Invaliditätsgrundsumme von 100.000 Euro. Nach einem Unfall wird beispielsweise ein Invaliditätsgrad von 20 % festgestellt.
Ohne Progression würde sich daraus grundsätzlich eine Invaliditätsleistung von 20.000 Euro ergeben. Ist eine Progression vereinbart, kann die Leistung bei höheren Invaliditätsgraden deutlich stärker ansteigen.
Wichtig: Die tatsächliche Leistung hängt immer von den konkreten Vertragsbedingungen, der vereinbarten Gliedertaxe, dem Invaliditätsgrad und einer gegebenenfalls vereinbarten Progression ab. Deshalb lohnt es sich, bei der Auswahl einer Unfallversicherung nicht nur auf den Beitrag, sondern vor allem auf den tatsächlichen Leistungsumfang zu achten.
3. Invaliditätsleistung – die wichtigste Leistung
Die Invaliditätsleistung ist das Herzstück einer privaten Unfallversicherung. Sie greift, wenn ein Unfall zu einer dauerhaften körperlichen oder geistigen Beeinträchtigung führt. Die finanzielle Leistung soll dabei helfen, die Folgen einer solchen Veränderung abzufedern und beispielsweise notwendige Anpassungen im Alltag oder andere finanzielle Belastungen aufzufangen.
Entscheidend ist dabei der Invaliditätsgrad. Er beschreibt, in welchem Umfang die körperliche oder geistige Leistungsfähigkeit durch die Unfallfolgen dauerhaft beeinträchtigt ist. Je höher der festgestellte Invaliditätsgrad, desto höher fällt grundsätzlich auch die Leistung aus.
Wie wird der Invaliditätsgrad bestimmt?
Bei bestimmten Verletzungen wird die sogenannte Gliedertaxe herangezogen. Sie enthält vertraglich festgelegte Invaliditätsgrade für den vollständigen Verlust oder die vollständige Funktionsunfähigkeit bestimmter Körperteile und Sinnesorgane.
Beispielsweise kann für den vollständigen Verlust oder die vollständige Funktionsunfähigkeit eines Arms, eines Beins oder eines Auges jeweils ein bestimmter Prozentsatz vorgesehen sein. Bei einer teilweisen Beeinträchtigung wird der entsprechende Invaliditätsgrad anteilig berücksichtigt.
Bei Verletzungen, die nicht unmittelbar über die Gliedertaxe bewertet werden können, erfolgt die Beurteilung nach den jeweiligen vertraglichen Regelungen und dem tatsächlichen Grad der dauerhaften Beeinträchtigung.
Wie hoch ist die Invaliditätsleistung?
Die Höhe der Leistung hängt insbesondere von drei Faktoren ab:
Invaliditätsgrad · vereinbarte Versicherungssumme · gegebenenfalls Progression
Ohne eine vereinbarte Progression lässt sich die Grundberechnung vereinfacht darstellen. Bei einer Versicherungssumme von 100.000 Euro und einem Invaliditätsgrad von 20 % würde sich beispielsweise eine Leistung von 20.000 Euroergeben.
Bei einer vereinbarten Progression kann die Leistung bei höheren Invaliditätsgraden deutlich stärker ansteigen. Wie genau sich diese auswirkt, erklären wir im nächsten Abschnitt.
Warum ist die Invaliditätsleistung so wichtig?
Eine dauerhafte Unfallfolge kann nicht nur gesundheitliche Auswirkungen haben. Je nach Situation können beispielsweise Kosten für einen behindertengerechten Umbau, zusätzliche Hilfsmittel oder Veränderungen im täglichen Leben entstehen. Gleichzeitig kann sich die persönliche und berufliche Situation verändern.
Die Invaliditätsleistung steht in solchen Fällen grundsätzlich als einmalige Kapitalleistung zur Verfügung und kann entsprechend der persönlichen Situation eingesetzt werden.
Wichtig ist: Eine private Unfallversicherung zahlt nicht automatisch bei jeder Verletzung. Für eine Invaliditätsleistung müssen die Voraussetzungen des jeweiligen Versicherungsvertrags erfüllt sein. Entscheidend sind insbesondere die Art des Unfalls, die Dauerhaftigkeit der Beeinträchtigung, der festgestellte Invaliditätsgrad und die vereinbarten Vertragsbedingungen.
4. Progression – warum sie bei schweren Unfallfolgen wichtig ist
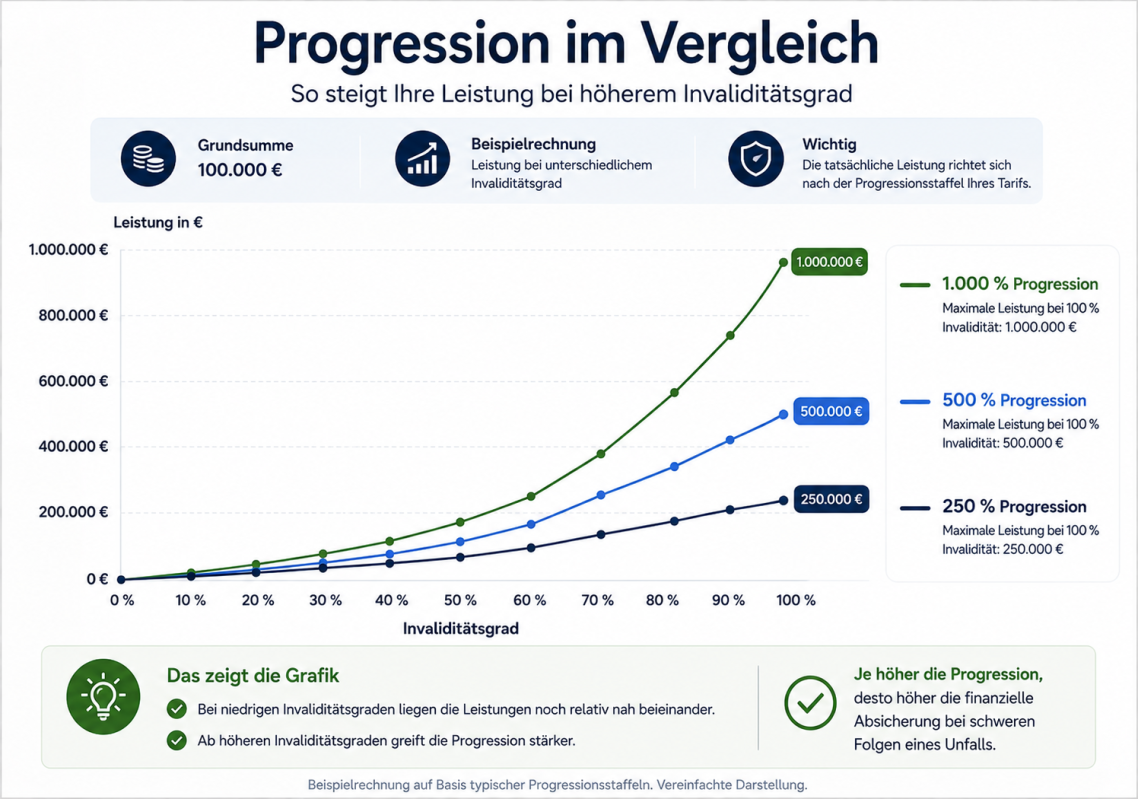
Die Progression ist ein wichtiger Baustein einer privaten Unfallversicherung. Sie sorgt dafür, dass die Invaliditätsleistung bei höheren Invaliditätsgraden überproportional ansteigen kann. Dadurch kann insbesondere bei schweren und dauerhaften Unfallfolgen eine deutlich höhere finanzielle Leistung zur Verfügung stehen.
Ohne Progression steigt die Invaliditätsleistung grundsätzlich entsprechend dem festgestellten Invaliditätsgrad. Bei einer vereinbarten Progression verändert sich die Berechnung: Je höher der Invaliditätsgrad ist, desto stärker kann die Leistung ansteigen.
Wie funktioniert die Progression?
Vereinfacht gesagt beginnt die Progression ab einem bestimmten Invaliditätsgrad zu wirken. Bei geringeren Invaliditätsgraden fällt der Unterschied zur Grundversicherung häufig noch relativ gering aus. Bei schwereren Beeinträchtigungen kann sich die Leistung dagegen deutlich erhöhen.
Ein Beispiel:
Sie vereinbaren eine Invaliditätsgrundsumme von 100.000 Euro und eine Progression von 350 %. Wird nach einem Unfall ein Invaliditätsgrad von 50 % festgestellt, wird nicht einfach nur die Hälfte der Grundsumme ausgezahlt. Durch die Progression kann sich die Leistung deutlich erhöhen.
Die genaue Auszahlung lässt sich jedoch nicht allein anhand der Prozentzahl der Progression bestimmen. Entscheidend ist die konkrete Progressionsstaffel des jeweiligen Tarifs.
Warum kann eine hohe Progression sinnvoll sein?
Bei einer leichten dauerhaften Beeinträchtigung kann die finanzielle Belastung vergleichsweise überschaubar sein. Bei einer schweren Invalidität können dagegen erhebliche zusätzliche Kosten entstehen und sich die persönliche Lebens- und Arbeitssituation grundlegend verändern.
Eine höhere Progression kann deshalb dafür sorgen, dass bei schweren Unfallfolgen deutlich mehr Kapital zur Verfügung steht, ohne dass die Grundversicherungssumme entsprechend extrem hoch gewählt werden muss.
Worauf sollte man bei der Progression achten?
Bei der Auswahl einer Unfallversicherung sollte nicht ausschließlich auf die höchste angegebene Progression geachtet werden. Entscheidend ist das Gesamtpaket aus Grundsumme, Progression, Gliedertaxe und den weiteren Vertragsbedingungen.
Auch eine hohe Progression kann wenig bringen, wenn die zugrunde liegende Versicherungssumme zu niedrig ist oder der Tarif an anderer Stelle ungünstige Bedingungen bietet.
5. Weitere Leistungen der Unfallversicherung
Neben der Invaliditätsleistung können private Unfallversicherungen je nach Tarif zahlreiche weitere Leistungen enthalten. Sie können dabei helfen, die finanziellen und organisatorischen Folgen eines Unfalls abzufedern und die Genesung oder Rückkehr in den Alltag zu unterstützen.
Welche Leistungen tatsächlich versichert sind, hängt vom jeweiligen Tarif und den vereinbarten Bedingungen ab. Zu den möglichen zusätzlichen Leistungen gehören unter anderem:
Unfallrente
Bei besonders schweren und dauerhaften Unfallfolgen kann eine monatliche Unfallrente vereinbart werden. Sie wird ab einem bestimmten Invaliditätsgrad gezahlt und kann eine langfristige finanzielle Unterstützung darstellen.
Bergungs- und Rettungskosten
Nach einem Unfall können beispielsweise bei einem Bergungs- oder Rettungseinsatz Kosten entstehen. Je nach Tarif können solche Aufwendungen bis zu einer vereinbarten Höchstsumme übernommen werden – etwa nach einem Unfall beim Wandern, Skifahren oder auf einer Reise.
Kosmetische Operationen
Verletzungen können sichtbare Narben oder andere dauerhafte Veränderungen hinterlassen. Einige Tarife übernehmen unter bestimmten Voraussetzungen die Kosten für medizinisch erforderliche kosmetische Operationen, die unfallbedingte Beeinträchtigungen beseitigen oder verbessern sollen.
Rehabilitationsleistungen
Nach einem schweren Unfall kann eine längere Rehabilitation notwendig sein. Je nach Tarif können zusätzliche Leistungen für Rehabilitationsmaßnahmen oder bestimmte Unterstützungsangebote vorgesehen sein.
Krankenhaustagegeld und weitere Geldleistungen
Je nach Vertrag können auch Leistungen wie Krankenhaustagegeld, Genesungsgeld, Tagegeld oder eine Sofortleistung bei bestimmten schweren Verletzungen vereinbart werden. Sie können kurzfristige finanzielle Belastungen während der Genesungszeit abfedern.
Todesfallleistung
Eine Todesfallleistung kann vereinbart werden, wenn ein Versicherter infolge eines Unfalls verstirbt. Die vereinbarte Summe wird dann an die bezugsberechtigten Personen ausgezahlt.
Assistance- und Unterstützungsleistungen
Einige Tarife bieten darüber hinaus praktische Unterstützung nach einem Unfall, beispielsweise bei der Organisation bestimmter Hilfsleistungen im Alltag. Je nach Anbieter und Tarif kann der Umfang dieser Leistungen deutlich unterschiedlich sein.
6. Für wen ist eine Unfallversicherung sinnvoll?
Eine private Unfallversicherung kann für viele Menschen eine sinnvolle Ergänzung zur persönlichen Absicherung sein. Besonders interessant ist sie, wenn die finanziellen Folgen einer dauerhaften Unfallverletzung das eigene Leben oder das der Familie erheblich belasten könnten.
Für Berufstätige
Auch wenn über den Beruf bereits ein gesetzlicher Unfallversicherungsschutz besteht, greift dieser nicht bei allen Unfällen im täglichen Leben. Eine private Unfallversicherung kann deshalb auch für Arbeitnehmer eine Ergänzung sein, insbesondere um die finanziellen Folgen von Unfällen in der Freizeit abzusichern.
Für Selbstständige
Für Selbstständige kann eine dauerhafte Unfallfolge besonders weitreichende finanzielle Konsequenzen haben. Neben möglichen zusätzlichen Kosten kann auch die eigene Arbeitsfähigkeit und damit das Einkommen betroffen sein. Eine private Unfallversicherung kann hier eine zusätzliche finanzielle Absicherung bieten.
Für Familien
In einer Familie kann ein schwerer Unfall nicht nur die betroffene Person finanziell belasten. Auch zusätzliche Kosten für Betreuung, Unterstützung im Haushalt oder notwendige Anpassungen des Wohnumfelds können entstehen. Eine passende Unfallversicherung kann dabei helfen, solche finanziellen Belastungen abzufedern.
Für sportlich aktive Menschen
Wer regelmäßig Sport treibt oder viel in der Freizeit unterwegs ist, setzt sich je nach Aktivität unterschiedlichen Unfallrisiken aus. Die private Unfallversicherung kann grundsätzlich auch in der Freizeit und beim Sport gelten. Allerdings sollten mögliche Ausschlüsse und besondere Bedingungen des jeweiligen Tarifs beachtet werden.
Wenn Sie aus Tübingen und der Region kommen, beraten wir Sie gerne persönlich vor Ort und prüfen gemeinsam, welcher Unfallversicherungsschutz zu Ihren Freizeitaktivitäten und Ihrer persönlichen Situation passt.
Für Kinder
Auch für Kinder kann eine private Unfallversicherung interessant sein, da Unfälle nicht nur in der Schule oder auf dem Schulweg passieren. Gerade im privaten Umfeld, beim Spielen, im Haushalt oder beim Sport kann ein zusätzlicher Versicherungsschutz sinnvoll sein.
Für Menschen mit hohen finanziellen Verpflichtungen
Wer beispielsweise eine Familie versorgt, Immobilien finanziert oder von seinem eigenen Einkommen stark abhängig ist, kann von einer zusätzlichen finanziellen Absicherung profitieren. Eine einmalige Invaliditätsleistung kann im Fall einer schweren dauerhaften Unfallfolge flexibel eingesetzt werden.
Entscheidend ist die persönliche Situation
Ob eine private Unfallversicherung sinnvoll ist, lässt sich nicht pauschal beantworten. Entscheidend sind unter anderem die persönliche Lebenssituation, das Einkommen, bestehende Absicherungen und die finanziellen Folgen, die eine dauerhafte Unfallfolge im eigenen Fall haben könnte.
Eine Unfallversicherung sollte deshalb nicht isoliert betrachtet werden. Sie ist ein Baustein der persönlichen Absicherung und sollte sinnvoll mit anderen Versicherungen und Vorsorgelösungen abgestimmt werden.
7. Gesetzliche oder private Unfallversicherung?
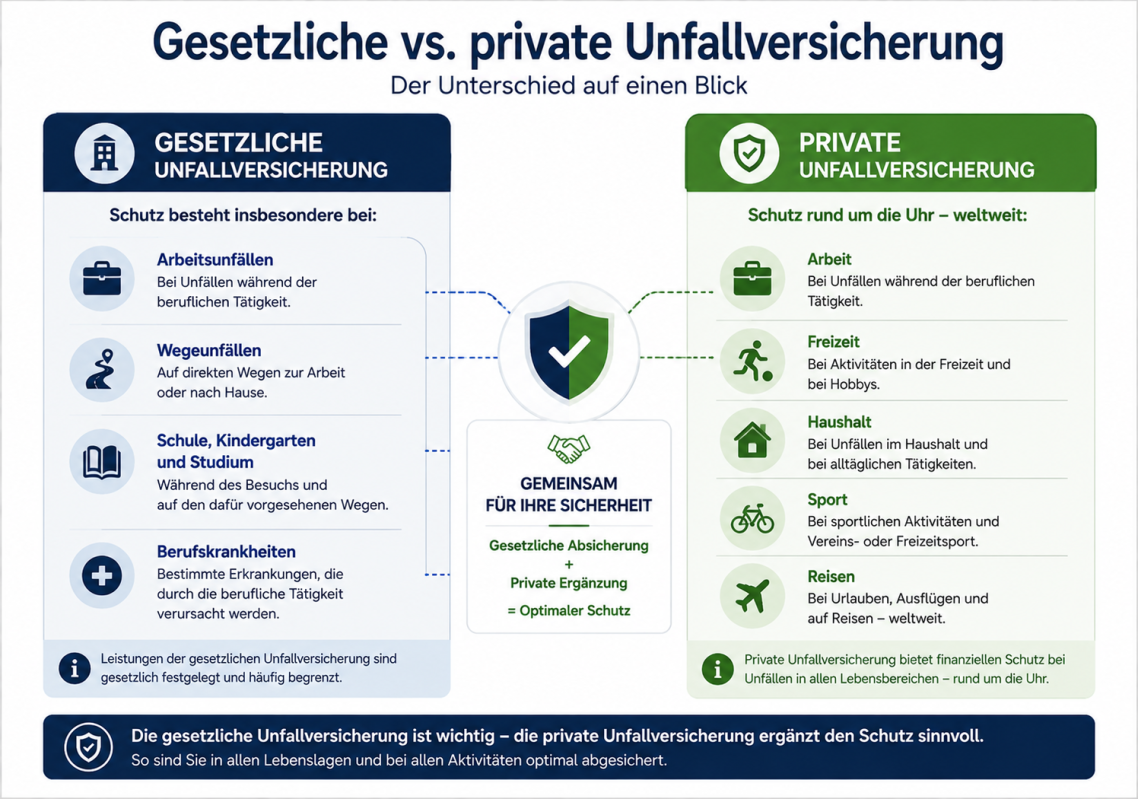
Die gesetzliche Unfallversicherung bietet in Deutschland einen wichtigen Schutz für Beschäftigte, Kinder in bestimmten Einrichtungen und weitere gesetzlich versicherte Personen. Sie greift jedoch nicht bei jedem Unfall im täglichen Leben. Genau hier kann die private Unfallversicherung eine wichtige Ergänzung sein.
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung schützt vor allem bei Unfällen, die im Zusammenhang mit der versicherten Tätigkeit stehen. Dazu gehören beispielsweise Arbeitsunfälle und bestimmte Wegeunfälle. Auch bei Berufskrankheiten können Leistungen vorgesehen sein.
Ein Unfall beim privaten Spaziergang, beim Sport am Wochenende oder im eigenen Haushalt fällt dagegen grundsätzlich nicht unter den gesetzlichen Unfallversicherungsschutz.
Was leistet die private Unfallversicherung?
Die private Unfallversicherung setzt an dieser Lücke an. Sie kann grundsätzlich rund um die Uhr und weltweit gelten und damit auch Unfälle im privaten Lebensbereich absichern.
Ob zu Hause, beim Sport, auf Reisen oder in der Freizeit – entscheidend ist, dass der konkrete Unfall unter den vereinbarten Versicherungsschutz fällt.
Warum kann die private Unfallversicherung sinnvoll sein?
Ein großer Teil des täglichen Lebens findet außerhalb der Arbeit statt. Genau dort besteht häufig kein gesetzlicher Unfallversicherungsschutz.
Die private Unfallversicherung kann deshalb eine zusätzliche finanzielle Absicherung schaffen, wenn ein Unfall zu einer dauerhaften Beeinträchtigung führt. Die Höhe und Art der Leistung richten sich dabei nach dem individuell vereinbarten Versicherungsschutz.
Wichtig: Die gesetzliche und die private Unfallversicherung verfolgen unterschiedliche Ziele und ersetzen einander nicht. Die private Unfallversicherung ergänzt den gesetzlichen Schutz insbesondere um den privaten Lebensbereich.
8. Worauf sollte man bei einer Unfallversicherung achten?
Bei einer Unfallversicherung kommt es nicht allein auf einen möglichst günstigen Beitrag an. Entscheidend ist, wie leistungsstark der Tarif im Ernstfall tatsächlich ist. Schon kleine Unterschiede bei Versicherungssumme, Gliedertaxe oder Vertragsbedingungen können sich auf die mögliche Leistung erheblich auswirken.
Ausreichend hohe Versicherungssumme
Die Versicherungssumme bildet die Grundlage für die Berechnung der Invaliditätsleistung. Sie sollte deshalb so gewählt werden, dass auch bei einer schweren dauerhaften Beeinträchtigung eine ausreichende finanzielle Leistung zur Verfügung steht.
Wie hoch die passende Versicherungssumme ist, hängt unter anderem von der persönlichen Lebenssituation, dem Einkommen und den finanziellen Verpflichtungen ab.
Sinnvolle Progression
Eine Progression kann dafür sorgen, dass die Leistung bei höheren Invaliditätsgraden überproportional ansteigt. Gerade bei schweren Unfallfolgen kann dies einen erheblichen Unterschied machen.
Dabei sollte nicht nur auf eine möglichst hohe Prozentzahl geachtet werden. Entscheidend ist das Zusammenspiel aus Grundsumme, Progression und der konkreten Progressionsstaffel des Tarifs.
Gute Gliedertaxe
Die Gliedertaxe spielt eine wichtige Rolle bei der Ermittlung des Invaliditätsgrades. Sie legt fest, welcher Invaliditätsgrad bei vollständigem Verlust oder vollständiger Funktionsunfähigkeit bestimmter Körperteile oder Sinnesorgane angesetzt wird.
Die Regelungen können sich je nach Versicherer und Tarif unterscheiden. Eine gute Gliedertaxe kann daher im Leistungsfall einen wichtigen Unterschied machen.
Umfangreiche und sinnvolle Leistungen
Neben der Invaliditätsleistung können weitere Leistungen vereinbart sein. Dazu gehören beispielsweise Unfallrente, Bergungs- und Rettungskosten, Rehabilitationsleistungen, kosmetische Operationen oder Sofortleistungen bei bestimmten schweren Verletzungen.
Hier sollte nicht einfach die Anzahl der Zusatzleistungen entscheidend sein. Wichtiger ist, welche Leistungen tatsächlich benötigt werden und unter welchen Voraussetzungen der Versicherer leistet.
Faire Vertragsbedingungen
Auch die Bedingungen im Detail sollten berücksichtigt werden. Dazu gehören beispielsweise Ausschlüsse, Einschränkungen, Fristen und Regelungen zur Feststellung der Invalidität.
Ein günstiger Beitrag ist wenig hilfreich, wenn wichtige Leistungen im Ernstfall nicht oder nur eingeschränkt erbracht werden.
Persönliche Situation berücksichtigen
Die passende Unfallversicherung sollte immer zur eigenen Lebenssituation passen. Beruf, Freizeitaktivitäten, finanzielle Verpflichtungen, Familie und bereits vorhandene Versicherungen können dabei eine Rolle spielen.
9. Was kostet eine Unfallversicherung?
Die Kosten für eine private Unfallversicherung lassen sich nicht pauschal festlegen. Der Beitrag hängt davon ab, wer versichert werden soll und welchen Leistungsumfang die Versicherung bietet.
Eine einfache Unfallversicherung mit einer niedrigeren Versicherungssumme kann entsprechend günstiger sein als ein umfangreicher Tarif mit hoher Invaliditätsleistung, Progression und zusätzlichen Leistungen.
Welche Faktoren beeinflussen den Beitrag?
Unter anderem können folgende Punkte eine Rolle spielen:
Je nach Versicherer können sich die Beiträge bei vergleichbaren Leistungen deutlich unterscheiden. Deshalb lohnt es sich, verschiedene Tarife nicht nur beim Preis, sondern auch beim tatsächlichen Leistungsumfang miteinander zu vergleichen.
Günstig ist nicht automatisch besser
Bei einer Unfallversicherung sollte der Beitrag nicht das wichtigste Auswahlkriterium sein. Entscheidend ist, welche finanzielle Leistung im Fall einer dauerhaften Invalidität tatsächlich zur Verfügung steht und welche Bedingungen dafür erfüllt sein müssen.
Eine besonders günstige Versicherung kann beispielsweise eine niedrigere Grundsumme, eine schwächere Gliedertaxe oder weniger umfangreiche Leistungen enthalten. Umgekehrt ist ein besonders teurer Tarif nicht automatisch die beste Lösung.
10. Was tun nach einem Unfall?
Nach einem Unfall stehen zunächst die eigene Gesundheit und eine notwendige medizinische Behandlung im Vordergrund. Wenn jedoch eine Verletzung schwerwiegender ist oder möglicherweise dauerhafte Folgen zurückbleiben, sollten Sie zusätzlich einige wichtige Punkte beachten.
1. Unfall medizinisch behandeln lassen
Lassen Sie Verletzungen möglichst zeitnah ärztlich untersuchen und behandeln. Die medizinische Dokumentation kann später wichtig sein, um den Unfall und dessen Folgen nachvollziehbar zu belegen.
2. Unfall dokumentieren
Notieren Sie möglichst früh, wann und wie sich der Unfall ereignet hat. Bewahren Sie Arztberichte, Befunde, Rechnungen und andere relevante Unterlagen sorgfältig auf.
3. Versicherung informieren
Melden Sie den Unfall Ihrem Versicherer möglichst zeitnah. Dabei sollten die Angaben zum Unfallhergang und zu den Verletzungen vollständig und wahrheitsgemäß gemacht werden.
4. Entwicklung der Unfallfolgen beobachten
Nicht jede Verletzung zeigt sofort, ob dauerhafte Folgen zurückbleiben. Deshalb ist die weitere medizinische Entwicklung entscheidend. Bei einer dauerhaften Beeinträchtigung kann später die Feststellung des Invaliditätsgrades erforderlich sein.
5. Fristen beachten
Bei der privaten Unfallversicherung gelten bestimmte Fristen für die ärztliche Feststellung und Geltendmachung einer Invalidität. Welche Fristen konkret gelten, hängt von den jeweiligen Versicherungsbedingungen ab.
Deshalb sollten Sie nach einem schweren Unfall nicht unnötig lange warten und die Bedingungen Ihres Vertrags prüfen beziehungsweise sich frühzeitig beraten lassen.
6. Unterlagen vollständig einreichen
Für die Prüfung des Leistungsanspruchs können unter anderem ärztliche Unterlagen, Befunde und weitere Nachweise erforderlich sein. Je vollständiger die Unterlagen sind, desto besser kann der Versicherer den Leistungsfall prüfen.
Wichtig: Die konkreten Melde-, Feststellungs- und Ausschlussfristen können sich je nach Vertrag unterscheiden. Maßgeblich sind immer die Bedingungen Ihrer Unfallversicherung.
Wenn Sie nach einem Unfall unsicher sind, welche Schritte erforderlich sind oder ob ein Anspruch auf Leistungen bestehen könnte, sollten Sie sich möglichst frühzeitig Unterstützung holen.
Achten Sie bei einer Unfallversicherung nicht nur auf den Beitrag. Entscheidend ist, wie hoch die Leistung bei einer schweren Invalidität tatsächlich ausfallen kann. Eine ausreichend hohe Versicherungssumme, eine sinnvolle Progression und eine gute Gliedertaxe können im Ernstfall einen großen Unterschied machen.
Prüfen Sie, welcher Versicherungsschutz zu Ihrer persönlichen Situation und Ihrem tatsächlichen Absicherungsbedarf passt.
11. Häufige Fragen zur Unfallversicherung
Weitere Versicherungen
Neben der Unfallversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Unfallversicherung in Ihrer Region
Sie möchten Ihre persönliche Unfallabsicherung besprechen? Wir beraten Sie rund um die private Unfallversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihren individuellen Absicherungsbedarf zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Eine private Unfallversicherung sollte zu Ihrer persönlichen Lebenssituation und Ihrem individuellen Absicherungsbedarf passen. Entscheidend ist dabei nicht allein der Beitrag, sondern vor allem, welche Leistungen im Falle eines Unfalls tatsächlich vereinbart sind.
Wir betrachten Ihre persönliche Situation und Ihre bestehende Absicherung. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede bei Leistungen, Versicherungssumme und wichtigen Vertragsbedingungen verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Kosten und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer persönlichen Situation und Ihres individuellen Absicherungsbedarfs
✓ Unterstützung bei der Auswahl eines passenden Unfallversicherungsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt private Unfallversicherung persönlich prüfen
Ein Unfall kann unerwartete finanzielle Folgen haben – insbesondere dann, wenn eine dauerhafte Beeinträchtigung zurückbleibt. Gemeinsam prüfen wir, welcher Versicherungsschutz zu Ihrer persönlichen Situation passt und worauf Sie bei der Auswahl achten sollten.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.