📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Schutz für Ihr Wohngebäude: Absicherung des Hauses und fest verbundener Bestandteile gegen versicherte Schäden.
✅Wichtige Grundgefahren: Schutz unter anderem vor Schäden durch Feuer, Leitungswasser, Sturm und Hagel.
✅Elementarschutz: Ergänzbar gegen Naturgefahren wie Starkregen, Überschwemmung, Rückstau oder Schneedruck.
✅Folgekosten mitversichern: Je nach Tarif können auch Aufräum-, Abbruch- und weitere Kosten nach einem Schaden abgedeckt sein.
✅Individuell absichern: Versicherungsschutz und Beitrag richten sich unter anderem nach Gebäude, Standort, Wohnfläche und gewählten Leistungen.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 25.08.2026
📖 Inhalt
1. Was ist eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung schützt Eigentümer vor den finanziellen Folgen von Schäden am eigenen Wohngebäude. Sie übernimmt je nach Tarif die Kosten für Reparatur, Wiederherstellung oder den Wiederaufbau, wenn das Gebäude durch eine versicherte Gefahr beschädigt oder zerstört wird.
Zum versicherten Gebäude gehören grundsätzlich nicht nur die Wände und das Dach. Auch fest mit dem Gebäude verbundene Bestandteile und Einrichtungen können zum Versicherungsschutz gehören.
Welche Schäden tatsächlich abgesichert sind, hängt vom gewählten Tarif ab. Zu den wichtigsten versicherbaren Gefahren gehören Feuer, Leitungswasser, Sturm und Hagel. Naturgefahren wie Starkregen, Überschwemmung oder Rückstau sind dagegen häufig nur über einen zusätzlichen Elementarschutz versichert.
Ziel der Versicherung ist es, Eigentümer vor hohen finanziellen Belastungen zu schützen, die durch einen größeren Gebäudeschaden entstehen können.
2. Wie funktioniert die Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird individuell auf das jeweilige Gebäude und den gewünschten Versicherungsschutz abgestimmt. Dabei werden unter anderem die Größe, Bauart, Nutzung und der Standort des Hauses berücksichtigt. Auch die gewünschten versicherten Gefahren und eine mögliche Selbstbeteiligung haben Einfluss auf den Beitrag.
Im ersten Schritt wird festgelegt, welche Gefahren abgesichert werden sollen. Zum grundlegenden Versicherungsschutz gehören je nach Tarif beispielsweise Feuer, Leitungswasser, Sturm und Hagel. Zusätzliche Bausteine wie der Elementarschutz können den Versicherungsschutz beispielsweise um Schäden durch Starkregen, Überschwemmung oder Rückstau erweitern.
Kommt es zu einem versicherten Schaden, sollte dieser möglichst schnell dem Versicherer gemeldet und entsprechend dokumentiert werden. Der Versicherer prüft anschließend, ob und in welchem Umfang der Schaden durch den Vertrag abgedeckt ist.
Wird der Schaden anerkannt, übernimmt die Versicherung die vereinbarten Kosten für die Reparatur oder Wiederherstellung des Gebäudes. Je nach Tarif können dabei auch bestimmte Folgekosten, beispielsweise für Aufräum- oder Abbrucharbeiten, berücksichtigt werden.
Wie umfangreich der Schutz tatsächlich ist, hängt immer von den vereinbarten Leistungen und Bedingungen des jeweiligen Tarifs ab. Deshalb lohnt es sich, nicht nur auf den Preis, sondern vor allem auf den Leistungsumfang zu achten.
3. Welche Schäden sind versichert?
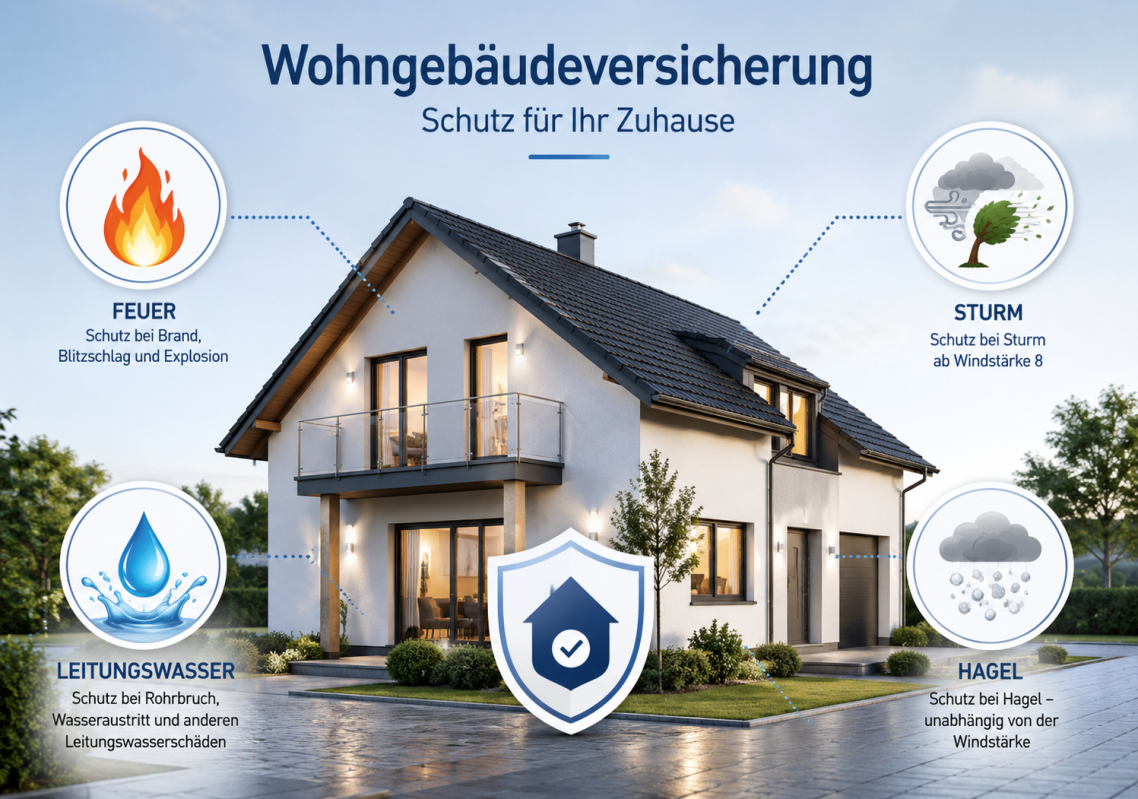
Eine Wohngebäudeversicherung schützt je nach Tarif vor verschiedenen Gefahren, die erhebliche Schäden am Gebäude verursachen können. Zu den wichtigsten Bereichen gehören Feuer, Leitungswasser, Sturm und Hagel.
Feuerschäden können beispielsweise durch einen Brand, Blitzschlag oder eine Explosion entstehen. Je nach Tarif können auch bestimmte Folgeschäden, etwa durch Rauch oder Ruß, mitversichert sein.
Leitungswasserschäden entstehen, wenn Wasser bestimmungswidrig aus Rohren oder angeschlossenen Anlagen austritt. Abgesichert sein können unter anderem Schäden durch Rohrbruch oder Frost.
Sturm- und Hagelschäden können beispielsweise Dächer, Fassaden, Fenster oder andere Gebäudebestandteile beschädigen. Welche Voraussetzungen für den Versicherungsschutz gelten, hängt vom jeweiligen Tarif ab.
Welche Gefahren und Schäden tatsächlich versichert sind, sollte immer anhand der konkreten Versicherungsbedingungen geprüft werden.
4. Elementarschutz – wichtiger Zusatzschutz
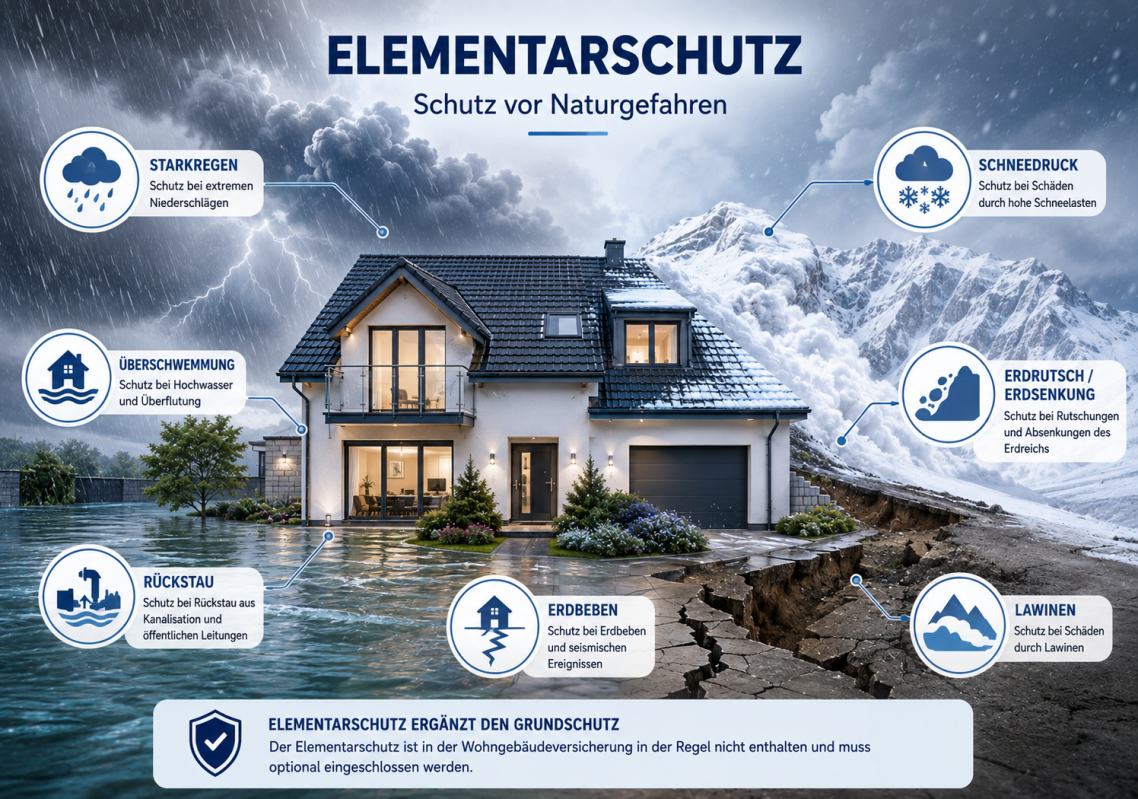
Nicht alle Naturgefahren sind automatisch über eine klassische Wohngebäudeversicherung abgesichert. Gerade Ereignisse wie Starkregen, Überschwemmungen oder Rückstau können jedoch erhebliche Schäden am Gebäude verursachen. Ein zusätzlicher Elementarschutz kann den Versicherungsschutz deshalb sinnvoll erweitern.
Je nach Tarif können unter anderem folgende Naturgefahren versichert werden:
Der Elementarschutz greift, wenn das Gebäude durch eine entsprechend versicherte Naturgefahr beschädigt wird. Je nach Vertrag können beispielsweise Kosten für Reparaturen, die Beseitigung von Schäden oder die Wiederherstellung des Gebäudes übernommen werden.
Ob und in welchem Umfang ein solcher Schutz sinnvoll ist, hängt unter anderem von der Lage und Beschaffenheit des Grundstücks ab. Auch Gebäude in Regionen, die auf den ersten Blick wenig gefährdet erscheinen, können beispielsweise durch Starkregen oder Rückstau betroffen sein.
5. Was ist bei einer Wohngebäudeversicherung versichert?
Die Wohngebäudeversicherung bezieht sich grundsätzlich auf das Gebäude selbst und fest damit verbundene Bestandteile. Welche Gebäudeteile und Einrichtungen im Einzelnen mitversichert sind, hängt vom jeweiligen Tarif und den vereinbarten Bedingungen ab.
Typischerweise können unter anderem folgende Bestandteile zum Versicherungsschutz gehören:
Auch bestimmte Kosten, die infolge eines versicherten Schadens entstehen, können übernommen werden. Dazu können beispielsweise Aufräum-, Abbruch- oder Entsorgungskosten gehören.
Wichtig: Nicht alles, was sich auf dem Grundstück befindet, ist automatisch versichert. Beispielsweise können Carports, Gartenhäuser, Zäune oder andere Grundstücksbestandteile je nach Vertrag separat eingeschlossen werden müssen.
Deshalb sollte vor dem Abschluss genau geprüft werden, welche Gebäudebestandteile und zusätzlichen Einrichtungen im eigenen Vertrag tatsächlich versichert sind.
💡 Deyle Finanz - Tipp
Bei einer Wohngebäudeversicherung sollte nicht allein der günstigste Beitrag entscheidend sein. Wichtig ist, dass die Versicherungssumme ausreichend bemessen ist und die für Ihre Immobilie relevanten Gefahren tatsächlich abgedeckt sind.
Gerade beim Elementarschutz lohnt sich ein genauer Blick in die Vertragsbedingungen. Starkregen, Überschwemmung oder Rückstau können auch dort zu erheblichen Schäden führen, wo bisher kein entsprechender Schaden aufgetreten ist.
Ein Tarif sollte deshalb nicht nur günstig sein, sondern vor allem zu Ihrer Immobilie und Ihrem persönlichen Absicherungsbedarf passen.
6. Was kostet eine Wohngebäudeversicherung?
Die Kosten für eine Wohngebäudeversicherung lassen sich nicht pauschal festlegen. Der Beitrag richtet sich nach verschiedenen Faktoren rund um das Gebäude und den gewünschten Versicherungsschutz. Deshalb kann der Preis für zwei vergleichbare Häuser deutlich unterschiedlich ausfallen.
Eine wichtige Rolle spielen unter anderem:
Auch die Höhe der gewünschten Versicherungssumme beeinflusst den Beitrag. Sie sollte ausreichend bemessen sein, damit das Gebäude im Schadenfall angemessen wiederhergestellt werden kann.
Eine höhere Selbstbeteiligung kann den laufenden Beitrag reduzieren. Im Schadenfall müssen Sie dann allerdings einen größeren Teil der Kosten selbst übernehmen.
Bei der Wahl einer Wohngebäudeversicherung sollte deshalb nicht ausschließlich der günstigste Beitrag entscheidend sein. Viel wichtiger ist, dass Versicherungssumme und Leistungsumfang zu Ihrer Immobilie und Ihrem individuellen Absicherungsbedarf passen.
Wenn Sie eine Immobilie in Reutlingen besitzen, beraten wir Sie gerne persönlich vor Ort und prüfen gemeinsam, welcher Versicherungsschutz zu Ihrem Gebäude und den örtlichen Gegebenheiten passt.
7. Für wen lohnt sich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung ist vor allem für Eigentümer von Wohnimmobilien sinnvoll. Wer ein eigenes Haus besitzt, trägt auch das finanzielle Risiko, wenn das Gebäude durch Feuer, Leitungswasser, Sturm, Hagel oder andere versicherte Gefahren beschädigt wird.
Besonders bei größeren Schäden können schnell hohe Kosten für Reparaturen oder sogar den Wiederaufbau entstehen. Eine Wohngebäudeversicherung kann dabei helfen, dieses finanzielle Risiko abzufedern und das eigene Vermögen zu schützen.
Auch für Eigentümer, die ihre Immobilie vermieten, kann eine Wohngebäudeversicherung wichtig sein. Denn Schäden am Gebäude fallen grundsätzlich in den Verantwortungsbereich des Eigentümers und sollten entsprechend abgesichert werden.
Bei einer Eigentumswohnung gelten besondere Bedingungen. Hier wird das Gebäude in der Regel über die Wohnungseigentümergemeinschaft abgesichert. Für den einzelnen Eigentümer ist daher insbesondere wichtig zu prüfen, welcher Versicherungsschutz über die Gemeinschaft besteht und ob zusätzlicher Schutz erforderlich ist.
Wer zur Miete wohnt, benötigt dagegen grundsätzlich keine eigene Wohngebäudeversicherung für das Gebäude. Für persönliche Gegenstände und den eigenen Hausrat kann stattdessen eine Hausratversicherung relevant sein.
8. Wohngebäudeversicherung oder Hausratversicherung?
Wohngebäudeversicherung und Hausratversicherung werden häufig miteinander verwechselt. Beide Versicherungen schützen zwar vor finanziellen Folgen von Schäden, sichern aber unterschiedliche Dinge ab.
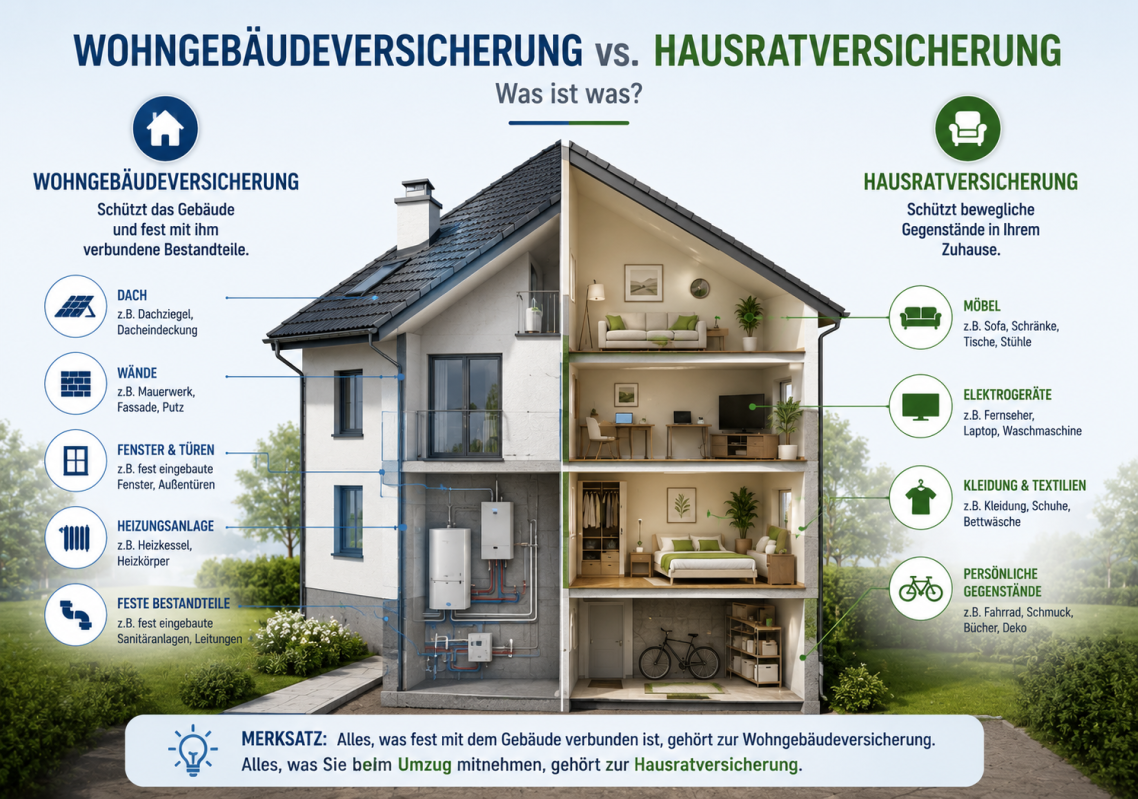
Die Wohngebäudeversicherung schützt das Gebäude selbst. Dazu gehören beispielsweise Dach, Wände, fest eingebaute Bestandteile sowie bestimmte technische und sanitäre Einrichtungen. Sie greift, wenn das Gebäude durch eine versicherte Gefahr beschädigt oder zerstört wird.
Die Hausratversicherung schützt dagegen die beweglichen Gegenstände im Gebäude. Dazu zählen beispielsweise Möbel, Kleidung, Elektrogeräte, Fahrräder und andere persönliche Besitztümer.
Ein einfacher Merksatz hilft bei der Unterscheidung:
Alles, was fest mit dem Gebäude verbunden ist, gehört grundsätzlich zum Gebäudeschutz. Alles, was Sie beim Umzug mitnehmen würden, gehört in der Regel zum Hausrat.
Für Eigentümer eines Hauses können beide Versicherungen sinnvoll sein, da sie unterschiedliche Bereiche absichern. Die Wohngebäudeversicherung schützt die Immobilie, während die Hausratversicherung den persönlichen Besitz im Inneren absichert.
Welche Gegenstände und Gebäudebestandteile im Einzelfall versichert sind, hängt immer von den jeweiligen Vertragsbedingungen ab.
9. Häufige Fragen zur Wohngebäudeversicherung
Weitere Versicherungen
Neben der Wohngebäudeversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Wohngebäudeversicherung in Ihrer Region
Sie möchten Ihre Immobilie persönlich absichern? Wir beraten Sie rund um die Wohngebäudeversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre Immobilie und Ihren individuellen Absicherungsbedarf zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Eine Wohngebäudeversicherung sollte zuverlässig zu Ihrer Immobilie und den damit verbundenen Risiken passen. Entscheidend ist daher nicht allein der Versicherungsbeitrag, sondern vor allem, welche Schäden und Bestandteile des Gebäudes tatsächlich abgesichert sind.
Wir betrachten Ihre Immobilie, die bestehende Absicherung und Ihren individuellen Bedarf. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede bei Leistungen, Kosten und wichtigen Vertragsbedingungen verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Kosten und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer Immobilie und Ihres individuellen Absicherungsbedarfs
✓ Unterstützung bei der Auswahl eines passenden Versicherungsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt Wohngebäudeversicherung persönlich prüfen
Schäden am eigenen Gebäude können schnell hohe finanzielle Folgen haben. Gemeinsam prüfen wir, welche Risiken für Ihre Immobilie relevant sind und welcher Versicherungsschutz zu Ihrer persönlichen Situation und Ihrem individuellen Bedarf passen kann.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.