📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅ Ein- oder Zweibettzimmer: Mehr Privatsphäre und Komfort während des Krankenhausaufenthalts.
✅Chefarzt- bzw. Wahlarztbehandlung: Möglichkeit, sich von einem gewünschten Arzt oder Spezialisten behandeln zu lassen.
✅Freie Krankenhauswahl: Je nach Tarif kann auch die Behandlung in einem anderen als dem nächstgelegenen geeigneten Krankenhaus abgesichert sein.
✅Behandlung durch Spezialisten: Zugang zu spezialisierten Ärzten und Behandlungsmöglichkeiten kann je nach Tarif eingeschlossen sein.
✅Individueller Versicherungsschutz: Verschiedene Tarife ermöglichen eine Anpassung der Leistungen an die persönlichen Wünsche und den gewünschten Leistungsumfang.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 22.08.2026
📖 Inhalt
1. Was ist eine Stationäre Krankenzusatzversicherung?
Die stationäre Krankenzusatzversicherung ergänzt die Leistungen der gesetzlichen Krankenversicherung bei einem Krankenhausaufenthalt. Sie übernimmt je nach Tarif zusätzliche Leistungen, die gesetzlich Versicherte sonst selbst bezahlen müssten oder auf die sie keinen Anspruch haben.
Dazu gehören insbesondere Wahlleistungen wie die Unterbringung im Ein- oder Zweibettzimmer sowie die Behandlung durch einen Chefarzt oder Wahlarzt. Je nach Tarif können außerdem weitere Leistungen, beispielsweise die freie Krankenhauswahl oder bestimmte Zusatzleistungen für die Behandlung, enthalten sein.
Damit können gesetzlich Versicherte ihren Versicherungsschutz im Krankenhaus deutlich erweitern und sich bei einem stationären Aufenthalt mehr Komfort und zusätzliche Wahlmöglichkeiten sichern. Welche Leistungen tatsächlich übernommen werden, hängt immer vom gewählten Tarif und den jeweiligen Vertragsbedingungen ab.
2. Wie funktioniert die Stationäre Krankenzusatzversicherung?
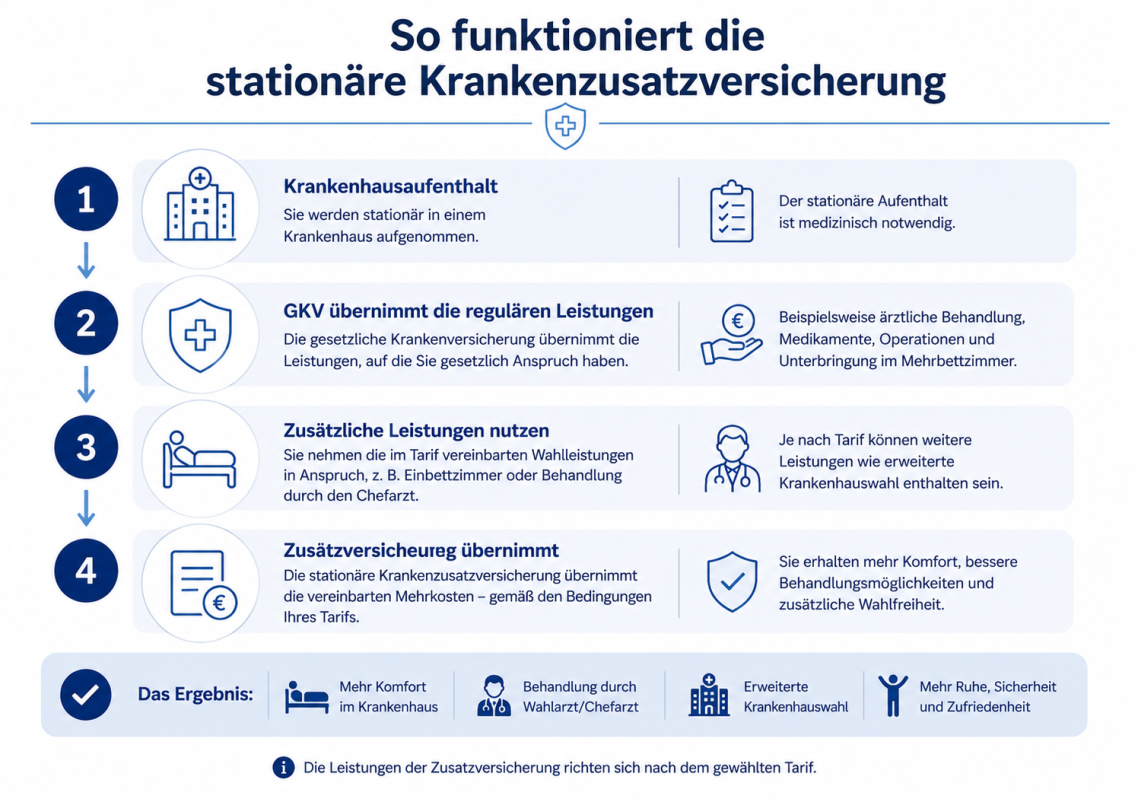
Die stationäre Krankenzusatzversicherung funktioniert als Ergänzung zur gesetzlichen Krankenversicherung. Die gesetzliche Krankenversicherung bleibt dabei der grundlegende Versicherungsschutz und übernimmt weiterhin die gesetzlich vorgesehenen Leistungen im Krankenhaus.
Die Zusatzversicherung kommt für die zusätzlich vereinbarten Leistungen auf. Welche Kosten sie übernimmt und in welchem Umfang, wird bereits bei Vertragsabschluss im jeweiligen Tarif festgelegt. Im Krankenhaus können dadurch Leistungen in Anspruch genommen werden, die über den üblichen Leistungsumfang der gesetzlichen Krankenversicherung hinausgehen.
Im Leistungsfall müssen Sie sich grundsätzlich nicht selbst um die Kosten der allgemeinen Krankenhausbehandlung kümmern. Die Abrechnung der gesetzlich vorgesehenen Leistungen erfolgt weiterhin über die gesetzliche Krankenversicherung. Für die zusätzlich abgesicherten Leistungen greift die private Krankenzusatzversicherung entsprechend den vertraglichen Vereinbarungen.
Damit lässt sich der bestehende Versicherungsschutz der gesetzlichen Krankenversicherung gezielt erweitern, ohne dass die gesamte Krankenversicherung gewechselt werden muss.
3. Für wen lohnt sich eine stationäre Krankenzusatzversicherung?
Eine stationäre Krankenzusatzversicherung kann für gesetzlich Versicherte interessant sein, die sich bei einem Krankenhausaufenthalt mehr Wahlmöglichkeiten und zusätzlichen Komfort wünschen. Die gesetzliche Krankenversicherung bietet eine grundlegende medizinische Versorgung, lässt bei bestimmten Leistungen jedoch weniger individuelle Auswahl zu.
Besonders interessant kann die Versicherung für Menschen sein, denen beispielsweise die Unterbringung im Ein- oder Zweibettzimmer oder die Behandlung durch einen gewünschten Arzt wichtig ist. Auch wer im Krankenhaus Wert auf mehr Privatsphäre und eine möglichst individuelle Versorgung legt, kann von einer stationären Zusatzversicherung profitieren.
Sinnvoll kann ein Abschluss außerdem sein, wenn Sie sich frühzeitig gegen mögliche zukünftige Krankenhausaufenthalte absichern möchten. Denn ein Abschluss in jungen Jahren kann unter Umständen mit günstigeren Beiträgen verbunden sein. Zudem spielen beim Abschluss häufig Gesundheitsfragen eine Rolle.
Ob eine stationäre Krankenzusatzversicherung tatsächlich sinnvoll ist, hängt letztlich von den persönlichen Ansprüchen, der finanziellen Situation und dem gewünschten Leistungsumfang ab. Entscheidend ist daher nicht nur der Preis, sondern vor allem, welche Leistungen im jeweiligen Tarif tatsächlich versichert sind.
4. Welche Leistungen bietet eine stationäre Krankenzusatzversicherung?
Eine stationäre Krankenzusatzversicherung kann den Versicherungsschutz der gesetzlichen Krankenversicherung bei einem Krankenhausaufenthalt deutlich erweitern. Welche Leistungen tatsächlich versichert sind, hängt vom jeweiligen Tarif ab. Besonders häufig geht es um zusätzliche Wahlleistungen, die gesetzlich Versicherte ohne entsprechende Zusatzversicherung selbst tragen müssten.
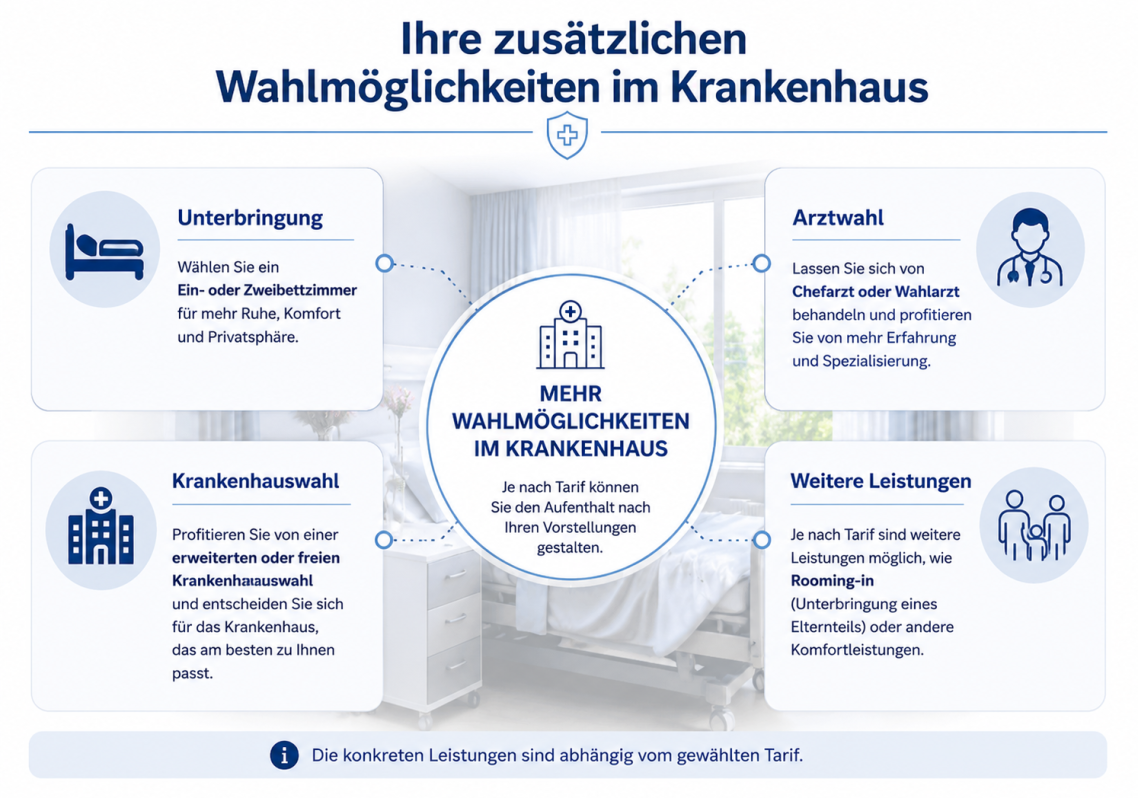
Ein- oder Zweibettzimmer
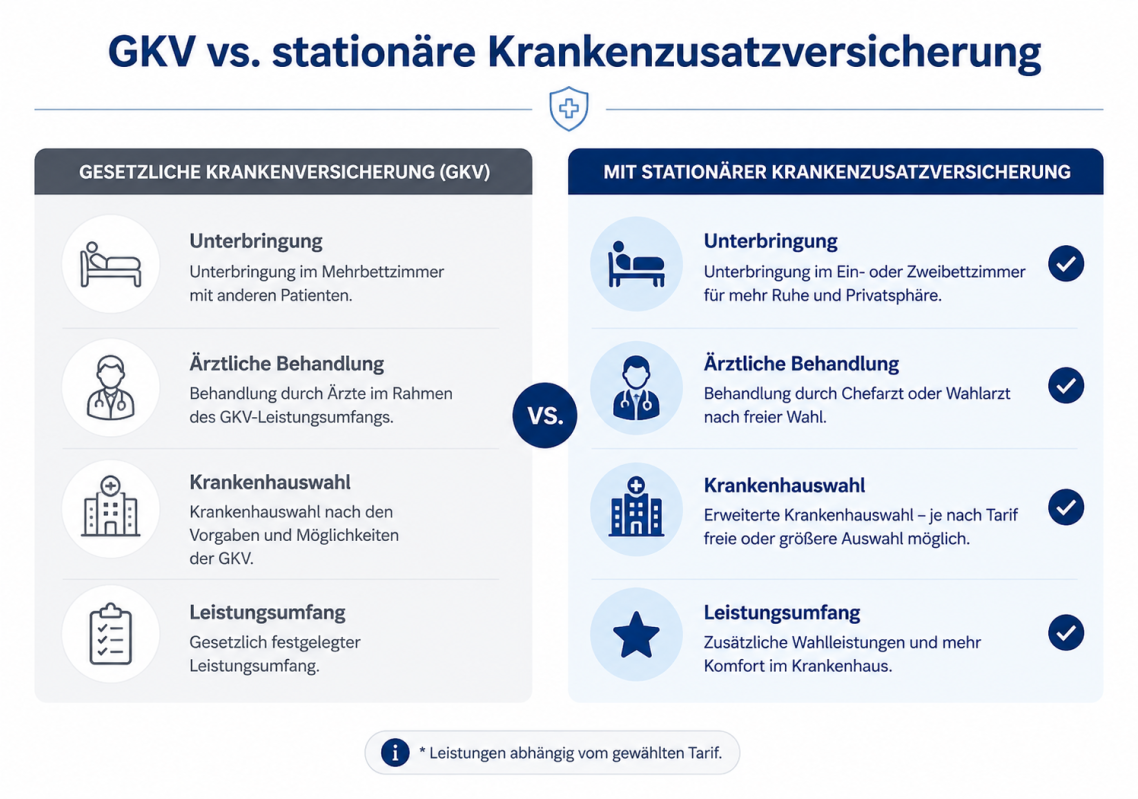
Eine der bekanntesten Leistungen ist die Unterbringung im Ein- oder Zweibettzimmer. Während gesetzlich Versicherte grundsätzlich Anspruch auf die Unterbringung im Mehrbettzimmer haben, kann eine stationäre Zusatzversicherung je nach Tarif die Mehrkosten für ein Ein- oder Zweibettzimmer übernehmen.
Das kann bei einem Krankenhausaufenthalt für deutlich mehr Privatsphäre und Ruhe sorgen. Gerade bei längeren Aufenthalten kann eine angenehmere Unterbringung einen spürbaren Unterschied machen.
Behandlung durch den Chefarzt oder Wahlarzt
Je nach Tarif kann auch die privatärztliche Behandlung durch einen Chefarzt oder anderen Wahlarzt versichert sein. Dadurch besteht die Möglichkeit, sich im Rahmen der vereinbarten Bedingungen gezielt von einem bestimmten Arzt behandeln zu lassen.
Wichtig ist dabei, dass nicht automatisch jede Behandlung durch jeden gewünschten Arzt abgesichert ist. Entscheidend sind die konkreten tariflichen Vereinbarungen und die Abrechnung nach der Gebührenordnung für Ärzte (GOÄ).
Freie Krankenhauswahl
Die gesetzliche Krankenversicherung kann bei der Wahl des Krankenhauses Einschränkungen vorsehen. Eine stationäre Krankenzusatzversicherung kann hier zusätzliche Möglichkeiten schaffen und je nach Tarif auch die freie Krankenhauswahl absichern.
Das kann insbesondere dann interessant sein, wenn Sie sich bewusst für ein bestimmtes Krankenhaus entscheiden möchten, beispielsweise weil dort ein Spezialist tätig ist oder das Krankenhaus über besondere Behandlungsmöglichkeiten verfügt.
Behandlung durch Spezialisten
Ein weiterer Vorteil kann die Möglichkeit sein, sich im Rahmen der versicherten Wahlleistungen durch Spezialisten oder besonders erfahrene Ärzte behandeln zu lassen.
Gerade bei komplexeren Erkrankungen kann es für Versicherte wichtig sein, nicht ausschließlich auf die allgemeine Krankenhausversorgung angewiesen zu sein.
Welche Ärzte und Behandlungen tatsächlich eingeschlossen sind, richtet sich auch hier nach dem jeweiligen Tarif.
Rooming-in und weitere Leistungen
Je nach Tarif können darüber hinaus weitere Leistungen enthalten sein. Dazu kann beispielsweise Rooming-in gehören, also die Unterbringung eines Elternteils bei einem stationär behandelten Kind. Auch weitere tarifabhängige Leistungen rund um den Krankenhausaufenthalt können vereinbart werden.
Deshalb lohnt sich ein genauer Blick in die Versicherungsbedingungen. Zwei Tarife können auf den ersten Blick ähnliche Leistungen bieten und sich bei wichtigen Details trotzdem deutlich unterscheiden.
5. Worauf sollte man beim Abschluss einer stationären Krankenzusatzversicherung achten?
Bei einer stationären Krankenzusatzversicherung sollte nicht allein der monatliche Beitrag entscheidend sein. Viel wichtiger ist, welche Leistungen tatsächlich versichert sind und unter welchen Bedingungen die Versicherung im Leistungsfall zahlt. Die Tarife der verschiedenen Anbieter können sich dabei in wichtigen Punkten deutlich unterscheiden. Wenn Sie aus Tübingen und der Umgebung kommen, unterstützen wir Sie gerne dabei, die Leistungen verschiedener Tarife zu vergleichen und den passenden Versicherungsschutz für Ihren Bedarf zu finden.
Leistungsumfang
Zunächst sollte geprüft werden, welche Wahlleistungen der Tarif tatsächlich abdeckt. Dazu gehören insbesondere die gewünschte Unterbringung im Ein- oder Zweibettzimmer, die Behandlung durch einen Chefarzt oder Wahlarzt sowie die Krankenhauswahl. Auch zusätzliche Leistungen wie Rooming-in können je nach Tarif eine Rolle spielen.
Erstattungsgrenzen und Einschränkungen
Ein günstiger Tarif kann auf den ersten Blick attraktiv wirken, enthält aber möglicherweise Begrenzungen bei der Erstattung. Deshalb sollte genau geprüft werden, ob Leistungen beispielsweise nur bis zu bestimmten Höchstbeträgen oder unter bestimmten Voraussetzungen übernommen werden.
Wartezeiten und Leistungsstaffeln
Bei vielen Tarifen können Wartezeiten oder anfängliche Leistungsbegrenzungen eine Rolle spielen. Gerade bei einem kurzfristig bevorstehenden Krankenhausaufenthalt ist es deshalb wichtig zu wissen, ab wann der vollständige Versicherungsschutz besteht.
Gesundheitsfragen
Vor dem Abschluss werden häufig Gesundheitsfragen gestellt. Diese sollten immer vollständig und wahrheitsgemäß beantwortet werden. Falsche oder unvollständige Angaben können später zu Problemen bei der Leistungserstattung führen.
Beitragsentwicklung
Auch die langfristige Beitragsentwicklung sollte berücksichtigt werden. Ein besonders günstiger Einstiegsbeitrag bedeutet nicht automatisch, dass der Tarif dauerhaft günstiger bleibt. Deshalb lohnt es sich, neben dem aktuellen Beitrag auch die Tarifstruktur und die langfristige Beitragsentwicklung zu betrachten.
Altersrückstellungen
Je nach Tarif werden Altersrückstellungen gebildet oder nicht. Dieser Unterschied kann sich auf die Beitragsentwicklung und die langfristige Kalkulation des Tarifs auswirken und sollte bei einem Vergleich berücksichtigt werden.
Selbstbeteiligung
Bei manchen Tarifen ist eine Selbstbeteiligung vorgesehen. In diesem Fall tragen Versicherte einen festgelegten Teil der Kosten selbst, während die Versicherung die darüber hinausgehenden Kosten im tariflich vereinbarten Umfang übernimmt.
Ob eine Selbstbeteiligung enthalten ist und wie hoch sie ausfällt, sollte beim Tarifvergleich berücksichtigt werden. Ein Tarif mit Selbstbeteiligung kann zwar einen niedrigeren Beitrag bieten, dafür können im Leistungsfall zusätzliche Kosten entstehen.
💡 Deyle Finanz - Tipp
Bei einer stationären Krankenzusatzversicherung sollte nicht allein der günstigste Beitrag entscheidend sein. Wichtig ist, dass die Leistungen auch im Ernstfall zu den eigenen Vorstellungen passen – insbesondere bei Ein- oder Zweibettzimmer, Wahlarztbehandlung und Krankenhauswahl.
Ein genauer Vergleich der Tarifbedingungen hilft dabei, einen Versicherungsschutz zu finden, der sowohl beim Leistungsumfang als auch langfristig zum eigenen Bedarf passt.
6. Häufige Fragen zur Stationären Krankenzusatzversicherung
Weitere Versicherungen
Neben der Stationären Zusatzversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Stationäre Zusatzversicherung in Ihrer Region
Sie möchten Ihre Absicherung für einen Krankenhausaufenthalt persönlich besprechen? Wir beraten Sie rund um die stationäre Krankenzusatzversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihre individuellen Wünsche zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Die gesetzliche Krankenversicherung bietet eine medizinische Grundversorgung, bei einem Krankenhausaufenthalt bestehen jedoch je nach Situation Unterschiede beim gewünschten Leistungsumfang. Eine stationäre Krankenzusatzversicherung kann diesen Schutz gezielt ergänzen.
Wir betrachten Ihre persönliche Situation und Ihre individuellen Wünsche an die Absicherung im Krankenhaus. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede – beispielsweise bei der Unterbringung, der Behandlung durch Wahlärzte und weiteren stationären Leistungen – verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Beiträgen und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer persönlichen Wünsche und Ihres individuellen Absicherungsbedarfs
✓ Unterstützung bei der Auswahl eines passenden Versicherungsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt stationäre Krankenzusatzversicherung persönlich prüfen
Eine stationäre Krankenzusatzversicherung kann den gesetzlichen Krankenversicherungsschutz bei einem Krankenhausaufenthalt um zusätzliche Leistungen ergänzen. Gemeinsam prüfen wir, welche Leistungen Ihnen besonders wichtig sind und welcher Versicherungsschutz zu Ihrer persönlichen Situation passen kann.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.