📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Finanzielle Lücke schließen: Nach 6 Wochen Lohnfortzahlung zahlt die Krankenkasse nur noch Krankengeld (maximal ca. 75–78 % des Nettoeinkommens) – die Krankentagegeldversicherung gleicht diese Einkommenseinbuße zu 100 % aus.
✅Existenziell für Selbstständige & Freiberufler: Da Lohnfortzahlung für Selbstständige entfällt, sichert das Krankentagegeld ab dem gewählten Tag (z. B. ab Tag 8, 15 oder 22) den laufenden Lebensunterhalt und die Betriebskosten.
✅Steuerfreie Auszahlung: Das Krankentagegeld wird grundsätzlich steuerfrei ausgezahlt und unterliegt grundsätzlich nicht dem Progressionsvorbehalt.
✅Anpassbarer Bedarf: Die Höhe des Krankentagegeldes kann individuell berechnet und an Ihr tatsächliches Nettoeinkommen angepasst werden, damit im Krankheitsfall keine Übersicherung oder Unterdeckung entsteht.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 19.08.2026
📖 Inhalt
1. Was ist eine Krankentagegeldversicherung?
Die Krankentagegeldversicherung ist eine private Zusatzversicherung, die Sie vor den finanziellen Folgen einer längeren Arbeitsunfähigkeit schützt. Wenn Sie durch Krankheit oder einen Unfall über einen längeren Zeitraum nicht arbeiten können, gleicht sie den Verdienstausfall aus und sichert so Ihren gewohnten Lebensstandard.
Die Versicherung zahlt für jeden Tag der Krankschreibung einen fest vereinbarten Geldbetrag aus. Wichtig zu wissen: Das Krankentagegeld dient rein dem Einkommensersatz zur Deckung Ihrer laufenden Lebenshaltungskosten wie Miete, Kredite oder Lebensmitteleinkäufe. Es unterscheidet sich damit grundlegend vom Krankenhaustagegeld, das lediglich Zusatzkosten während eines stationären Krankenhausaufenthalts abdeckt.
2. Wie funktioniert die Krankentagegeldversicherung?
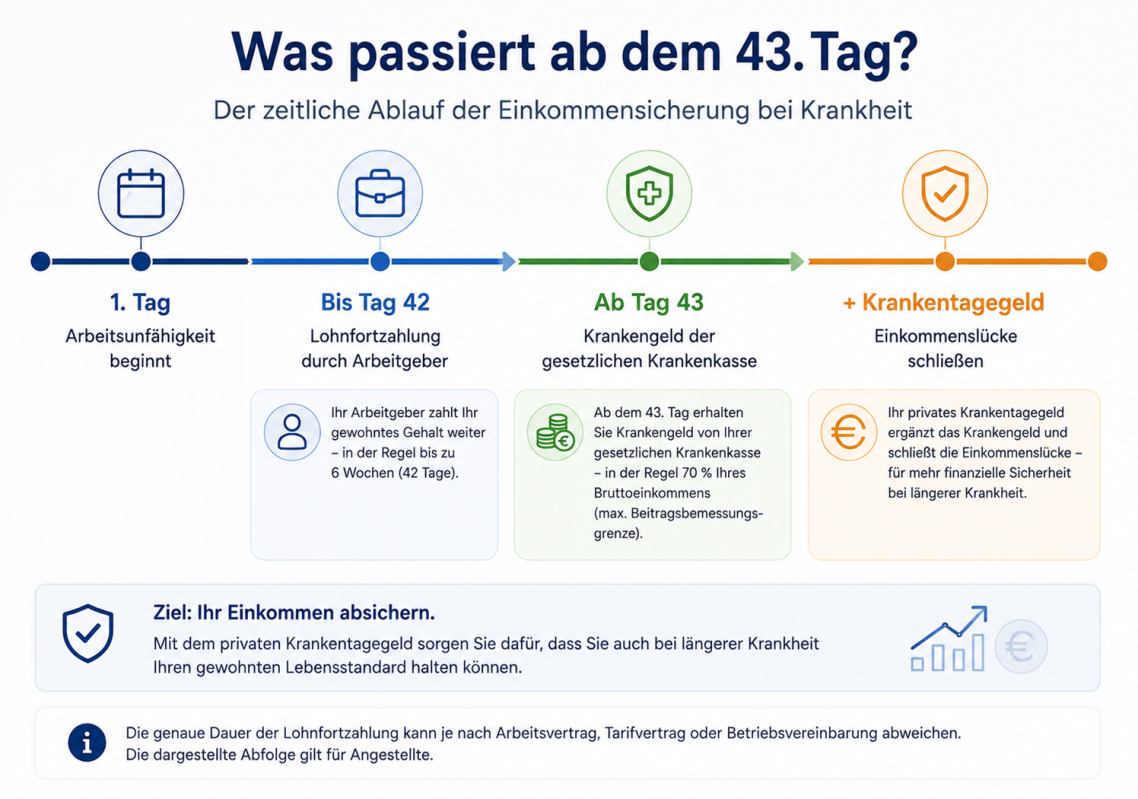
Das Funktionsprinzip greift genau an der Stelle, an der die gesetzliche Lohnfortzahlung endet:
Die ersten 6 Wochen (Entgeltfortzahlung):
Sind Sie als Angestellter arbeitsunfähig krankgeschrieben, zahlt Ihr Arbeitgeber Ihr Gehalt in der Regel für sechs Wochen (42 Tage) in voller Höhe weiter.
Ab der 7. Woche (Eintritt der Leistungslücke):
Ab dem 43. Tag stellt der Arbeitgeber die Zahlungen ein. Gesetzlich Versicherte erhalten ab diesem Zeitpunkt zwar Krankengeld von ihrer Krankenkasse, dieses ist jedoch gedeckelt und beträgt netto spürbar weniger als Ihr gewohntes Gehalt.
Auszahlung durch die Zusatzversicherung:
An diesem Punkt springt die Krankentagegeldversicherung ein. Sie überweist Ihnen täglich den vertraglich vereinbarten Tagessatz – grundsätzlich so lange, wie die Voraussetzungen für eine Leistung wegen Arbeitsunfähigkeit erfüllt sind. Wann die Leistung endet, richtet sich nach den Bedingungen des jeweiligen Tarifs. Das Krankentagegeld wird grundsätzlich steuerfrei ausgezahlt.
Hinweis für Selbstständige: Da für Selbstständige und Freiberufler die sechs-wöchige Lohnfortzahlung entfällt, kann der Leistungsbeginn (die sogenannte Karenzzeit) individuell vereinbart werden – beispielsweise schon ab dem 8., 15. oder 22. Tag der Krankheit.
3. Wer braucht eine Krankentagegeldversicherung?
Eine langwierige Krankheit betrifft nicht nur die Gesundheit, sondern sehr schnell auch die Finanzen. Grundsätzlich ist eine Krankentagegeldversicherung für jeden essenziell, der auf sein laufendes Einkommen angewiesen ist. Besonders wichtig ist die Absicherung für folgende Gruppen:
Selbstständige und Freiberufler:
Sie erhalten als Selbstständige in der Regel keine gesetzliche Lohnfortzahlung durch einen Arbeitgeber. Ein längerer krankheitsbedingter Verdienstausfall kann deshalb schnell zu einer finanziellen Belastung werden – insbesondere dann, wenn gleichzeitig laufende Lebenshaltungs- und Betriebskosten weiterlaufen.
Angestellte mit Einkommen oberhalb der Beitragsbemessungsgrenze:
Das gesetzliche Krankengeld ist gesetzlich nach oben gedeckelt (gekoppelt an die Beitragsbemessungsgrenze). Je höher Ihr tatsächliches Nettoeinkommen liegt, desto größer ist die prozentuale Lücke, die ab der 7. Woche entsteht.
Arbeitnehmer mit festen monatlichen Verpflichtungen:
Wer laufende Immobilienkredite, Sparraten oder eine Familie zu versorgen hat, kann sich einen Gehaltseinbruch von 20 % bis 30 % ab dem zweiten Krankheitsmonat oft nicht leisten.
4. Wie berechnet sich die passende Höhe?
Die Höhe des Krankentagegeldes sollte sich an Ihrem tatsächlichen Einkommensbedarf orientieren. Ziel ist es, die finanzielle Lücke im Krankheitsfall möglichst passend zu schließen, ohne eine Überversicherung einzugehen. Dabei müssen auch bereits bestehende Leistungen wie das gesetzliche Krankengeld berücksichtigt werden. Wenn Sie aus Nürtingen und Umgebung kommen, beraten wir Sie persönlich vor Ort bei Ihnen zur passenden Höhe des Krankentagegeldes und vergleichen geeignete Tarife.
Die Berechnungsformel für Angestellte:
5. Worauf sollte man beim Abschluss achten?
Beim Krankentagegeld entscheiden feine Details in den Tarifbedingungen darüber, ob die Versicherung im Ernstfall lückenlos leistet oder unerwartete Kürzungen drohen. Achten Sie vor dem Abschluss besonders auf folgende Punkte:
Verzicht auf das ordentliche Kündigungsrecht:
Achten Sie darauf, dass der Versicherer in den ersten drei Jahren auf sein ordentliches Kündigungsrecht verzichtet. Andernfalls könnte Ihnen die Gesellschaft nach einem Leistungsfall einfach kündigen.
Klare Regelungen zur Arbeitsunfähigkeit:
Entscheidend ist, unter welchen Voraussetzungen der Versicherer bei Arbeitsunfähigkeit leistet. Achten Sie insbesondere auf eine klare Definition der Arbeitsunfähigkeit und darauf, welche Nachweise für die Leistung erforderlich sind. Die konkreten Regelungen sollten zu Ihrer beruflichen Tätigkeit und Ihrer persönlichen Situation passen.
Dynamikoption ohne erneute Gesundheitsprüfung:
Gehaltssteigerungen erhöhen Ihre Versorgungslücke. Wählen Sie einen Tarif, der eine regelmäßige Erhöhung des Krankentagegeldes ohne erneute Gesundheitsfragen erlaubt.
Regelung bei Kur- und Rehamaßnahmen:
Nicht alle Tarife zahlen das Krankentagegeld auch während einer medizinischen Rehabilitation oder eines Kuraufenthalts. Achten Sie auf den Einschluss von Reha-Leistungen.
Passende Karenzzeit (für Selbstständige):
Der gewählte Leistungsbeginn muss zu Ihren liquiden Reserven passen. Ein Leistungsbeginn ab dem 8. Tag ist teurer als ab dem 15. oder 22. Tag, schützt Sie dafür aber deutlich früher.
6. Was kostet eine Krankentagegeldversicherung?
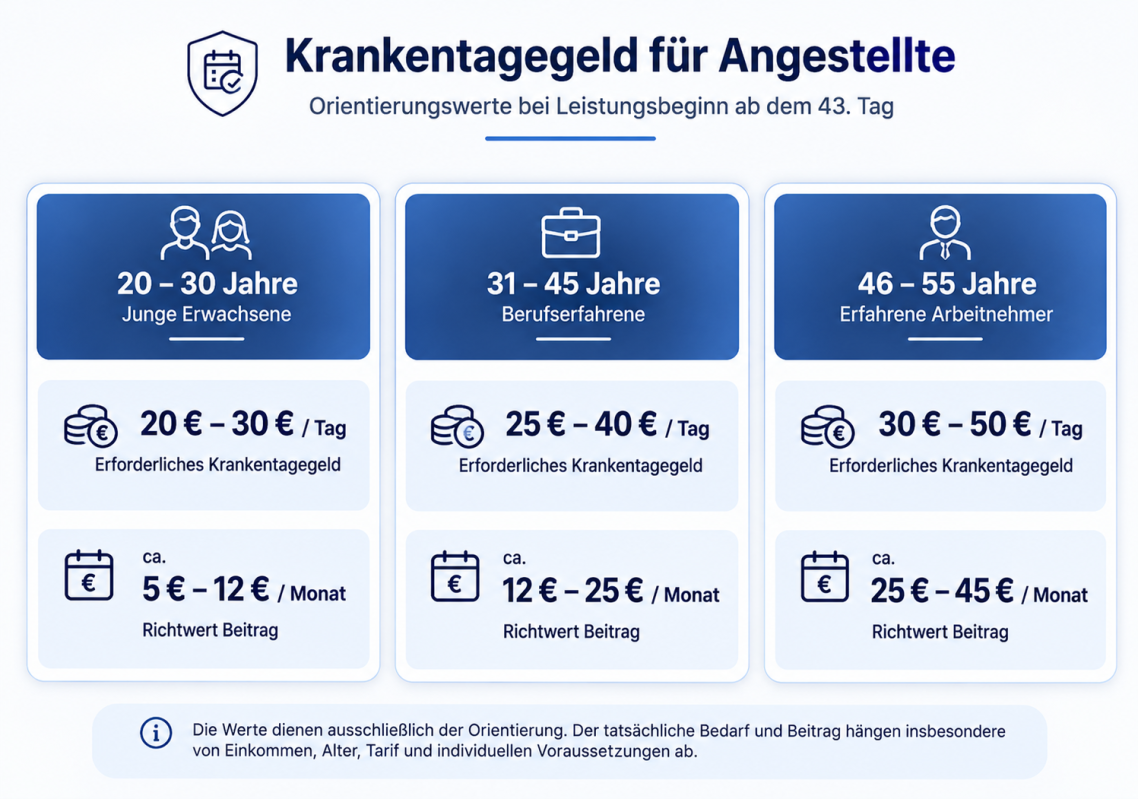
Die monatlichen Beiträge für ein Krankentagegeld sind überraschend günstig und hängen im Wesentlichen von drei Faktoren ab:
Ihrem Einstiegsalter, dem Gesundheitszustand und der gewünschten Absicherungshöhe (Tagessatz).
Bei Angestellten ist der Beitrag besonders niedrig, da die Leistung erst ab dem 43. Tag (7. Woche) greifen muss.
Das Krankentagegeld leistet grundsätzlich bei Arbeitsunfähigkeit. Wird aus einer zunächst vorübergehenden Arbeitsunfähigkeit eine dauerhafte Berufsunfähigkeit, kann die Leistung des Krankentagegeldes nach den Bedingungen des jeweiligen Tarifs enden.
Deshalb sollten Krankentagegeld und Berufsunfähigkeitsversicherung aufeinander abgestimmt sein. So lässt sich vermeiden, dass beim Übergang von der Arbeitsunfähigkeit zur Berufsunfähigkeit eine finanzielle Lücke entsteht.
7. Häufige Fragen zur Krankentagegeldversicherung
Weitere Versicherungen
Neben der Krankentagegeldversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Krankentagegeldversicherung in Ihrer Region
Sie möchten Ihre finanzielle Absicherung bei längerer Krankheit persönlich besprechen? Wir beraten Sie rund um die Krankentagegeldversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihren individuellen Absicherungsbedarf zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Bei längerer Krankheit kann das Einkommen deutlich sinken. Deshalb sollte die Höhe des Krankentagegeldes nicht pauschal festgelegt werden, sondern zu Ihrem persönlichen Einkommen und Ihrer finanziellen Situation passen.
Wir betrachten Ihre persönliche Situation, Ihr Einkommen und Ihre bestehende Absicherung. Anschließend ermitteln wir gemeinsam, welcher Absicherungsbedarf besteht, und vergleichen passende Tarife. Dabei erklären wir Ihnen die wesentlichen Unterschiede bei Leistungsbeginn, Höhe des Krankentagegeldes und wichtigen Vertragsbedingungen verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Beiträgen und wichtigen Vertragsbedingungen
✓ Individuelle Ermittlung des passenden Krankentagegeldes
✓ Berücksichtigung Ihrer persönlichen Einkommens- und Absicherungssituation
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt Krankentagegeld persönlich prüfen
Ein längerer krankheitsbedingter Verdienstausfall kann schnell zu einer finanziellen Belastung werden. Gemeinsam prüfen wir, ob eine Krankentagegeldversicherung für Sie sinnvoll ist, welcher Leistungsumfang zu Ihrer persönlichen Situation passt und in welcher Höhe eine Absicherung sinnvoll sein kann.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.