📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Die Risikolebensversicherung zahlt im Todesfall eine vereinbarte Summe an Ihre Begünstigten aus, um deren Lebensstandard zu sichern.
✅Günstiger Kreditschutz: Sie ist die idealste und preiswerteste Möglichkeit, Immobilienkredite oder hohe Verbindlichkeiten zielgerichtet abzusichern.
✅Keine Geldanlage: Da rein das Todesfallrisiko abgesichert wird und kein Kapital anspart, profitieren Sie von sehr niedrigen Monatsbeiträgen.
✅Durch Nachversicherungsgarantien lässt sich die Versicherungssumme bei bestimmtenLebensereignissen ohne erneute Gesundheitsprüfung erhöhen.
✅Eine ehrliche Beantwortung der Gesundheitsfragen ist entscheidend – über anonyme Risikovoranfragen finden wir vorab den besten Tarif für Sie.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 11.08.2026
📖 Inhalt
1. Was ist eine Risikolebensversicherung?
Die Risikolebensversicherung (RLV) ist eine reine Vorsorgeversicherung für den Todesfall. Sie stellt sicher, dass Ihre Familie, Ihr Lebenspartner oder Ihre Geschäftspartner im Falle Ihres Ablebens finanziell abgesichert sind.
Im Gegensatz zu einer klassischen Kapitallebensversicherung dient die Risikolebensversicherung nicht dem Vermögensaufbau oder der Altersvorsorge. Es wird kein Kapital angespart. Tritt der Versicherungsfall während der Vertragslaufzeit nicht ein, endet der Vertrag, ohne dass eine Auszahlung erfolgt.
Da der Versicherer nur das reine Todesfallrisiko trägt, profitieren Sie von sehr hohen Versicherungssummen zu vergleichsweise geringen monatlichen Beiträgen.
2. Wie funktioniert die Risikolebensversicherung?
Das Prinzip der Risikolebensversicherung ist einfach und transparent aufgebaut:
Vertragsabschluss & Summe: Beim Abschluss legen Sie die gewünschte Versorgungssumme (z. B. 300.000 €) und die Laufzeit (z. B. 20 Jahre) fest. Zudem bestimmen Sie namentlich die begünstigte Person, die im Ernstfall das Geld erhalten soll.
Beitragszahlung: Während der Laufzeit zahlen Sie einen fest vereinbarten monatlichen oder jährlichen Beitrag.
Auszahlung im Leistungsfall: Verstirbt die versicherte Person während der Vertragslaufzeit, wird die vereinbarte Versicherungssumme schnell, unbürokratisch und einkommensteuerfrei an die begünstigte Person ausgezahlt.
Ablauf ohne Leistungsfall: Überleben Sie die vereinbarte Vertragslaufzeit, endet der Schutz automatisch. Es entstehen keine weiteren Pflichten oder Ansprüche.
3. Für wen ist eine Risikolebensversicherung sinnvoll?
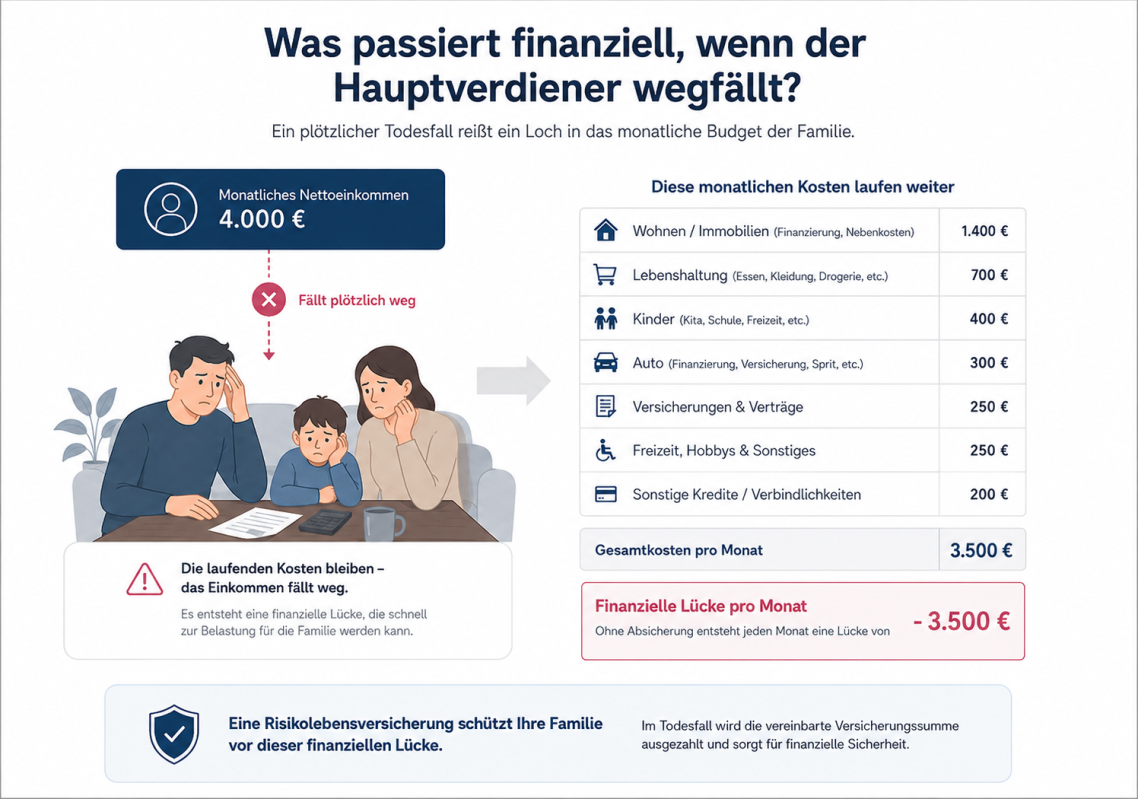
Eine Risikolebensversicherung ist immer dann unverzichtbar, wenn andere Menschen oder finanzielle Verpflichtungen von Ihrem Einkommen abhängen. Sie sorgt dafür, dass aus einem emotionalen Schicksalsschlag nicht auch noch eine existenzielle Finanzkrise wird.
Besonders wichtig ist die Absicherung für folgende Gruppen:
Familien & Alleinerziehende
Verstirbt ein Haupt- oder Miteinkommensbezieher, fällt von heute auf morgen ein zentraler Teil des Familieneinkommens weg. Die Auszahlung deckt laufende Lebenshaltungskosten, Miete sowie die Ausbildung der Kinder ab und sichert den gewohnten Lebensstandard ab.
Bauherren & Immobilienkäufer
Wer ein Haus oder eine Wohnung finanziert, geht Verpflichtungen über Jahrzehnte ein. Stirbt ein Partner, bleibt die Kreditrate bestehen. Eine Risikolebensversicherung stellt sicher, dass das Darlehen auf einen Schlag getilgt werden kann und die Hinterbliebenen im Eigenheim wohnen bleiben können.
Unverheiratete Paare & Paare ohne Trauschein
Ohne Trauschein greift das gesetzliche Erbrecht nicht – der überlebende Partner geht im Ernstfall oft komplett leer aus und hat keinen Anspruch auf eine gesetzliche Witwen-/Witwerrente. Eine RLV mit namentlich benannter Begünstigung sichert den Partner gezielt und direkt ab.
Geschäftspartner & Unternehmen (Keyman-Absicherung)
Fällt ein Schlüsselfunktionsträger oder Mitgesellschafter aus, entstehen oft enorme finanzielle Verluste oder Verbindlichkeiten. Über eine Risikolebensversicherung können sich Unternehmen finanziell handlungsfähig halten oder Verbliebene Gesellschafter in die Lage versetzen, Anteile der Erben abzukaufen.
4. Was kann mit einer Risikolebensversicherung abgesichert werden?
Mit der Auszahlungssumme einer Risikolebensversicherung lassen sich verschiedene finanzielle Verpflichtungen zielgerichtet abdecken. Da das Geld an die begünstigte Person ausgezahlt wird und nicht zweckgebunden ist, kann es flexibel für die jeweiligen Bedürfnisse eingesetzt werden:
Laufende Lebenshaltungskosten
Der Wegfall eines Einkommens reißt oft eine große Lücke. Die Versicherungssumme fängt laufende Fixkosten wie Miete, Energie, Lebensmittel und Kleidung auf, damit der gewohnte Lebensstandard der Familie erhalten bleibt.
Immobilien- und Konsumkredite
Baukredite für das Eigenheim oder sonstige Darlehen laufen im Todesfall weiter. Mit der Auszahlung kann die Restschuld auf einen Schlag oder in monatlichen Raten getilgt werden – das schützt Angehörige vor dem Verlust der eigenen vier Wände.
Zukunft der Kinder (Ausbildung & Studium)
Die finanzielle Absicherung stellt sicher, dass Kinder auch ohne den Verstorbenen eine solide Ausbildung genießen können – sei es für Schulgeld, Studiumsfinanzierung, den Führerschein oder den Start ins erste eigene Leben.
Unternehmensrisiken & Firmenkredite
Bei Geschäftspartnern sichert die Police das Fortbestehen des Betriebs ab. Sie deckt offene Firmenkredite, fängt laufende Betriebskosten bei Umsatzausfällen ab oder ermöglicht den Kauf von Geschäftsanteilen der Erben.
Bestattungskosten und einmalige Verbindlichkeiten
Neben den langfristigen Verpflichtungen deckt die Versicherungssumme auch sofort anfallende Kosten ab – wie Bestattungsausgaben, Erbschaftssteuern oder offene Rechnungen.
5. Wie hoch sollte die Versicherungssumme sein?
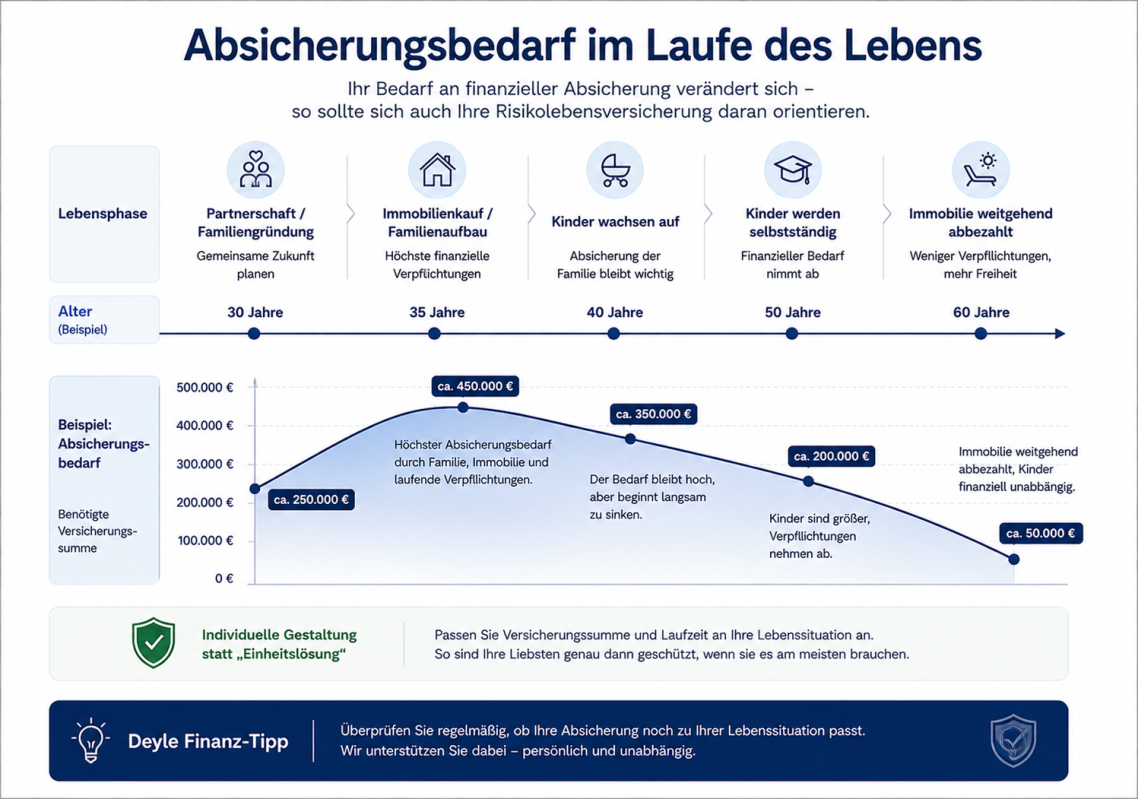
Die optimale Versicherungssumme richtet sich ganz individuell nach Ihrer aktuellen Lebenssituation, Ihren finanziellen Verpflichtungen und Ihren Zukunftsplänen. Auch für Kunden aus Reutlingen und der Umgebung beraten wir persönlich bei Ihnen vor Ort und ermitteln gemeinsam, welche Versicherungssumme zu Ihrer individuellen Situation passt.
Als verlässliche Orientierung dienen in der Beratung folgende bewährte Faustformeln:
Zur Absicherung der Familie:
3- bis 5-faches Bruttojahreseinkommen: Wenn Sie kleine Kinder haben oder Hauptverdiener sind, sollte die Summe eher am oberen Ende (5-faches Einkommen) angesetzt werden. So ist der Lebensunterhalt der Familie über Jahre hinweg gesichert, bis die Kinder finanziell auf eigenen Beinen stehen.
Zur Absicherung einer Baufinanzierung / eines Kredits:
Höhe der Restschuld + Sicherheitspuffer: Wählen Sie die Summe mindestens so hoch wie das laufende Baudarlehen. Ein zusätzlicher Puffer von ca. 10–20 % deckt Nebenkosten ab oder verschafft der Familie in der Übergangsphase finanziellen Freiraum.
Für Paare ohne Kinder:
1- bis 2-faches Bruttojahreseinkommen: Reicht meist aus, um den überlebenden Partner in der ersten Zeit finanziell zu entlasten und laufende Fixkosten abzufangen.
Wichtig zu wissen: Wählen Sie die Summe lieber nicht zu knapp. Über vereinbarte Nachversicherungsgarantien lässt sich der Schutz bei wichtigen Ereignissen (wie der Geburt eines Kindes oder einem Immobilienerwerb) später oft ohne erneute Gesundheitsprüfung.
6. Wie lange sollte eine Risikolebensversicherung laufen?
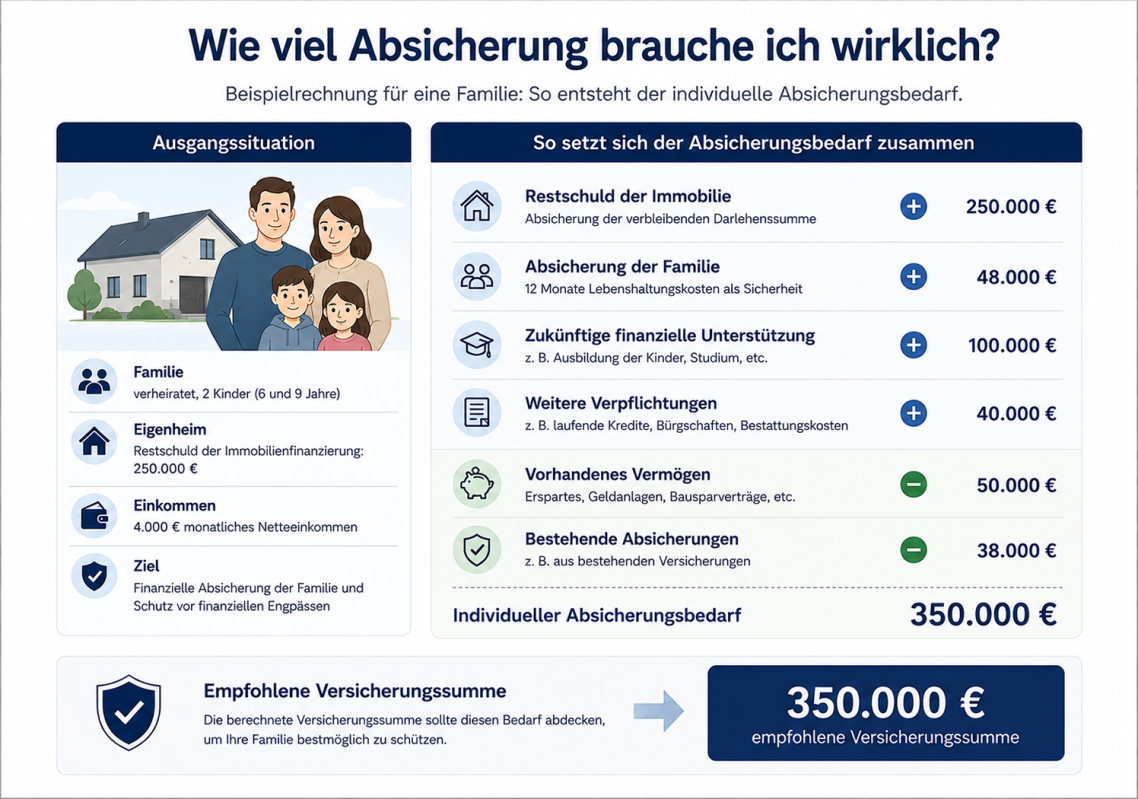
Die optimale Laufzeit richtet sich immer danach, wie lange Ihre Angehörigen finanziell auf Sie angewiesen sind oder wie lange Ihre Verbindlichkeiten bestehen. Bei Familien mit Kindern empfiehlt sich in der Regel eine Absicherung von 20 bis 25 Jahren – idealerweise so lange, bis der Nachwuchs die erste Ausbildung oder das Studium abgeschlossen hat und finanziell auf eigenen Beinen steht.
Orientiert sich die Versicherung an einer Baufinanzierung, sollte die Laufzeit exakt an den Tilgungsplan oder die Zinsbindung Ihres Immobiliendarlehens gekoppelt werden. Geht es vorrangig darum, den Partner als Hauptverdiener abzusichern, bietet sich meist eine Laufzeit bis zum geplanten Renteneintritt an, da ab diesem Zeitpunkt in der Regel eigene Altersvorsorgeleistungen greifen.
Grundsätzlich gilt: Wählen Sie die Vertragslaufzeit von Beginn an lieber etwas zu lang als zu kurz. Eine spätere Verlängerung erfordert fast immer eine erneute Gesundheitsprüfung, die im höheren Alter oder bei aufgetretenen Beschwerden teuer werden kann. Sollte der Absicherungsbedarf hingegen früher als gedacht wegfallen – etwa weil ein Kredit vorzeitig getilgt ist –, lässt sich der Vertrag jederzeit flexibel und unkompliziert kündigen.
7. Was kostet eine Risikolebensversicherung?
Eine Risikolebensversicherung gehört zu den günstigsten Möglichkeiten, hohe Summen abzusichern. Sehr guten Schutz gibt es oft schon für einen einstelligen oder niedrigen zweistelligen Betrag im Monat.
Wie hoch Ihr individueller Beitrag ausfällt, hängt vor allem von Ihrem Risiko ab, während der Vertragslaufzeit zu versterben. Folgende Faktoren beeinflussen die Kosten maßgeblich:
Eintrittsalter & Laufzeit: Je jünger Sie bei Vertragsschluss sind, desto günstiger ist der Beitrag. Auch eine kürzere Laufzeit senkt die monatlichen Kosten.
Höhe der Versicherungssumme: Je höher die vereinbarte Auszahlungssumme im Leistungsfall ist, desto höher fällt der Beitrag aus.
Raucherstatus: Nichtraucher zahlen deutlich weniger als Raucher, da das gesundheitliche Risiko statistisch geringer ist. Als Nichtraucher gilt meist, wer seit mindestens 12 Monaten nikotinfrei ist.
Gesundheitszustand: Vorerkrankungen, Übergewicht oder gefährliche Hobbies (z. B. Tauchen, Bungee-Springen) können zu Risikozuschlägen führen.
Beruf & Alltag: Berufe mit hoher körperlicher Belastung oder erhöhtem Unfallrisiko sind in der Einstufung oft etwas teurer als reine Büroberufe.
Beispiel aus der Praxis:
Ein 30-jähriger kaufmännischer Angestellter (Nichtraucher) zahlt für eine Versicherungssumme von 250.000 € und eine Laufzeit von 20 Jahren oft nur zwischen 8 und 15 Euro im Monat.
8. Welche Formen der Risikolebensversicherung gibt es?
Je nachdem, ob Sie Ihre Familie absichern, einen Kredit tilgen oder Ihren Geschäftspartner schützen möchten, stehen Ihnen verschiedene Varianten der Risikolebensversicherung zur Verfügung:
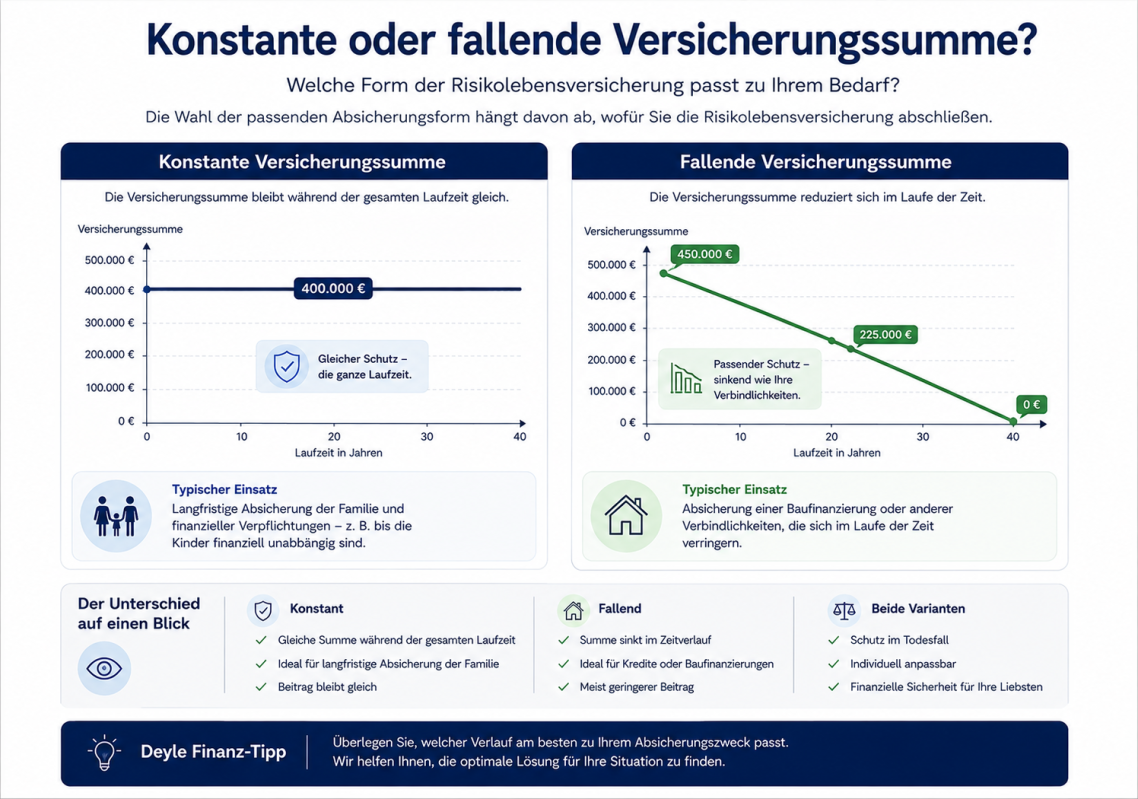
Konstante Risikolebensversicherung (Klassischer Familienschutz)
Hier bleibt die gewählte Versicherungssumme über die gesamte Vertragslaufzeit unverändert hoch. Verstirbt die versicherte Person, wird zu jedem Zeitpunkt der volle Betrag ausgezahlt. Dies ist die ideale Wahl zur Familienabsicherung, da der finanzielle Bedarf der Hinterbliebenen über viele Jahre hinweg gleichbleibend hoch ist.
Fallende Risikolebensversicherung (Kreditschutz / Tilgungs-RLV)
Bei dieser Variante sinkt die Versicherungssumme von Jahr zu Jahr analog zur Restschuld Ihres Immobiliendarlehens oder Kredits. Da das finanzielle Risiko für die Versicherung mit der Zeit abnimmt, ist diese Form besonders preiswert. Sie eignet sich perfekt zur gezielten Absicherung von Baufinanzierungen.
Über-Kreuz-Versicherung (Wichtig für Unverheiratete & Geschäftspartner)
Statt dass eine Person sich selbst versichert und den Partner als Begünstigten einträgt, schließt Partner A die Versicherung auf das Leben von Partner B ab (und umgekehrt). Der große Vorteil: Im Leistungsfall fällt keine Erbschaftssteuer an. Das ist besonders für unverheiratete Paare unverzichtbar, da hier sehr niedrige steuerliche Freibeträge (nur 20.000 €) gelten.
Verbundene Risikolebensversicherung (Paar-Police)
Zwei Personen werden in einem einzigen Vertrag abgesichert. Die Versicherungssumme wird fällig, wenn einer der beiden Partner stirbt – danach endet der Vertrag. Dies ist zwar meist etwas günstiger als zwei Einzelverträge, bringt aber Nachteile mit sich: versterben beide Partner gleichzeitig, wird die Summe nur einmal gezahlt, und bei einer Trennung lässt sich der Vertrag schwer teilen.
9. Was sollte ich beim Abschluss beachten?
Der wichtigste und kritischste Punkt vor dem Abschluss einer Risikolebensversicherung ist die Gesundheitsprüfung. Hier passieren die häufigsten Fehler, die im Ernstfall den gesamten Versicherungsschutz gefährden können.
Achten Sie besonders auf folgende Bausteine:
Unser Mehrwert: Die anonyme Risikovoranfrage
Wenn Sie Vorerkrankungen haben (z. B. Bluthochdruck, Allergien oder psychische Belastungen), kann ein direkter Antrag bei einem Versicherer zu teuren Risikozuschlägen oder gar einer Ablehnung führen. Eine solche Ablehnung wird oft im sogenannten Hinweis- und Informationssystem (HIS) der Versicherer gespeichert, was künftige Anträge bei anderen Anbietern massiv erschwert. Hier liegt Ihr größter Vorteil durch unsere Beratung: Wir bereiten Ihre Gesundheitsdaten komplett anonym auf und verhandeln vorab mit mehreren Gesellschaften. So finden wir für Sie den Tarif mit der reibungslosesten Annahme – ganz ohne das Risiko eines negativen Datenbankeintrags.
100 % ehrliche Gesundheitsangaben
Die Gesundheitsfragen im Antrag müssen absolut wahrheitsgemäß und lückenlos beantwortet werden. Werden Krankheiten verschwiegen (eine sogenannte vorvertragliche Anzeigepflichtverletzung), kann die Versicherung im Todesfall die Auszahlung komplett verweigern – und Ihre Hinterbliebenen stehen trotz jahrelanger Beitragszahlung ohne Geld da.
Starke Nachversicherungsgarantien
Ein guter Tarif passt sich Ihrem Leben an. Achten Sie darauf, dass der Vertrag Klauseln enthält, mit denen Sie die Versicherungssumme bei Anlässen wie Heirat, der Geburt eines Kindes oder einer Immobilienfinanzierung nachträglich erhöhen können, ohne erneute Gesundheitsfragen beantworten zu müssen.
Sinnvolle Beitragsdynamik
Damit die Auszahlungssumme in 15 oder 20 Jahren noch denselben Wert hat, empfiehlt sich der Einschluss einer Dynamik. Dabei steigt die Versicherungssumme jährlich um einen festgelegten Prozentsatz, um die Inflation auszugleichen. Sie können der Erhöhung jedes Jahr flexibel widersprechen, wenn Sie sie gerade nicht benötigen.
Planen Sie flexibel statt zu knapp: Wählen Sie die Versicherungssumme von Beginn an lieber etwas höher. Achten Sie bei der Tarifauswahl unbedingt auf Nachversicherungsgarantien.
Das schützt Sie vor allem dann, wenn sich Ihr Gesundheitszustand im Laufe der Jahre verändert hat und eine spätere Neuerhöhung sonst mit teuren Risikozuschlägen oder Ablehnungen verbunden wäre.
10. Häufige Fragen zur Risikolebensversicherung
Weitere Versicherungen
Neben der Risikolebensversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Risikolebensversicherung in Ihrer Region
Sie möchten Ihre finanzielle Absicherung persönlich besprechen? Wir beraten Sie rund um die Risikolebensversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und die Absicherung Ihrer Angehörigen zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Eine Risikolebensversicherung soll im Ernstfall finanzielle Sicherheit schaffen. Deshalb sollte die Höhe der Versicherungssumme nicht pauschal festgelegt werden, sondern zu Ihrer persönlichen Lebenssituation und Ihren finanziellen Verpflichtungen passen.
Wir betrachten gemeinsam Ihre persönliche Situation, bestehende Kredite und Verpflichtungen sowie die Personen, die Sie mit der Versicherung absichern möchten.
Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Kosten und wichtigen Vertragsbedingungen
✓ Individuelle Ermittlung einer passenden Versicherungssumme
✓ Berücksichtigung Ihrer persönlichen Lebenssituation und finanziellen Verpflichtungen
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt Risikolebensversicherung persönlich prüfen
Eine Risikolebensversicherung kann dazu beitragen, Angehörige oder andere finanziell abhängige Personen im Todesfall abzusichern. Gemeinsam prüfen wir, ob eine Risikolebensversicherung zu Ihrer persönlichen Situation passt, welche Versicherungssumme sinnvoll sein kann und worauf Sie bei der Auswahl achten sollten.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit uns.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.