📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Mit regelmäßigen Beiträgen kann über viele Jahre Kapital für die Altersvorsorge aufgebaut werden.
✅Das angesparte Kapital wird entsprechend der gewählten Anlagestrategie in verschiedene Fonds investiert.
✅Im Gegensatz zu rein sicherheitsorientierten Anlagen besteht die Möglichkeit, langfristig von der Entwicklung der Kapitalmärkte zu profitieren.
✅Das angesparte Kapital kann zum Rentenbeginn grundsätzlich für eine lebenslange monatliche Rente oder Einmalzahlung genutzt werden.
✅Je nach Tarif können Beiträge angepasst, zusätzliche Einzahlungen vorgenommen oder die Fondsanlage verändert werden.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 09.08.2026
📖 Inhalt
1. Wie funktioniert eine fondsgebundene Rentenversicherung?
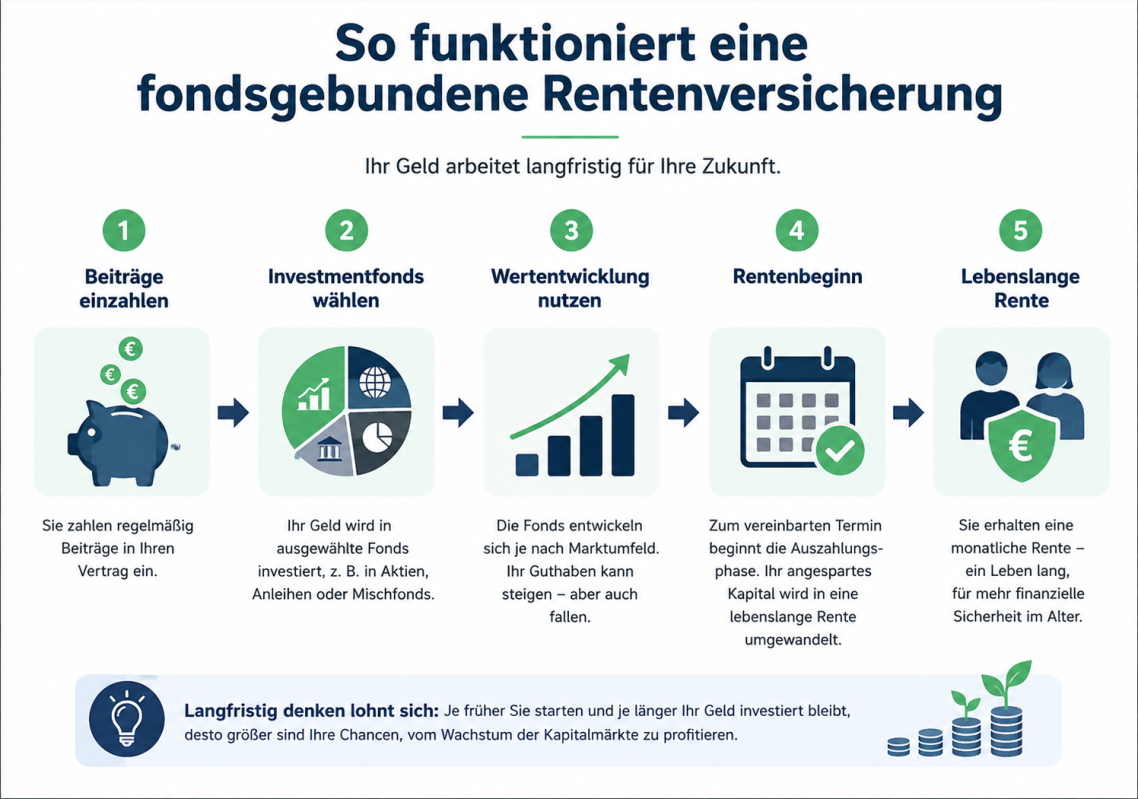
Das Grundprinzip ist einfach: Sie zahlen regelmäßig einen vereinbarten Beitrag in den Versicherungsvertrag ein. Nach Abzug der vertraglich vereinbarten Kosten wird das dafür vorgesehene Kapital entsprechend der gewählten Anlagestrategie investiert.
Dabei können unterschiedliche Investmentfonds zum Einsatz kommen. Je nach Vertrag und persönlicher Anlagestrategie können beispielsweise ETFs, Aktienfonds, Anleihenfonds oder gemischte Fonds ausgewählt werden.
Entwickeln sich die gewählten Anlagen positiv, kann das Vertragsguthaben wachsen. Fallen die Kurse, kann der Wert des Guthabens entsprechend sinken.
Entscheidend ist deshalb vor allem der langfristige Anlagehorizont. Kurzfristige Kursschwankungen können über einen längeren Zeitraum stärker in den Hintergrund treten. Eine positive Wertentwicklung ist jedoch niemals garantiert.
2. Ansparphase und Rentenphase
Eine fondsgebundene Rentenversicherung besteht grundsätzlich aus zwei wichtigen Abschnitten: der Ansparphase und der Rentenphase.
1. Ansparphase
Während der Ansparphase zahlen Sie Beiträge in den Vertrag ein. Das vorhandene Guthaben wird entsprechend der vereinbarten Anlagestrategie investiert.
Je nach Tarif können verschiedene Möglichkeiten bestehen, den Vertrag während dieser Zeit an die persönliche Situation anzupassen. Dazu können beispielsweise Beitragserhöhungen, Beitragssenkungen, Zuzahlungen oder Änderungen der Fondsanlage gehören.
2. Rentenphase
Zum vereinbarten Rentenbeginn wird das angesparte Guthaben zur Altersvorsorge genutzt.
Eine wichtige Besonderheit der Rentenversicherung ist die Möglichkeit, daraus eine lebenslange monatliche Rente zu erhalten. Dadurch kann das angesparte Kapital auch dann als Einkommen zur Verfügung stehen, wenn das eigene Vermögen rechnerisch bereits aufgebraucht wäre.
Je nach Vertrag können zusätzlich andere Auszahlungsoptionen vorgesehen sein. Welche Möglichkeiten bestehen, hängt von den jeweiligen Vertragsbedingungen ab.
3. Fondsgebundene oder klassische Rentenversicherung?
Ein wesentlicher Unterschied zwischen einer klassischen und einer fondsgebundenen Rentenversicherung liegt in der Art der Kapitalanlage.
Bei einer klassischen Rentenversicherung steht eine stärker sicherheitsorientierte Anlage mit garantierten Leistungen im Vordergrund.
Bei einer fondsgebundenen Rentenversicherung wird das Vertragsguthaben dagegen stärker an die Entwicklung der ausgewählten Investmentfonds gekoppelt.
Dadurch können höhere Renditechancen entstehen. Gleichzeitig trägt der Versicherungsnehmer aber auch das Anlagerisiko und die damit verbundenen Wertschwankungen.
Welche Variante besser passt, hängt von den persönlichen Zielen, dem Anlagehorizont und der individuellen Risikobereitschaft ab.
Wenn Sie aus Nürtingen oder der Umgebung kommen, beraten wir Sie gerne persönlich und vergleichen gemeinsam, welche Form der Altersvorsorge zu Ihren Zielen passt.
4. Chancen und Risiken einer fondsgebundenen Rentenversicherung
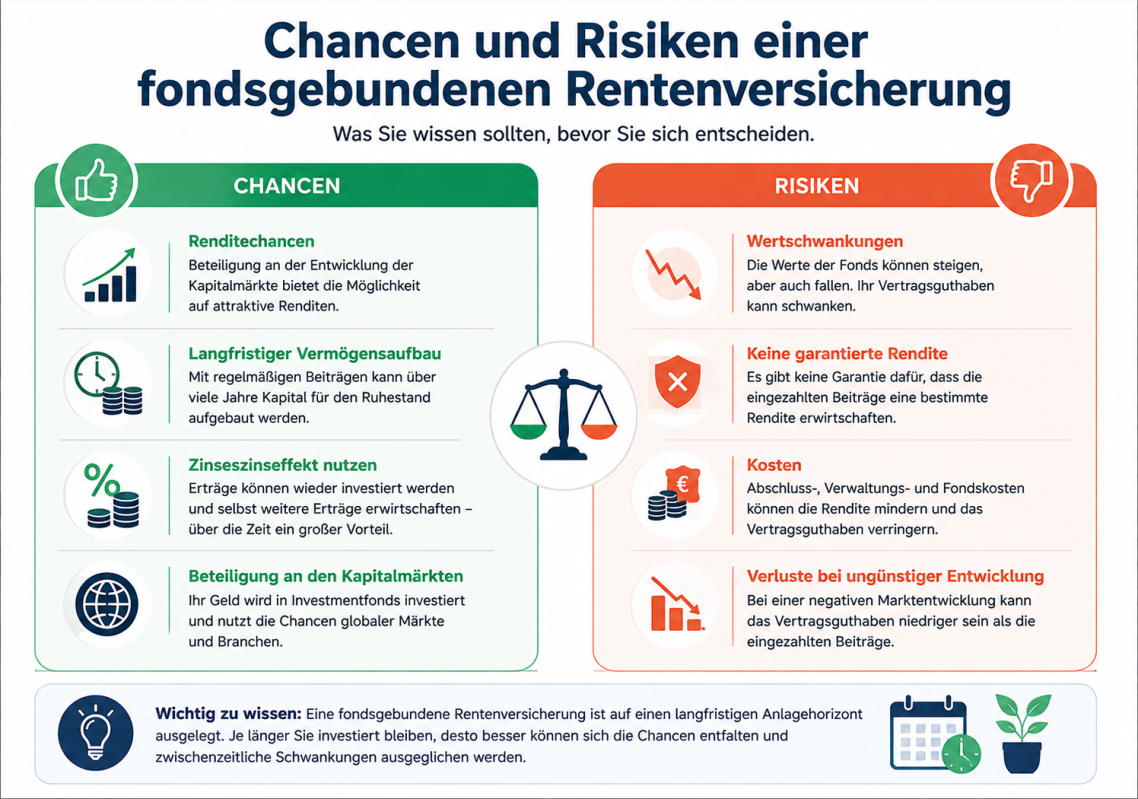
Eine fondsgebundene Rentenversicherung bietet die Möglichkeit, langfristig vom Wachstum der Kapitalmärkte zu profitieren. Gleichzeitig gibt es keine Garantie dafür, dass sich die gewählten Fonds positiv entwickeln.
Deshalb ist es wichtig, sowohl die Chancen als auch die Risiken zu verstehen, bevor man sich für diese Form der Altersvorsorge entscheidet.
Welche Chancen bietet eine fondsgebundene Rentenversicherung?
Renditechancen durch Kapitalmarktanlage
Das angesparte Kapital kann in Fonds investiert werden, die beispielsweise in Aktien, Anleihen oder andere Wertpapiere investieren.
Gerade bei einem langen Anlagezeitraum können sich dadurch attraktive Renditechancen ergeben. Die tatsächliche Entwicklung hängt jedoch immer von den gewählten Anlagen und der Entwicklung der Kapitalmärkte ab.
Vom Zinseszinseffekt profitieren
Bei einer langfristigen Geldanlage können Erträge wiederum investiert werden und selbst weitere Erträge erwirtschaften. Dieser sogenannte Zinseszinseffekt kann über viele Jahre einen erheblichen Unterschied machen.
Dabei gilt: Je länger das Geld investiert bleibt, desto stärker kann sich dieser Effekt auswirken.
Welche Risiken gibt es?
Wertschwankungen der Fonds
Die Entwicklung einer fondsgebundenen Rentenversicherung ist von den gewählten Anlagen abhängig. Steigen die Kurse, kann das Vertragsguthaben wachsen. Fallen die Kurse, kann der Wert entsprechend sinken.
Vor allem bei einem kurzen Anlagezeitraum können solche Schwankungen stärker ins Gewicht fallen.
Keine garantierte Rendite
Eine fondsgebundene Rentenversicherung bietet keine Garantie auf eine bestimmte Wertentwicklung der Fonds.
Deshalb sollte man sich bei der Altersvorsorge nicht ausschließlich auf eine angenommene Rendite verlassen. Entscheidend ist, ob die gewählte Lösung auch bei einer weniger positiven Entwicklung zum persönlichen Vorsorgeziel passt.
5. Worauf sollte man bei einer fondsgebundenen Rentenversicherung achten?
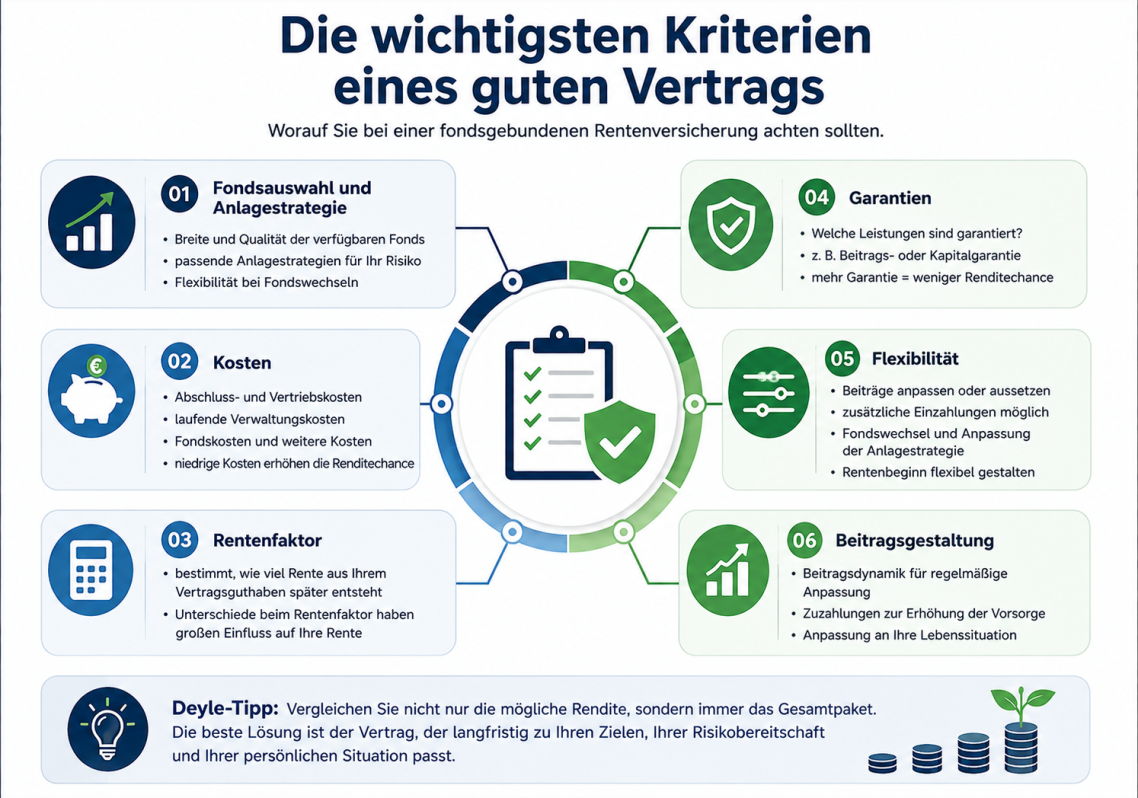
Eine fondsgebundene Rentenversicherung kann sich je nach Anbieter und Tarif deutlich unterscheiden. Nicht jeder Vertrag bietet die gleichen Fonds, Kosten, Garantien oder Möglichkeiten zur Anpassung.
Deshalb sollte bei der Auswahl nicht nur auf die mögliche Rendite geschaut werden.
Fondsauswahl und Anlagestrategie
Die Auswahl der Fonds ist ein wichtiger Bestandteil einer fondsgebundenen Rentenversicherung. Je nach Tarif können beispielsweise ETFs, Aktienfonds, Anleihenfonds, Mischfonds oder andere Anlagekonzepte zur Verfügung stehen.
Entscheidend ist dabei nicht nur die Anzahl der verfügbaren Fonds. Auch die Qualität, Kostenstruktur und langfristige Anlagestrategie der Fonds spielen eine Rolle.
Ein guter Vertrag sollte außerdem ausreichend Möglichkeiten bieten, die Anlagestrategie später an die eigene Lebenssituation anzupassen.
Die Kosten des Vertrags
Kosten können bei einer langfristigen Altersvorsorge einen erheblichen Einfluss auf das spätere Vertragsguthaben haben.
Dabei können unter anderem folgende Kosten anfallen:
Gerade bei einer Laufzeit von mehreren Jahrzehnten können sich Unterschiede bei den laufenden Kosten deutlich bemerkbar machen.
Deshalb sollte man nicht nur vergleichen, wie hoch die mögliche Rendite ist, sondern auch, wie viel davon nach allen Kosten tatsächlich im Vertrag ankommt.
Der Rentenfaktor
Der Rentenfaktor ist ein wichtiger Bestandteil einer fondsgebundenen Rentenversicherung.
Er gibt vereinfacht gesagt an, wie viel monatliche Rente später aus einem bestimmten Vertragsguthaben berechnet wird.
Beispiel:
Beträgt der Rentenfaktor 25 € je 10.000 € Vertragsguthaben, würde daraus bei 100.000 € Guthaben eine monatliche Rente von 250 € entstehen.
Der tatsächliche Rentenfaktor und die Bedingungen, unter denen er gilt, unterscheiden sich je nach Tarif.
Deshalb sollte bei einem Vergleich nicht ausschließlich auf die mögliche Entwicklung des Vertragsguthabens geschaut werden. Auch die Frage, wie dieses Guthaben später in eine lebenslange Rente umgewandelt wird, ist entscheidend.
Welche Garantien gibt es?
Je nach Tarif können unterschiedliche Garantien vereinbart werden. Dazu kann beispielsweise eine Garantie für einen bestimmten Teil der eingezahlten Beiträge oder eine garantierte Leistung zum Rentenbeginn gehören.
Garantien können zusätzliche Sicherheit bieten, sind aber nicht kostenlos. Je nach Vertragsgestaltung kann ein höherer Garantieteil gleichzeitig die Renditechancen einschränken.
Deshalb sollte genau geprüft werden, was tatsächlich garantiert ist und unter welchen Voraussetzungen die Garantie gilt.
Wie flexibel ist der Vertrag?
Eine langfristige Altersvorsorge sollte sich möglichst an Veränderungen im Leben anpassen können.
Je nach Tarif können beispielsweise folgende Möglichkeiten bestehen:
Welche Möglichkeiten bestehen und ob dafür Kosten anfallen, ist von Vertrag zu Vertrag unterschiedlich.
Gerade bei einer Laufzeit von mehreren Jahrzehnten kann eine gute Flexibilität ein wichtiger Vorteil sein.
Beitragsdynamik und zusätzliche Einzahlungen
Eine Beitragsdynamik kann dafür sorgen, dass der monatliche Beitrag regelmäßig steigt. Dadurch kann die Altersvorsorge beispielsweise an ein steigendes Einkommen angepasst werden.
Zusätzlich können manche Verträge freiwillige Zuzahlungen ermöglichen.
Beides kann interessant sein, um die Altersvorsorge im Laufe des Berufslebens weiter auszubauen. Gleichzeitig sollte darauf geachtet werden, dass die Beiträge dauerhaft zur persönlichen finanziellen Situation passen.
Was ist ein gutes Ablaufmanagement?
Mit zunehmendem Rentenbeginn kann die Frage wichtiger werden, wie stark das Vertragsguthaben noch Schwankungen ausgesetzt sein soll.
Bei einem Ablaufmanagement wird die Anlagestrategie gegen Ende der Ansparphase schrittweise angepasst. Je nach Tarif kann dabei beispielsweise ein größerer Teil des Guthabens in weniger schwankungsanfällige Anlagen umgeschichtet werden.
Das Ziel ist, das Risiko größerer Kursverluste kurz vor dem Rentenbeginn zu reduzieren.
Ob ein Ablaufmanagement sinnvoll ist und wie es konkret umgesetzt wird, hängt vom jeweiligen Vertrag und der persönlichen Situation ab.
6. Für wen kann eine fondsgebundene Rentenversicherung sinnvoll sein?
Eine fondsgebundene Rentenversicherung kann eine interessante Möglichkeit sein, langfristig zusätzlich für das Alter vorzusorgen. Ob sie zur eigenen Situation passt, hängt jedoch von den persönlichen Zielen, dem Anlagehorizont und der Bereitschaft zu Wertschwankungen ab.
Für wen kann sie besonders interessant sein?
Berufseinsteiger
Wer früh mit der Altersvorsorge beginnt, hat einen langen Anlagezeitraum vor sich. Dadurch bleibt mehr Zeit, um Vermögen aufzubauen und zwischenzeitliche Schwankungen an den Kapitalmärkten auszusitzen.
Arbeitnehmer
Die gesetzliche Rente bildet für viele Arbeitnehmer die Grundlage der Altersvorsorge. Eine zusätzliche private Vorsorge kann helfen, die spätere finanzielle Lücke zu verringern oder ganz zu schließen.
Selbstständige
Selbstständige haben häufig eine andere Ausgangssituation bei der Altersvorsorge. Eine private Rentenversicherung kann deshalb ein Baustein sein, um zusätzlich langfristig Kapital für den Ruhestand aufzubauen.
Menschen mit langem Anlagehorizont
Je länger das Geld investiert bleiben kann, desto besser lassen sich kurzfristige Kursschwankungen einordnen. Eine fondsgebundene Rentenversicherung eignet sich daher insbesondere für eine langfristige Vorsorge.
Wann ist eine fondsgebundene Rentenversicherung weniger geeignet?
Nicht für jeden ist diese Form der Altersvorsorge automatisch die passende Lösung.
Vorsicht ist beispielsweise geboten, wenn das Geld bereits in wenigen Jahren benötigt wird oder starke Wertschwankungen nicht akzeptiert werden können.
Auch wenn noch keine ausreichenden finanziellen Rücklagen vorhanden sind oder andere wichtige finanzielle Verpflichtungen bestehen, sollte zunächst die persönliche Gesamtsituation betrachtet werden.
Eine langfristige Altersvorsorge sollte außerdem nicht dazu führen, dass die monatlichen Beiträge dauerhaft zu einer finanziellen Belastung werden.
Praxisbeispiele
Berufseinsteiger mit langem Anlagehorizont
Max ist 25 Jahre alt und möchte frühzeitig mit der privaten Altersvorsorge beginnen. Er kann monatlich 250 € zurücklegen und hat noch mehrere Jahrzehnte bis zum Ruhestand.
Durch den langen Anlagezeitraum können zwischenzeitliche Kursschwankungen besser ausgehalten werden. Eine fondsgebundene Rentenversicherung könnte für ihn deshalb ein interessanter Baustein der Altersvorsorge sein.
Arbeitnehmer mit bestehender Altersvorsorge
Sarah ist 40 Jahre alt und verfügt bereits über die gesetzliche und betriebliche Altersvorsorge. Sie möchte zusätzlich Kapital für ihren Ruhestand aufbauen und dabei langfristig an den Kapitalmärkten investieren.
Für sie kann eine fondsgebundene Rentenversicherung eine Möglichkeit sein, die bestehende Altersvorsorge zu ergänzen.
Selbstständiger mit zusätzlichem Vorsorgebedarf
Thomas ist selbstständig und möchte seine Altersvorsorge stärker selbst in die Hand nehmen. Er verfügt über einen langfristigen Anlagehorizont und kann regelmäßig Geld für den Ruhestand zurücklegen.
Eine fondsgebundene Rentenversicherung kann für ihn ein möglicher Baustein sein.
Welche Lösung sinnvoll ist, hängt jedoch von seiner gesamten finanziellen und steuerlichen Situation ab.
7. Warum brauche ich überhaupt zusätzliche Absicherung?
Die gesetzliche Rente bildet für viele Menschen die Grundlage der Altersvorsorge. Sie muss jedoch nicht ausreichen, um den bisherigen Lebensstandard im Ruhestand vollständig zu erhalten. Wie groß die persönliche Rentenlücke tatsächlich ist, hängt unter anderem vom Einkommen, den Beitragsjahren, dem Versicherungsverlauf und der bereits vorhandenen Altersvorsorge ab.
Eine häufig verwendete Faustregel ist, etwa 15 % des monatlichen Nettoeinkommens für die Altersvorsorge zurückzulegen. Dabei handelt es sich nicht um eine feste Vorgabe, sondern um einen Orientierungswert.
Zur Orientierung:
Wie viel tatsächlich sinnvoll ist, hängt von der persönlichen Situation und den bereits vorhandenen Vorsorgebausteinen ab. Auch kleinere Beträge können sinnvoll sein, wenn frühzeitig mit dem Vermögensaufbau begonnen wird.
Eine fondsgebundene Rentenversicherung kann dabei ein möglicher Baustein sein, um langfristig zusätzlich für das Alter vorzusorgen und die persönliche Versorgung im Ruhestand zu ergänzen.
Bei einer fondsgebundenen Rentenversicherung sollte man sich nicht von einer einzelnen Kennzahl überzeugen lassen.
Eine hohe mögliche Rendite bringt wenig, wenn gleichzeitig hohe Kosten anfallen oder der Vertrag bei der späteren Rentenzahlung ungünstige Bedingungen bietet.
Denn die beste Lösung ist nicht zwangsläufig der Tarif mit der höchsten Rendite – sondern der Vertrag, der langfristig zu Ihren persönlichen Zielen und Ihrer finanziellen Situation passt.
10. Häufige Fragen zur Fondsgebundenen Rentenversicherung
Weitere Versicherungen
Neben der fondsgebundenen Rentenversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und finden Sie die passende Absicherung für Ihre persönliche Situation.
Fondsgebundene Rentenversicherung in Ihrer Region
Sie möchten Ihre Altersvorsorge persönlich besprechen? Wir beraten Sie rund um die fondsgebundene Rentenversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönlichen Ziele zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Eine fondsgebundene Rentenversicherung läuft häufig über viele Jahre oder sogar Jahrzehnte. Deshalb sollte die Entscheidung nicht allein anhand einer möglichen Rendite getroffen werden.
Wir betrachten Ihre persönliche Situation, Ihre bestehenden Vorsorgebausteine und Ihre langfristigen Ziele. Anschließend vergleichen wir passende Möglichkeiten und erklären Ihnen die wesentlichen Unterschiede verständlich.
Dabei unterstützen wir Sie nicht nur beim Abschluss, sondern stehen Ihnen auch bei späteren Fragen zu Ihrem Vertrag zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife
✓ Verständliche Erklärung von Kosten und Leistungen
✓ Berücksichtigung Ihrer persönlichen Vorsorgeziele
✓ Unterstützung bei der Auswahl der passenden Anlagestrategie
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt private Altersvorsorge planen
Je früher Sie sich mit Ihrer Altersvorsorge beschäftigen, desto mehr Möglichkeiten haben Sie, langfristig Vermögen für den Ruhestand aufzubauen.
Wir prüfen gemeinsam, ob eine fondsgebundene Rentenversicherung zu Ihrer persönlichen Situation passt und welche Lösung für Ihre Ziele sinnvoll sein kann.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.