📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Schutz für Ihren gesamten Hausrat: Möbel, Kleidung, Elektrogeräte, Wertsachen und persönliche Gegenstände sind je nach Tarif abgesichert.
✅Absicherung wichtiger Schäden: Zum Beispiel bei Feuer, Leitungswasser, Einbruchdiebstahl, Raub, Sturm und Hagel.
✅Erstattung zum Neuwert: Bei einem versicherten Schaden wird der Hausrat grundsätzlich zum Neuwert entschädigt – im Rahmen der vereinbarten Versicherungssumme und Versicherungsbedingungen.
✅Individuell erweiterbar: Zusätzliche Bausteine, etwa für Elementarschäden oder Fahrraddiebstahl, können den Versicherungsschutz ergänzen.
✅Passender Schutz für Ihre Lebenssituation: Versicherungssumme, Leistungsumfang und Selbstbeteiligung lassen sich individuell auf Ihren Bedarf abstimmen.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 27.08.2026
📖 Inhalt
1. Was ist eine Hausratversicherung?
Eine Hausratversicherung schützt Ihr persönliches Eigentum innerhalb Ihrer Wohnung oder Ihres Hauses vor den finanziellen Folgen verschiedener Schäden. Dazu zählen beispielsweise Möbel, Kleidung, Elektrogeräte, Fahrräder und persönliche Gegenstände. Je nach Tarif können auch Wertsachen und weitere Bestandteile Ihres Hausrats abgesichert sein.
Kommt es beispielsweise zu einem Wohnungsbrand, einem Einbruch oder einem Leitungswasserschaden, können schnell hohe Kosten entstehen. Die Hausratversicherung übernimmt diese Kosten im Rahmen des vereinbarten Versicherungsschutzes und kann Ihnen dabei helfen, Ihren Hausrat wieder zu ersetzen.
Wichtig ist dabei die Abgrenzung zur Wohngebäudeversicherung: Während die Wohngebäudeversicherung das Gebäude selbst und fest verbundene Bestandteile schützt, sichert die Hausratversicherung die beweglichen Gegenstände innerhalb des Gebäudes ab.
Dabei spielt es keine Rolle, ob Sie zur Miete wohnen oder Eigentümer einer Immobilie sind. Entscheidend ist, welchen Wert Ihr persönlicher Hausrat hat und welchen Versicherungsschutz Sie dafür benötigen.
2. Wie funktioniert die Hausratversicherung?
Die Hausratversicherung greift, wenn versicherte Gegenstände durch ein versichertes Ereignis beschädigt, zerstört oder abhandengekommen sind. Welche Schäden genau abgesichert sind, hängt vom gewählten Tarif und den vereinbarten Leistungen ab.
Ein Beispiel: Durch einen Leitungswasserschaden wird Ihre Wohnung beschädigt und Möbel, Teppiche sowie Elektrogeräte werden unbrauchbar. Die Hausratversicherung kann in diesem Fall die Kosten für die Wiederbeschaffung der beschädigten Gegenstände übernehmen.
Im Schadenfall sollten Sie den Schaden möglichst schnell dokumentieren und Ihrer Versicherung melden. Fotos, Rechnungen oder andere Nachweise können dabei helfen, den entstandenen Schaden zu belegen. Bei einem Einbruch sollten Sie außerdem die Polizei informieren.
Die Hausratversicherung soll damit vor allem eines schaffen: finanzielle Sicherheit, wenn der eigene Hausrat durch ein unvorhergesehenes Ereignis erheblich beschädigt oder verloren geht.
3. Was ist mit einer Hausratversicherung versichert?
Eine Hausratversicherung schützt die beweglichen Gegenstände in Ihrer Wohnung oder Ihrem Haus. Dazu gehören beispielsweise Möbel, Kleidung, Elektrogeräte, Fahrräder, Sportausrüstung und persönliche Gegenstände. Auch Wertsachen können je nach Tarif mitversichert sein.
Typische versicherte Schäden
Je nach Tarif sind unter anderem folgende Schäden abgesichert:
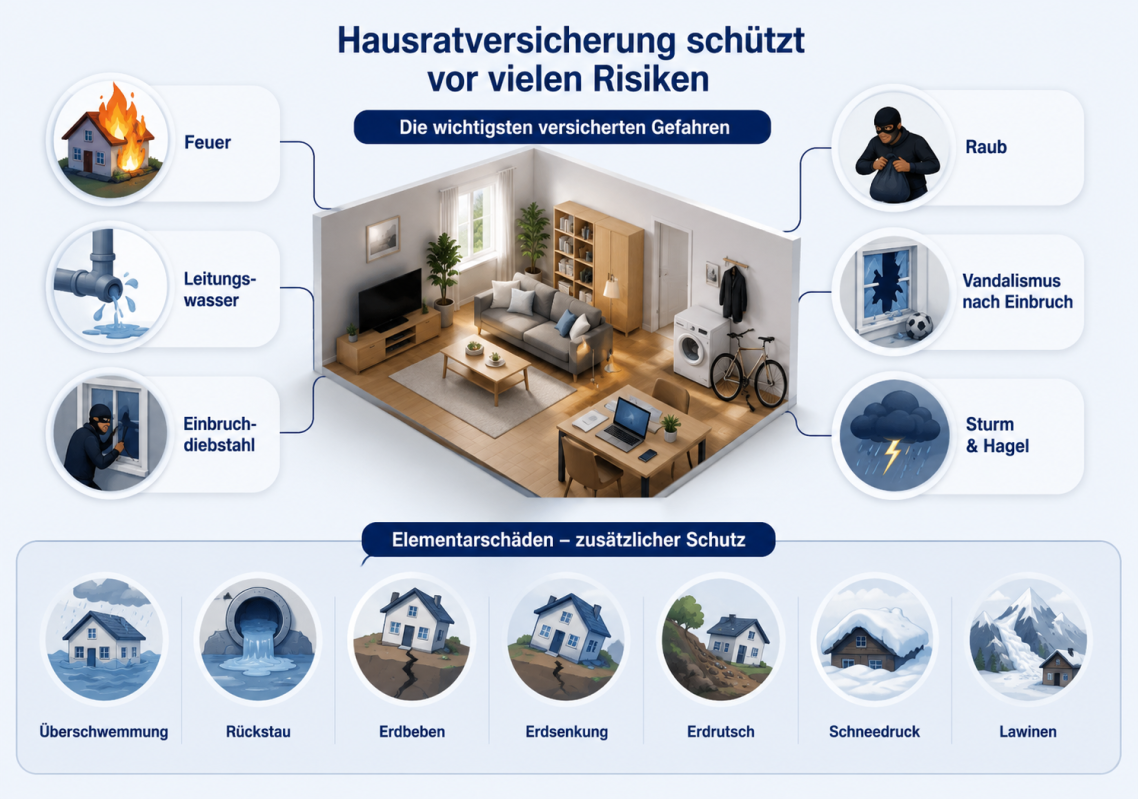
Feuer: Schäden durch Brand, Blitzschlag oder Explosion.
Leitungswasser: Schäden durch bestimmungswidrig austretendes Leitungswasser.
Einbruchdiebstahl: Wenn sich jemand gewaltsam Zugang zu Ihrer Wohnung oder Ihrem Haus verschafft und Gegenstände entwendet.
Raub: Wenn Ihnen versicherte Gegenstände unter Gewaltandrohung oder Gewaltanwendung weggenommen werden.
Vandalismus: Schäden an Ihrem Hausrat, die nach einem Einbruch durch mutwillige Zerstörung entstehen.
Sturm und Hagel: Schäden an versicherten Gegenständen durch Sturm oder Hagel im Rahmen der jeweiligen Versicherungsbedingungen.
Elementarschäden als zusätzlicher Schutz
Schäden durch Naturgefahren sind in der klassischen Hausratversicherung nicht automatisch vollständig enthalten. Über einen zusätzlichen Elementarschutz können beispielsweise Schäden durch Überschwemmung, Rückstau, Erdrutsch, Erdsenkung, Schneedruck oder Lawinen abgesichert werden.
Gerade bei Starkregen kann dieser Schutz wichtig sein: Dringt Wasser beispielsweise infolge einer Überschwemmung in Ihre Wohnung ein und beschädigt Möbel, Elektrogeräte oder andere Gegenstände, kann der Elementarschutz die finanziellen Folgen abdecken.
Welche Naturgefahren tatsächlich versichert sind und unter welchen Voraussetzungen der Schutz greift, hängt vom jeweiligen Tarif und den vereinbarten Bedingungen ab.
Weitere Erweiterungen
Je nach persönlichem Bedarf kann der Versicherungsschutz um zusätzliche Leistungen ergänzt werden. Dazu gehören beispielsweise Fahrraddiebstahl oder Glasbruch.
Entscheidend ist daher nicht nur, eine Hausratversicherung abzuschließen, sondern den Versicherungsschutz passend zum eigenen Hausrat und zur persönlichen Wohnsituation zu wählen.
4. Hausratversicherung oder Wohngebäudeversicherung?
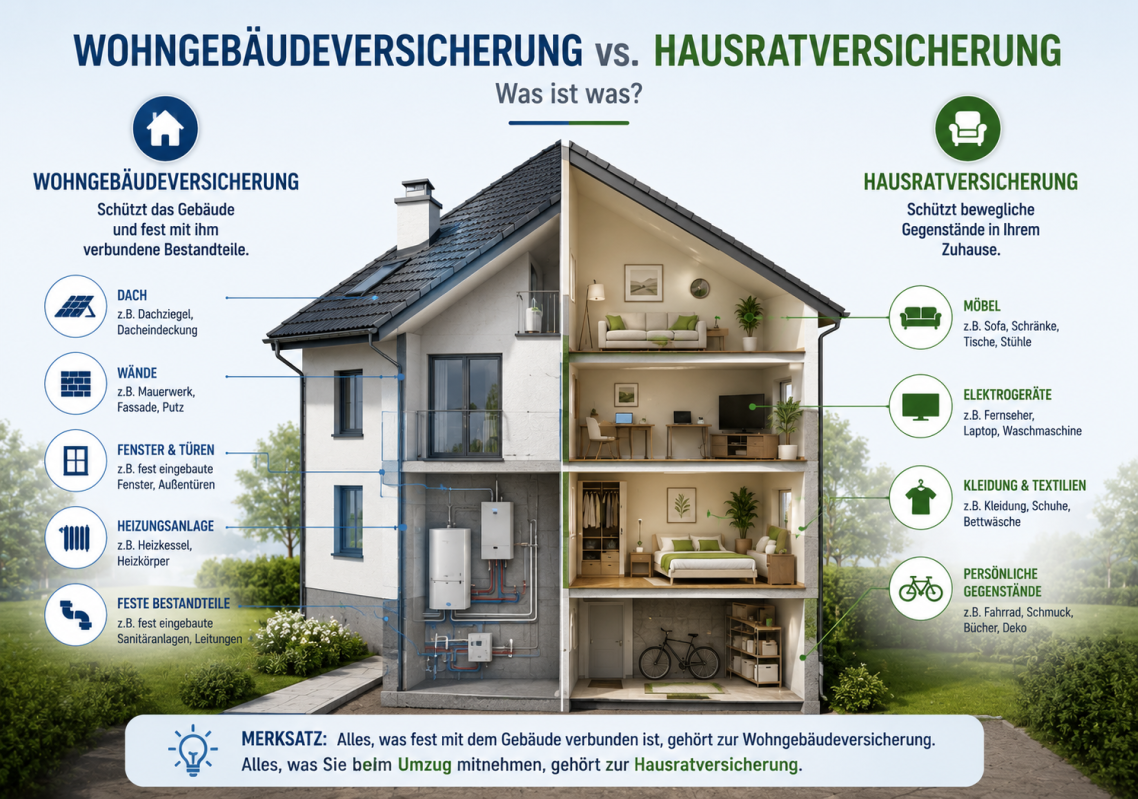
Wohngebäudeversicherung und Hausratversicherung werden häufig miteinander verwechselt. Beide Versicherungen schützen zwar vor finanziellen Folgen von Schäden, sichern aber unterschiedliche Dinge ab.
Die Wohngebäudeversicherung schützt das Gebäude selbst. Dazu gehören beispielsweise Dach, Wände, fest eingebaute Bestandteile sowie bestimmte technische und sanitäre Einrichtungen. Sie greift, wenn das Gebäude durch eine versicherte Gefahr beschädigt oder zerstört wird.
Die Hausratversicherung schützt dagegen die beweglichen Gegenstände im Gebäude. Dazu zählen beispielsweise Möbel, Kleidung, Elektrogeräte, Fahrräder und andere persönliche Besitztümer.
Für Mieter ist in der Regel vor allem die Hausratversicherung relevant, während Eigentümer eines Hauses oder einer Wohnung je nach Situation beide Versicherungen benötigen können.
Welche Gegenstände und Gebäudebestandteile im Einzelfall versichert sind, hängt immer von den jeweiligen Vertragsbedingungen ab.
5. Für wen lohnt sich eine Hausratversicherung?
Eine Hausratversicherung kann für nahezu jeden sinnvoll sein, der über einen eigenen Hausrat verfügt. Denn auch eine durchschnittliche Wohnungseinrichtung kann einen beträchtlichen Wert erreichen, wenn Möbel, Kleidung, Elektrogeräte und persönliche Gegenstände zusammengerechnet werden.
Besonders interessant kann sie für folgende Personen sein:
Ob eine Hausratversicherung tatsächlich sinnvoll ist, hängt letztlich vom Wert Ihres Hausrats und Ihrer persönlichen finanziellen Situation ab. Je höher der Wert der eigenen Einrichtung und je schwieriger eine vollständige Wiederbeschaffung aus eigener Tasche wäre, desto wichtiger kann ein ausreichender Versicherungsschutz sein.
Auch wer zur Miete wohnt und keinen besonders luxuriösen Hausrat besitzt, sollte den Gesamtwert seiner Einrichtung nicht unterschätzen. Über die Jahre kommen häufig deutlich höhere Werte zusammen, als zunächst vermutet.
6. Wie hoch sollte die Versicherungssumme sein?
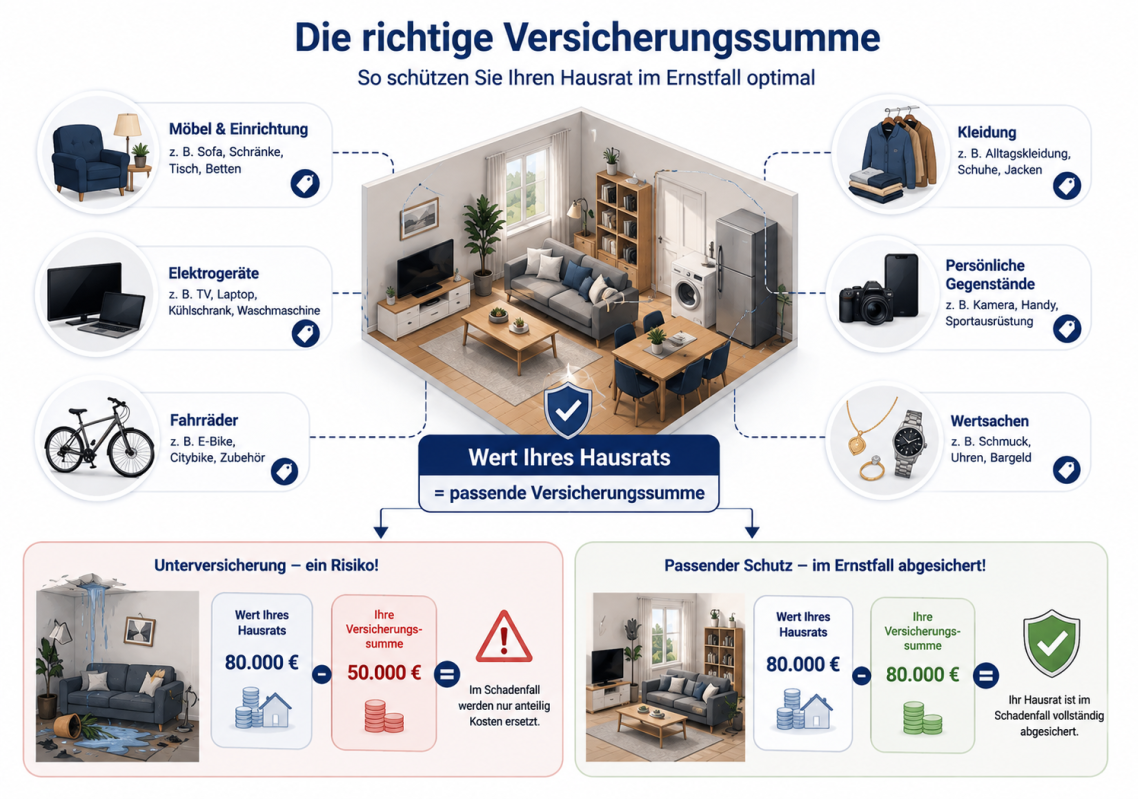
Die Versicherungssumme sollte möglichst dem tatsächlichen Wert Ihres gesamten Hausrats entsprechen. Dazu zählen nicht nur Möbel und Elektrogeräte, sondern auch Kleidung, Haushaltsgegenstände, Fahrräder, persönliche Gegenstände und gegebenenfalls Wertsachen.
Eine zu niedrig angesetzte Versicherungssumme kann zu einer Unterversicherung führen. Ist beispielsweise Ihr Hausrat 80.000 Euro wert, die Versicherungssumme beträgt aber nur 50.000 Euro, kann die Entschädigung im Schadenfall entsprechend gekürzt werden.
Viele Versicherer bieten deshalb eine pauschale Berechnung anhand der Wohnfläche an. Dabei wird für jeden Quadratmeter ein bestimmter Betrag angesetzt. Wird diese sogenannte Unterversicherungsverzichtsregelung vereinbart, kann sie im Schadenfall vor einer Kürzung wegen Unterversicherung schützen – vorausgesetzt, die jeweiligen Voraussetzungen des Tarifs sind erfüllt.
Trotzdem sollte die Versicherungssumme regelmäßig überprüft werden. Neue Möbel, hochwertige Elektrogeräte oder andere größere Anschaffungen können den Wert des Hausrats im Laufe der Zeit erhöhen.
7. Was kostet eine Hausratversicherung?
Die Kosten für eine Hausratversicherung lassen sich nicht pauschal festlegen. Der Beitrag hängt unter anderem von der Wohnfläche, dem Wohnort, der Versicherungssumme und dem gewählten Leistungsumfang ab.
Auch die persönliche Wohnsituation kann eine Rolle spielen. So können beispielsweise zusätzliche Bausteine wie Elementarschutz, Fahrraddiebstahl oder Glasbruch den Versicherungsbeitrag erhöhen. Eine vereinbarte Selbstbeteiligung kann den Beitrag dagegen reduzieren.
Entscheidend ist dabei nicht, die Hausratversicherung möglichst günstig abzuschließen, sondern ein passendes Verhältnis zwischen Beitrag und Leistungsumfang zu finden. Ein niedriger Beitrag hilft wenig, wenn im Schadenfall wichtige Leistungen fehlen oder die Versicherungssumme nicht ausreicht.
Da sich die Tarife und Leistungen der Versicherer teilweise deutlich unterscheiden, lohnt sich ein Vergleich. Dabei sollte nicht nur auf den Preis, sondern insbesondere auf die enthaltenen Leistungen, Entschädigungsgrenzen und möglichen Ausschlüsse geachtet werden.
Wenn Sie aus Metzingen und der Umgebung kommen, beraten wir Sie gerne persönlich vor Ort und vergleichen verschiedene Hausratversicherungen, damit Ihr Versicherungsschutz zu Ihrer Wohnsituation und Ihrem persönlichen Bedarf passt.
8. Was tun im Schadenfall?
Kommt es zu einem Schaden, sollten Sie zunächst Ruhe bewahren und weitere Schäden möglichst verhindern. Gleichzeitig ist es wichtig, den Schaden sorgfältig zu dokumentieren und die Versicherung zeitnah zu informieren.
Das sollten Sie im Schadenfall beachten:
Beschädigte Gegenstände sollten Sie nicht vorschnell entsorgen. Warten Sie möglichst die Rückmeldung der Versicherung ab, damit der Schaden gegebenenfalls besichtigt oder dokumentiert werden kann.
Je besser der Schaden dokumentiert ist, desto einfacher lässt sich die Schadenabwicklung in der Regel durchführen.
Schätzen Sie Ihren Hausrat nicht zu niedrig ein. Oft wird unterschätzt, welchen Gesamtwert Möbel, Kleidung, Elektrogeräte und persönliche Gegenstände tatsächlich haben.
Prüfen Sie deshalb regelmäßig, ob Ihre Versicherungssumme noch zu Ihrem aktuellen Hausrat passt. So vermeiden Sie unnötige Versicherungslücken und sind im Schadenfall besser abgesichert.
9. Häufige Fragen zur Hausratversicherung
Weitere Versicherungen
Neben der Hausratversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Hausratversicherung in Ihrer Region
Sie möchten Ihren persönlichen Besitz umfassend absichern? Wir beraten Sie rund um die Hausratversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihren individuellen Absicherungsbedarf zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Eine Hausratversicherung sollte zu Ihrem persönlichen Besitz und Ihrer Wohnsituation passen. Entscheidend ist daher nicht allein der Beitrag, sondern vor allem, welche Schäden und Gegenstände tatsächlich abgesichert sind und ob die Versicherungssumme ausreichend gewählt wurde.
Wir betrachten Ihre persönliche Wohnsituation, Ihren vorhandenen Hausrat und Ihren individuellen Absicherungsbedarf. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede bei Leistungen, Kosten und wichtigen Vertragsbedingungen verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Kosten und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer persönlichen Wohnsituation und Ihres individuellen Absicherungsbedarfs
✓ Unterstützung bei der Auswahl eines passenden Versicherungsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt Hausratversicherung persönlich prüfen
Möbel, Kleidung, Elektrogeräte und andere persönliche Gegenstände können einen erheblichen Wert darstellen. Gemeinsam prüfen wir, welche Risiken für Ihren Hausrat relevant sind, wie hoch die Versicherungssumme sein sollte und welcher Versicherungsschutz zu Ihrer persönlichen Situation passt.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.