📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Schutz vor hohen Rechtskosten: Übernimmt je nach Tarif beispielsweise Kosten für Anwälte, Gerichte, Sachverständige und Zeugen.
✅Verschiedene Lebensbereiche absicherbar: Je nach Tarif können unter anderem Privat-, Berufs-, Verkehrs- sowie Wohnungs- und Mietrechtsschutz eingeschlossen sein.
✅Individuell anpassbar: Der Versicherungsschutz lässt sich auf Ihre persönliche Lebenssituation und Ihren tatsächlichen Bedarf abstimmen.
✅Selbstbeteiligung wählbar: Eine vereinbarte Selbstbeteiligung kann den Versicherungsbeitrag reduzieren.
✅Wartezeiten beachten: Bereits absehbare oder vor Vertragsbeginn entstandene Rechtsstreitigkeiten sind in der Regel nicht versichert.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 25.08.2026
📖 Inhalt
1. Was ist eine Rechtsschutzversicherung?
Eine Rechtsschutzversicherung schützt Sie vor den finanziellen Folgen eines Rechtsstreits. Kommt es beispielsweise zu einer Auseinandersetzung mit einem Arbeitgeber, Vermieter, Vertragspartner oder im Straßenverkehr, können schnell hohe Kosten für einen Rechtsanwalt, das Gericht oder einen Sachverständigen entstehen. Eine Rechtsschutzversicherung übernimmt diese Kosten je nach Tarif und Versicherungsumfang ganz oder teilweise.
Der Versicherungsschutz kann dabei auf unterschiedliche Lebensbereiche ausgedehnt werden. Dazu gehören beispielsweise der Privat-, Berufs-, Verkehrs- sowie Wohnungs- und Mietrechtsschutz. Welche Bereiche tatsächlich versichert sind, hängt vom gewählten Tarif ab.
Wichtig ist: Eine Rechtsschutzversicherung bedeutet nicht, dass automatisch jeder Rechtsstreit abgesichert ist. Entscheidend sind die jeweiligen Versicherungsbedingungen. Insbesondere Wartezeiten, Ausschlüsse und die Frage, wann ein Rechtsstreit entstanden ist, spielen eine wichtige Rolle.
Eine passende Rechtsschutzversicherung gibt Ihnen damit vor allem eines: finanzielle Sicherheit, wenn Sie Ihr Recht durchsetzen möchten.
2. Wie funktioniert die Rechtsschutzversicherung?
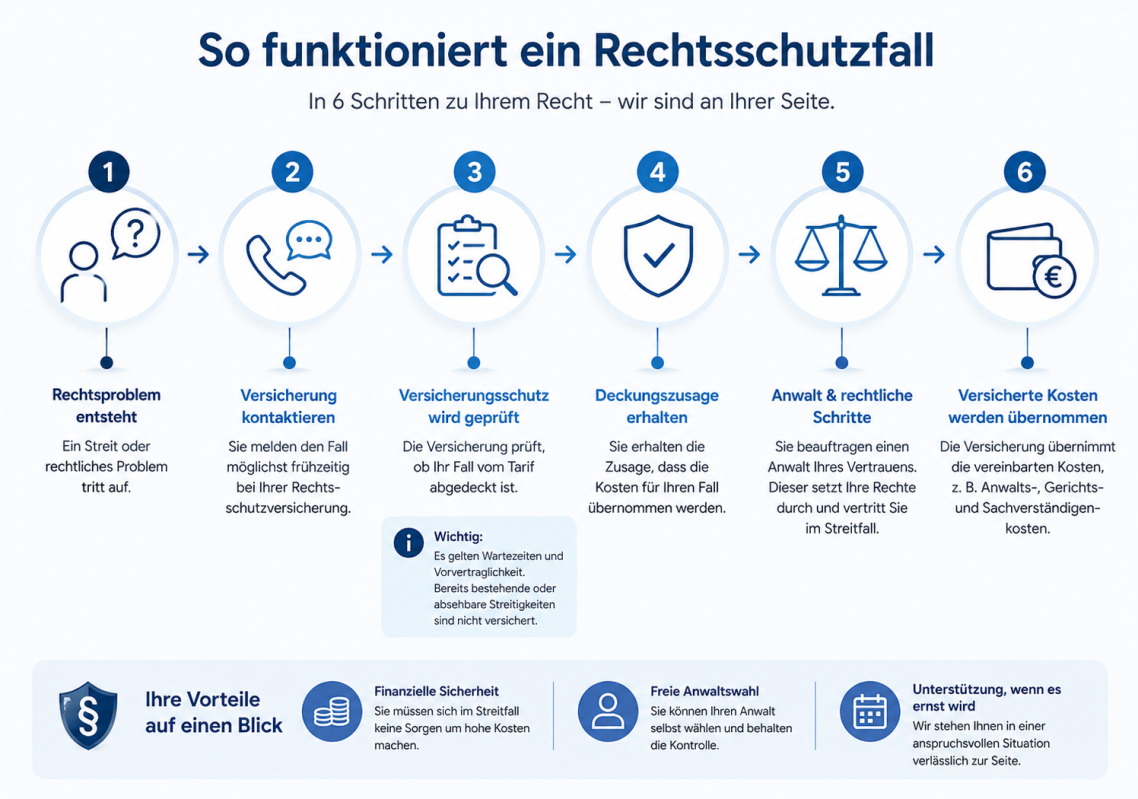
Eine Rechtsschutzversicherung greift, wenn Sie sich gegen einen rechtlichen Konflikt wehren oder eigene Ansprüche durchsetzen möchten. Je nach Tarif übernimmt der Versicherer dabei beispielsweise die Kosten für einen Rechtsanwalt, ein Gerichtsverfahren, Sachverständige oder Zeugen. Voraussetzung ist, dass der konkrete Rechtsfall vom vereinbarten Versicherungsschutz umfasst ist.
Kommt es zu einem Rechtsstreit, sollten Sie sich möglichst frühzeitig an Ihren Rechtsschutzversicherer wenden. Dieser prüft zunächst, ob für den konkreten Fall Versicherungsschutz besteht, und erteilt bei positiver Prüfung eine Deckungszusage. Idealerweise sollte vor umfangreicheren rechtlichen Schritten geklärt werden, ob Versicherungsschutz besteht.
Auch der Zeitpunkt des Rechtsstreits ist entscheidend. Viele Tarife sehen für bestimmte Leistungsbereiche eine Wartezeit vor. Außerdem sind Streitigkeiten, deren Ursache bereits vor Versicherungsbeginn entstanden oder absehbar war, in der Regel nicht versichert. Eine Rechtsschutzversicherung kann daher grundsätzlich nicht rückwirkend für einen bereits bestehenden Konflikt abgeschlossen werden.
Wie hoch die Kostenübernahme ausfällt und welche rechtlichen Bereiche eingeschlossen sind, hängt vom jeweiligen Tarif ab. Deshalb lohnt es sich, den Versicherungsschutz bereits vor einem konkreten Rechtsstreit passend zur eigenen Lebenssituation auszuwählen.
3. Welche Leistungen bietet eine Rechtsschutzversicherung?
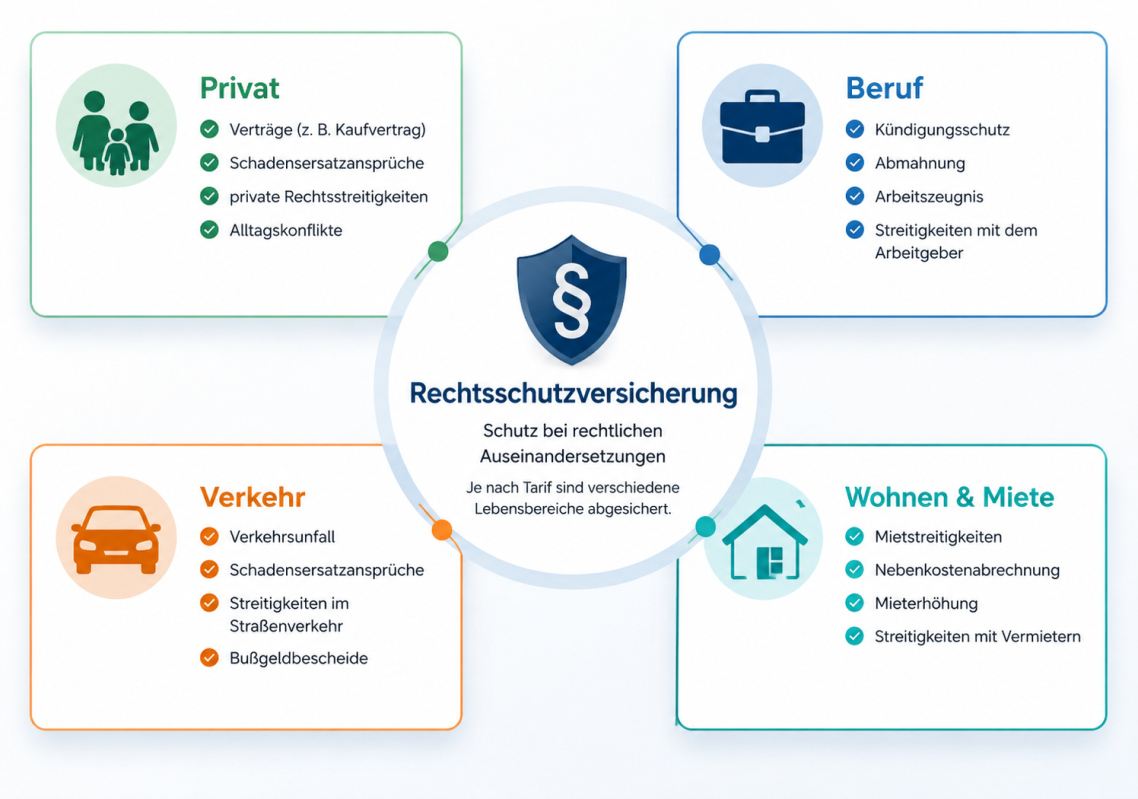
Eine Rechtsschutzversicherung kann je nach Tarif verschiedene Lebens- und Rechtsbereiche absichern. Welche Leistungen tatsächlich enthalten sind, hängt vom gewählten Versicherungsschutz ab. Besonders häufig lassen sich folgende Bereiche miteinander kombinieren:
Privatrechtsschutz
Der Privatrechtsschutz schützt Sie bei rechtlichen Auseinandersetzungen aus dem privaten Lebensbereich. Dazu können beispielsweise Streitigkeiten mit Vertragspartnern, Schadensersatzforderungen oder bestimmte Konflikte mit Behörden gehören.
Berufsrechtsschutz
Kommt es zu einem Konflikt mit dem Arbeitgeber, kann der Berufsrechtsschutz Unterstützung bieten. Typische Beispiele sind Streitigkeiten über eine Kündigung, eine Abmahnung, das Arbeitszeugnis oder ausstehende Gehaltszahlungen.
Verkehrsrechtsschutz
Im Straßenverkehr können rechtliche Auseinandersetzungen schnell entstehen. Der Verkehrsrechtsschutz kann beispielsweise bei Streitigkeiten nach einem Unfall, bei Schadensersatzforderungen oder bestimmten Verfahren im Zusammenhang mit Verkehrsverstößen greifen.
Wohnungs- und Mietrechtsschutz
Dieser Bereich richtet sich insbesondere an Mieter und Eigentümer. Je nach Tarif können beispielsweise Streitigkeiten mit dem Vermieter, Auseinandersetzungen über die Nebenkostenabrechnung oder bestimmte Konflikte rund um die eigene Wohnung oder Immobilie abgesichert sein.
Weitere Rechtsschutzbereiche
Je nach Tarif können darüber hinaus weitere Bereiche eingeschlossen sein, beispielsweise Vertragsrechtsschutz, Steuerrechtsschutz, Sozialrechtsschutz oder Verwaltungsrechtsschutz. Auch der Umfang des Versicherungsschutzes kann sich zwischen den einzelnen Tarifen deutlich unterscheiden.
Entscheidend ist daher nicht nur, ob eine Rechtsschutzversicherung besteht, sondern welche Rechtsbereiche tatsächlich versichert sind. Ein genauer Blick auf die Leistungen und Bedingungen hilft dabei, Versicherungslücken zu vermeiden und den Schutz passend zur eigenen Lebenssituation auszuwählen.
4. Wann ist eine Rechtsschutzversicherung sinnvoll?
Rechtliche Auseinandersetzungen können jeden treffen und entstehen häufig unerwartet. Ob Streit mit dem Arbeitgeber, ein Verkehrsunfall oder eine Auseinandersetzung mit dem Vermieter – neben dem eigentlichen Konflikt können schnell hohe Kosten entstehen. Eine Rechtsschutzversicherung kann dabei helfen, das finanzielle Risiko eines Rechtsstreits abzufedern.
Besonders sinnvoll kann eine Rechtsschutzversicherung sein, wenn Sie mehrere Lebensbereiche absichern möchten oder häufiger mit Situationen in Berührung kommen, in denen rechtliche Auseinandersetzungen entstehen können. Dazu zählen beispielsweise Berufstätige, Autofahrer, Mieter oder Immobilieneigentümer.
Auch wenn Sie grundsätzlich Wert darauf legen, Ihre rechtlichen Ansprüche durchsetzen zu können, ohne dabei hohe finanzielle Risiken eingehen zu müssen, kann eine Rechtsschutzversicherung interessant sein. Denn selbst wenn Sie im Recht sind, können Anwalts- und Gerichtskosten zunächst eine erhebliche finanzielle Belastung darstellen.
Ob eine Rechtsschutzversicherung für Sie tatsächlich sinnvoll ist, hängt jedoch von Ihrer persönlichen Situation ab. Nicht jeder benötigt automatisch sämtliche Leistungsbausteine. Häufig ist es sinnvoller, gezielt die Bereiche abzusichern, die zu den eigenen Lebensumständen passen, statt für einen möglichst umfangreichen Schutz zu bezahlen, den man nicht benötigt.
5. Was kostet eine Rechtsschutzversicherung?
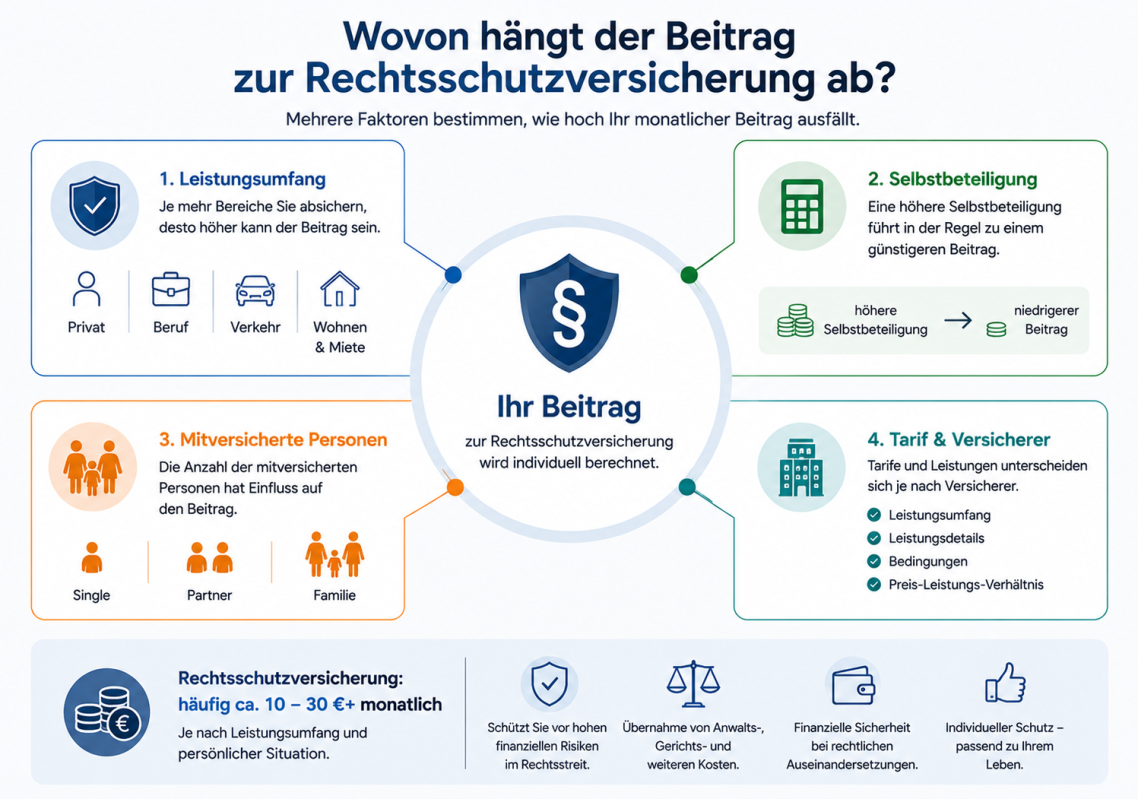
Die Kosten einer Rechtsschutzversicherung hängen stark vom Umfang der gewählten Leistungen ab. Auch die vereinbarte Selbstbeteiligung, die mitversicherten Personen und der jeweilige Tarif beeinflussen die Höhe des Beitrags.
Als grobe Orientierung beginnt ein Basisschutz für den privaten Bereich häufig bei rund 10 bis 15 Euro im Monat. Umfassendere Policen, die beispielsweise zusätzlich Berufs-, Verkehrs- und Mietrechtsschutz enthalten, können 30 Euro monatlich oder mehr kosten.
Eine Selbstbeteiligung kann den laufenden Beitrag reduzieren. Im Versicherungsfall müssen Sie dann allerdings einen vereinbarten Teil der Kosten selbst tragen. Welche Höhe sinnvoll ist, hängt von Ihrer persönlichen finanziellen Situation und Ihrem gewünschten Versicherungsschutz ab.
Bei der Auswahl sollte deshalb nicht ausschließlich der Preis im Vordergrund stehen. Ein günstiger Tarif kann mit einem eingeschränkten Leistungsumfang, höheren Selbstbeteiligungen oder bestimmten Ausschlüssen verbunden sein. Entscheidend ist, dass Beitrag, Selbstbeteiligung und Leistungsumfang sinnvoll zusammenpassen.
Da sich die Beiträge individuell unterscheiden, lohnt sich ein genauer Vergleich der verschiedenen Tarife. Wenn Sie aus Nürtingen und der Umgebung kommen, unterstützen wir Sie gerne beim Vergleich verschiedener Rechtsschutz-Tarife und finden gemeinsam eine Lösung, die zu Ihrer persönlichen Situation passt.
💡 Deyle Finanz - Tipp
Bei einer Rechtsschutzversicherung sollte nicht allein der günstigste Beitrag entscheidend sein. Wichtiger ist, dass der Versicherungsschutz zu Ihrer persönlichen Lebenssituation passt. Je nach Beruf, Wohnsituation, Familie und Mobilität können unterschiedliche Leistungsbausteine sinnvoll sein.
Achten Sie deshalb besonders auf Leistungsumfang, Wartezeiten, Ausschlüsse und Selbstbeteiligung. Ein Tarif, der auf den ersten Blick günstig ist, kann sich im Ernstfall als wenig passend erweisen.
6. Worauf sollte man bei einer Rechtsschutzversicherung achten?
Bei einer Rechtsschutzversicherung kommt es nicht allein auf einen günstigen Beitrag an. Entscheidend ist, welche Leistungen der Tarif tatsächlich bietet und unter welchen Voraussetzungen der Versicherer für einen Rechtsstreit aufkommt.
Versicherungssumme
Die Versicherungssumme sollte ausreichend hoch sein, damit auch umfangreichere Rechtsstreitigkeiten abgesichert werden können. Je nach Tarif können außerdem besondere Regelungen für Auslandsfälle oder bestimmte Kostenarten gelten.
Selbstbeteiligung
Mit einer Selbstbeteiligung lässt sich der laufende Versicherungsbeitrag häufig reduzieren. Dafür müssen Sie im Versicherungsfall einen vereinbarten Betrag selbst übernehmen. Eine Selbstbeteiligung sollte deshalb so gewählt werden, dass sie im Ernstfall finanziell problemlos getragen werden kann.
Wartezeiten
Für bestimmte Leistungsbereiche gelten häufig Wartezeiten. Das bedeutet, dass der Versicherungsschutz nicht unmittelbar nach Vertragsabschluss für jeden Rechtsstreit greift. Wie lange die Wartezeit beträgt, hängt vom jeweiligen Tarif und Rechtsbereich ab.
Vorvertraglichkeit
Besonders wichtig ist der Zeitpunkt, an dem die Ursache für den Rechtsstreit entstanden ist. Eine Rechtsschutzversicherung soll zukünftige Risiken absichern und kann daher grundsätzlich nicht dafür genutzt werden, einen bereits bestehenden oder absehbaren Streit nachträglich zu versichern.
Leistungsumfang und Ausschlüsse
Nicht jeder Rechtsbereich ist automatisch versichert. Deshalb sollte genau geprüft werden, ob beispielsweise Privat-, Berufs-, Verkehrs- sowie Wohnungs- und Mietrechtsschutz enthalten sind. Ebenso wichtig ist ein Blick auf die Ausschlüsse und besonderen Einschränkungen des Tarifs.
Freie Anwaltswahl und weitere Leistungen
Je nach Tarif können zusätzliche Leistungen enthalten sein, beispielsweise eine telefonische Rechtsberatung oder Unterstützung bei der Suche nach einem geeigneten Anwalt. Auch die Regelungen zur freien Anwaltswahl sollten berücksichtigt werden.
7. Was ist bei einer Rechtsschutzversicherung versichert – und was nicht?
Eine Rechtsschutzversicherung kann Sie bei vielen rechtlichen Auseinandersetzungen finanziell unterstützen. Allerdings bedeutet der Abschluss einer Police nicht automatisch, dass jeder Rechtsstreit und jede rechtliche Angelegenheit versichert ist.
Entscheidend sind immer der gewählte Tarif und die jeweiligen Versicherungsbedingungen.
Typischerweise können je nach Leistungsumfang beispielsweise Anwalts- und Gerichtskosten, Kosten für Sachverständige, Zeugen oder bestimmte Gutachten übernommen werden. Unter bestimmten Voraussetzungen können auch die Kosten der gegnerischen Partei übernommen werden, wenn Sie diese aufgrund eines Gerichtsverfahrens tragen müssen.
Typische Beispiele für versicherte Fälle
Was ist häufig nicht versichert?
Bestimmte Fälle sind vom Versicherungsschutz ausgeschlossen oder nur unter besonderen Voraussetzungen versichert. Dazu können beispielsweise bereits vor Vertragsbeginn entstandene oder absehbare Streitigkeiten gehören. Auch für bestimmte Rechtsbereiche gelten je nach Tarif Einschränkungen oder Wartezeiten.
Darüber hinaus können beispielsweise bestimmte vorsätzlich begangene Straftaten, Streitigkeiten rund um bestimmte Bauvorhaben oder andere speziell ausgeschlossene Rechtsbereiche vom Versicherungsschutz ausgenommen sein. Die konkreten Ausschlüsse unterscheiden sich jedoch von Tarif zu Tarif.
Deshalb ist es wichtig, vor dem Abschluss genau zu prüfen, welche Risiken tatsächlich abgesichert sind und wo die Grenzen des Versicherungsschutzes liegen. Eine gute Rechtsschutzversicherung sollte nicht möglichst viele Leistungen enthalten, sondern vor allem die für Sie relevanten Lebensbereiche sinnvoll absichern.
8. Häufige Fragen zur Rechtsschutzversicherung
Weitere Versicherungen
Neben der Rechtsschutzversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Rechtsschutzversicherung in Ihrer Region
Sie möchten Ihren persönlichen Rechtsschutz besprechen? Wir beraten Sie rund um die Rechtsschutzversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihre individuellen Anforderungen zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Ein Rechtsstreit kann schnell mit hohen Kosten verbunden sein. Welche Risiken tatsächlich abgesichert sind, hängt jedoch stark vom gewählten Tarif und den versicherten Lebensbereichen ab. Deshalb sollte eine Rechtsschutzversicherung zu Ihrer persönlichen Situation und Ihrem individuellen Bedarf passen.
Wir betrachten gemeinsam Ihre persönliche Lebenssituation und prüfen, welche Bereiche für Sie relevant sein können. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede bei Leistungen, Kosten und wichtigen Vertragsbedingungen verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Kosten und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer persönlichen Situation und Ihres individuellen Absicherungsbedarfs
✓ Unterstützung bei der Auswahl eines passenden Rechtsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt Rechtsschutzversicherung persönlich prüfen
Ein Rechtsstreit lässt sich nicht immer vorhersehen und kann neben dem eigentlichen Konflikt auch finanzielle Belastungen mit sich bringen. Gemeinsam prüfen wir, welche Bereiche Sie absichern möchten und welcher Rechtsschutz zu Ihrer persönlichen Situation passen kann.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.