📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
📍Weinbergstr. 11, 72667 Schlaitdorf 📞 07127/1489101 ✉️ info@deyle-finanz.de
Das Wichtigste auf einen Blick
✅Leistungen und Versicherungsschutz lassen sich innerhalb des Tarifs individuell gestalten.
✅Der Beitrag hängt unter anderem von Alter, Gesundheitszustand, Tarif und Leistungsumfang ab.
✅Vor allem Selbstständige, Beamte und gutverdienende Angestellte können sich privat versichern.
✅Bei der Wahl der PKV sollten auch Familienplanung, Einkommen und die persönliche Zukunft berücksichtigt werden.
✅Nicht jede PKV bietet denselben Leistungsumfang. Entscheidend ist der passende Tarif.
⏱️ Lesedauer: ca. 10 Minuten ⌛️ Stand: 11.08.2026
📖 Inhalt
1. Was ist eine private Krankenversicherung?
Die private Krankenversicherung übernimmt die Kosten für medizinisch notwendige Behandlungen und weitere vereinbarte Leistungen im Rahmen des jeweiligen Tarifs.
Welche Leistungen versichert sind und in welchem Umfang der Versicherer die Kosten übernimmt, wird dabei vertraglich festgelegt.
Der Versicherungsschutz kann dadurch deutlich individueller gestaltet werden. Je nach Tarif sind beispielsweise umfangreichere Leistungen bei Zahnbehandlungen, Wahlleistungen im Krankenhaus oder bestimmte Erstattungen für Medikamente und Heilbehandlungen möglich.
Gleichzeitig bedeutet ein individuell gestaltbarer Versicherungsschutz auch, dass die Auswahl des passenden Tarifs besonders wichtig ist. Nicht jede PKV ist gleich und ein günstiger Beitrag allein sagt wenig darüber aus, wie gut ein Tarif langfristig zu den eigenen Bedürfnissen passt.
2. Wie funktioniert die private Krankenversicherung?
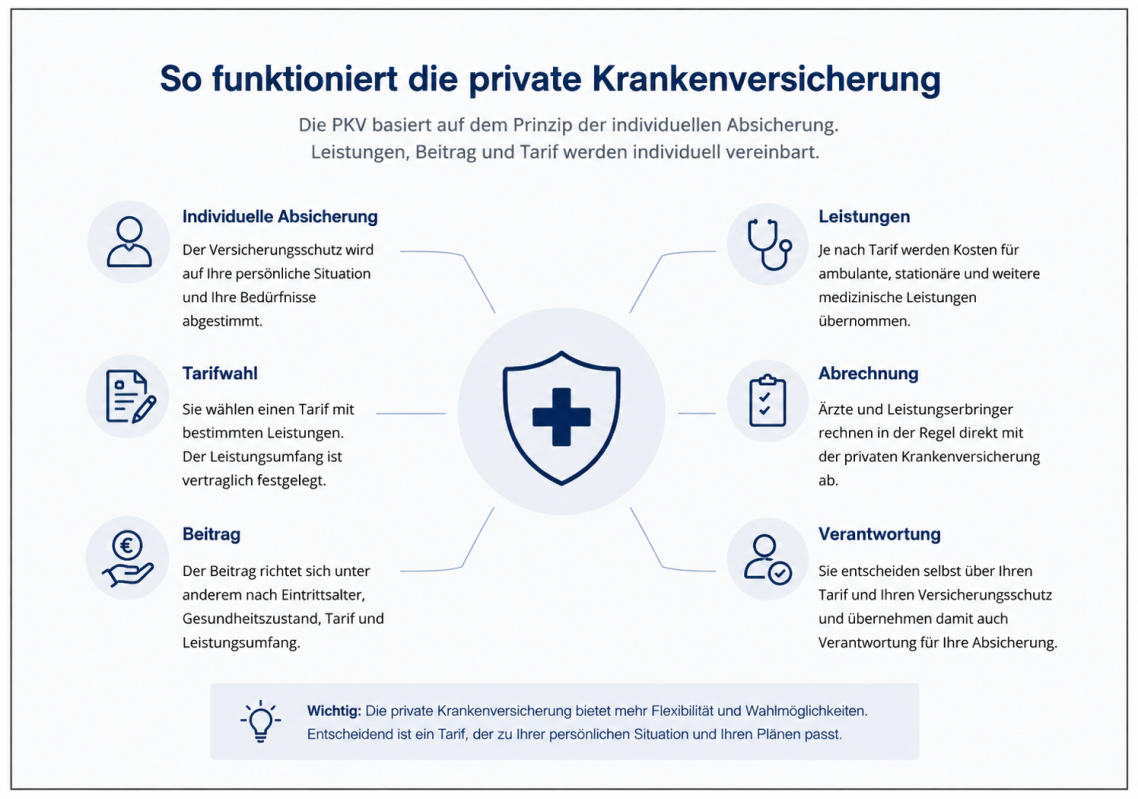
Vereinfacht gesagt wählen Sie bei einer privaten Krankenversicherung einen Tarif, der Ihren gewünschten Leistungsumfang festlegt. Dafür zahlen Sie einen monatlichen Beitrag.
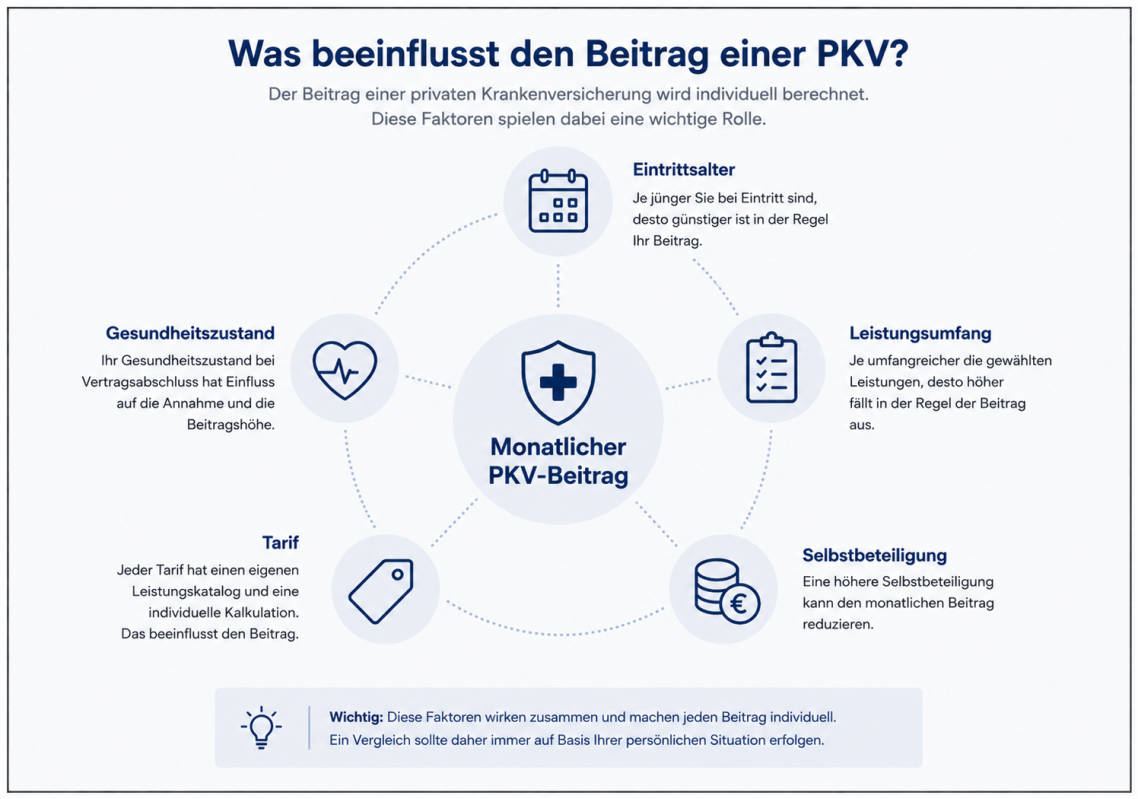
Die Höhe des Beitrags wird unter anderem durch das Eintrittsalter, den Gesundheitszustand bei Vertragsabschluss, den gewünschten Leistungsumfang, den gewählten Tarif und eine mögliche Selbstbeteiligung beeinflusst.
Ihre persönliche Situation → passender PKV-Tarif → individueller Versicherungsschutz → monatlicher Beitrag
Damit unterscheidet sich die PKV grundlegend von der gesetzlichen Krankenversicherung. Während die Leistungen der GKV weitgehend gesetzlich vorgegeben sind, können Versicherte in der PKV ihren Versicherungsschutz innerhalb des jeweiligen Tarifangebots individueller zusammenstellen.
3. Wer kann sich privat krankenversichern?
Nicht jeder kann frei zwischen gesetzlicher und privater Krankenversicherung wählen. Ob eine private Krankenversicherung möglich ist, hängt vor allem von der beruflichen und persönlichen Situation ab.
Angestellte
Angestellte können in die private Krankenversicherung wechseln, wenn ihr regelmäßiges Jahresarbeitsentgelt die Versicherungspflichtgrenze überschreitet. Im Jahr 2026 liegt diese bei 77.400 € brutto jährlich bzw. 6.450 € monatlich.
Wird die Grenze überschritten, endet die Versicherungspflicht in der GKV grundsätzlich zum Jahresende, sofern das Einkommen auch die Grenze des folgenden Jahres übersteigt. Anschließend besteht die Möglichkeit, sich freiwillig gesetzlich oder privat zu versichern.
Selbstständige und Freiberufler
Selbstständige und Freiberufler können grundsätzlich unabhängig von der Höhe ihres Einkommens zwischen gesetzlicher und privater Krankenversicherung wählen.
Wer bereits gesetzlich versichert ist, kann unter den entsprechenden Voraussetzungen aus der GKV in die PKV wechseln.
Auch Kunden aus Metzingen beraten wir persönlich vor Ort zur privaten Krankenversicherung und unterstützen Sie bei der Auswahl eines passenden Tarifs.
Beamte
Beamte können grundsätzlich zwischen GKV und PKV wählen. Aufgrund ihres Anspruchs auf Beihilfe kann die private Krankenversicherung für diese Personengruppe eine besondere Bedeutung haben.
Studenten
Für Studenten besteht grundsätzlich Versicherungspflicht in der GKV. Unter bestimmten Voraussetzungen können sie sich jedoch von dieser Versicherungspflicht befreien lassen und eine private Krankenversicherung wählen.
Der Antrag auf Befreiung muss grundsätzlich innerhalb von drei Monaten nach Beginn der Versicherungspflichtgestellt werden. Die Befreiung gilt in der Regel für das gesamte Studium und kann nicht einfach widerrufen werden.
Kinder und Jugendliche
Auch Kinder können privat krankenversichert sein. Ob eine private Versicherung möglich bzw. sinnvoll ist, hängt unter anderem von der Versicherungssituation der Eltern ab.
Ist beispielsweise ein Elternteil privat versichert, kann eine beitragsfreie Familienversicherung in der GKV unter bestimmten Voraussetzungen ausgeschlossen sein. Das Kind kann dann gegebenenfalls ebenfalls privat oder freiwillig gesetzlich versichert werden.
Kurz zusammengefasst
Angestellte: Einkommen über der Versicherungspflichtgrenze
Selbstständige & Freiberufler: grundsätzlich unabhängig vom Einkommen
Beamte: grundsätzlich Wahl zwischen GKV und PKV
Studenten: unter bestimmten Voraussetzungen über eine Befreiung von der GKV-Pflicht
Kinder: abhängig von der Versicherungssituation der Eltern
4. Leistungen und Vorteile der privaten Krankenversicherung
Ein großer Vorteil der privaten Krankenversicherung liegt in der Möglichkeit, den Versicherungsschutz individuell zu gestalten. Je nach Tarif können unterschiedliche Leistungen vereinbart und damit an die persönlichen Wünsche und Bedürfnisse angepasst werden.
Individueller Leistungsumfang
In der privaten Krankenversicherung entscheiden Sie sich für einen konkreten Tarif mit festgelegten Leistungen. Dadurch können Sie Ihren Versicherungsschutz innerhalb des jeweiligen Tarifangebots gezielt auf Ihre persönlichen Bedürfnisse abstimmen.
Ambulante Behandlung
Je nach Tarif können beispielsweise Leistungen für Arztbehandlungen, Medikamente, Heil- und Hilfsmittel sowie weitere ambulante Behandlungen abgesichert sein.
Stationäre Behandlung
Bei einem Krankenhausaufenthalt können je nach Tarif zusätzliche Leistungen wie die Unterbringung im Ein- oder Zweibettzimmer oder die Behandlung durch einen Wahlarzt vereinbart sein.
Zahnleistungen
Auch bei Zahnbehandlungen und Zahnersatz können die Leistungen je nach Tarif deutlich unterschiedlich ausfallen. Ein hochwertiger Tarif kann hier einen umfangreicheren Versicherungsschutz bieten.
Weitere Leistungen
Abhängig vom gewählten Tarif können unter anderem auch alternative Behandlungsmethoden, Vorsorgeuntersuchungen oder weitere medizinische Leistungen enthalten sein.
Wichtig: Welche Leistungen tatsächlich übernommen werden, hängt immer vom jeweiligen Tarif und den vertraglichen Bedingungen ab. Deshalb sollte nicht nur der Beitrag, sondern vor allem der Leistungsumfang eines Tarifs betrachtet werden.
5. GKV oder PKV – die wichtigsten Unterschiede
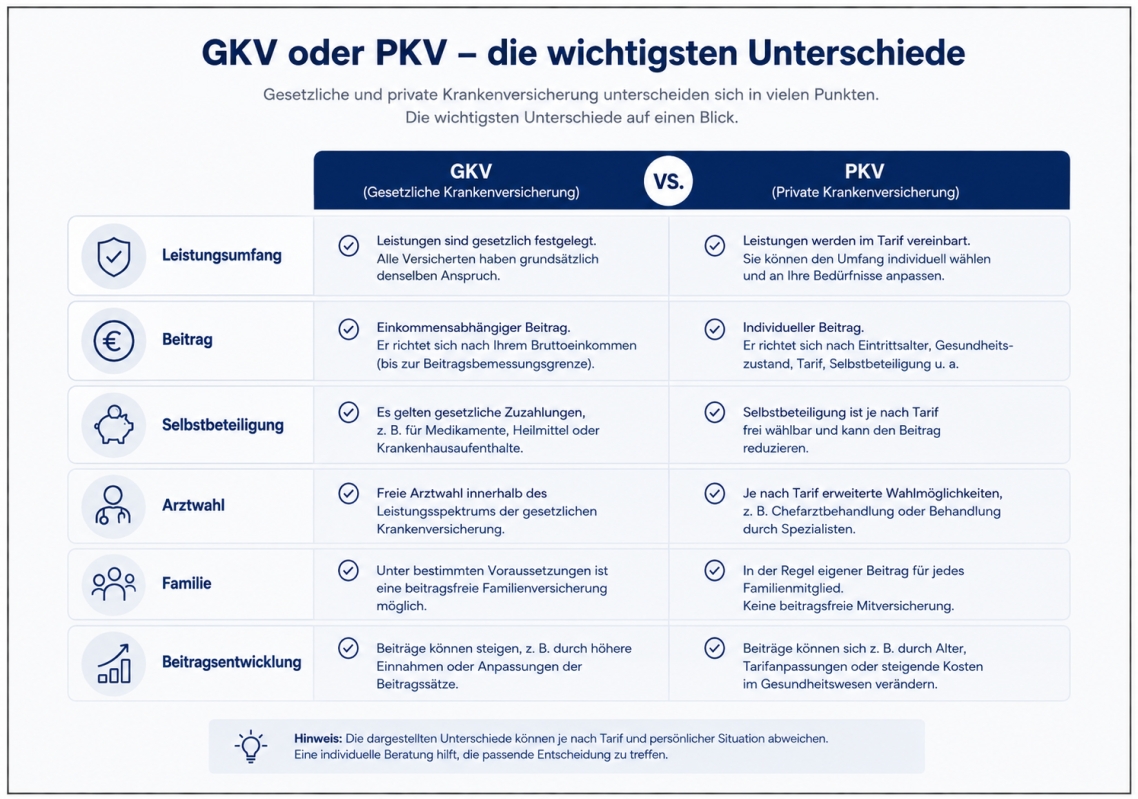
Die Unterschiede zwischen gesetzlicher und privater Krankenversicherung zeigen sich nicht nur beim Beitrag. Auch Leistungsumfang, Beitragsberechnung, Selbstbeteiligung und weitere Aspekte unterscheiden sich.
Leistungsumfang
GKV: Leistungen grundsätzlich gesetzlich festgelegt
PKV: Leistungen im Tarif vertraglich vereinbart
Beitrag
GKV: grundsätzlich einkommensabhängig
PKV: abhängig unter anderem von Eintrittsalter, Gesundheitszustand und Tarif
Selbstbeteiligung
GKV: gesetzliche Zuzahlungen
PKV: je nach Tarif individuell vereinbar
Arzt- und Krankenhausleistungen
PKV: je nach Tarif umfangreichere Leistungen und Wahlmöglichkeiten möglich
Familie
GKV: beitragsfreie Familienversicherung unter bestimmten Voraussetzungen möglich
PKV: grundsätzlich eigener Beitrag für jedes Familienmitglied
Die private Krankenversicherung bietet damit mehr Möglichkeiten zur individuellen Gestaltung. Gleichzeitig bedeutet dies, dass die Auswahl des passenden Tarifs besonders wichtig ist.
6. Kosten, Beiträge und langfristige Planung
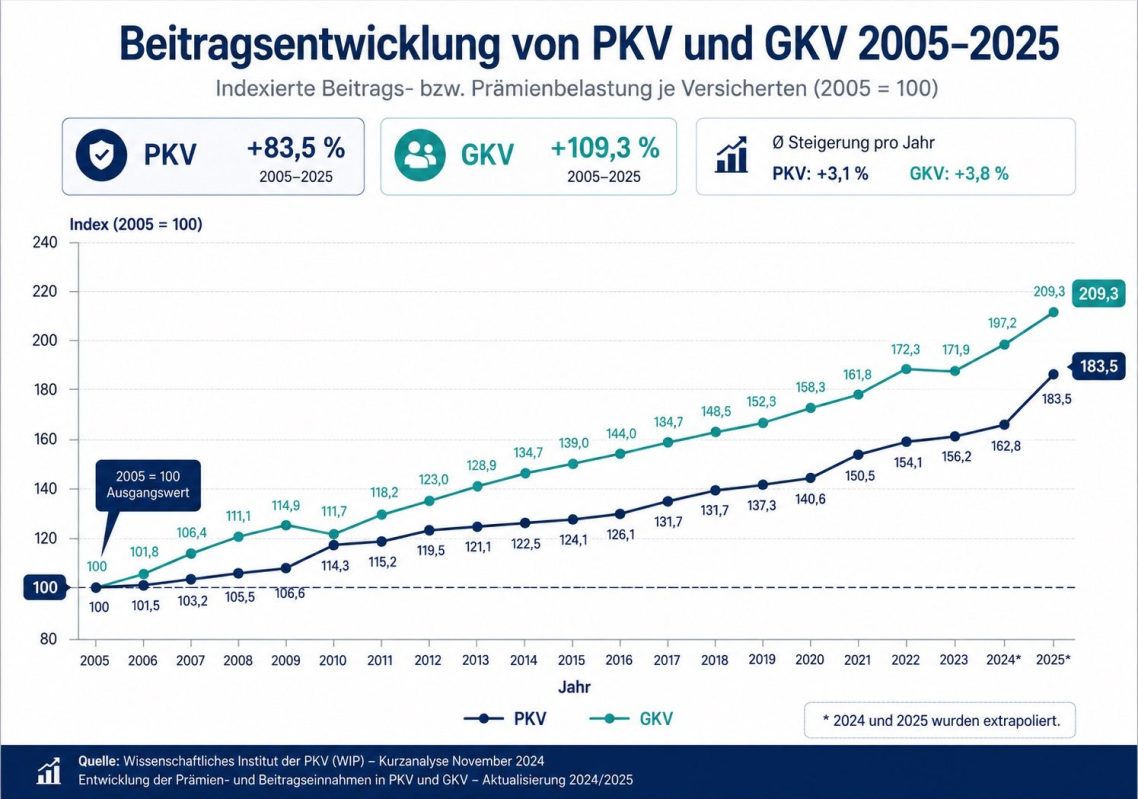
Bei einer privaten Krankenversicherung ist nicht nur der aktuelle Beitrag entscheidend. Da die Krankenversicherung eine langfristige Entscheidung ist, sollte auch betrachtet werden, wie sich der Versicherungsschutz und die Beiträge über die Jahre entwickeln können.
Wie wird der Beitrag berechnet?
Der Beitrag einer privaten Krankenversicherung richtet sich nicht direkt nach dem aktuellen Einkommen. Eine wichtige Rolle spielen unter anderem:
Dadurch kann der Beitrag individuell sehr unterschiedlich ausfallen. Ein allgemeiner Preisvergleich ist deshalb nur eingeschränkt aussagekräftig.
Warum können Beiträge steigen?
Auch in der PKV können Beiträge im Laufe der Zeit angepasst werden. Gründe dafür können beispielsweise steigende Behandlungskosten, medizinischer Fortschritt oder eine veränderte Kostenentwicklung im jeweiligen Tarif sein.
Eine Beitragsanpassung bedeutet dabei nicht automatisch, dass der Tarif schlecht kalkuliert wurde. Entscheidend ist vielmehr, wie sich der Tarif langfristig entwickelt und welche Leistungen dem Beitrag gegenüberstehen.
Welche Rolle spielt die Selbstbeteiligung?
Mit einer Selbstbeteiligung übernehmen Sie einen bestimmten Teil der Behandlungskosten selbst. Im Gegenzug kann sich dadurch der monatliche Versicherungsbeitrag reduzieren.
Wie hoch die Selbstbeteiligung gewählt werden sollte, hängt von der persönlichen finanziellen Situation und dem gewünschten Versicherungsschutz ab. Eine möglichst hohe Selbstbeteiligung ist daher nicht automatisch die beste Lösung.
Was passiert mit der PKV im Alter?
Die Frage nach den Beiträgen im Alter spielt bei der Entscheidung für eine private Krankenversicherung eine wichtige Rolle.
Die Aussage, eine PKV werde im Alter grundsätzlich unbezahlbar, ist ebenso pauschal wie die Aussage, sie bleibe dauerhaft besonders günstig. Die tatsächliche Entwicklung hängt unter anderem vom gewählten Tarif, der Beitragskalkulation und der persönlichen Situation ab.
Bei einer Entscheidung für die PKV sollte deshalb nicht nur der heutige Beitrag betrachtet werden. Eine langfristige Betrachtung gehört von Anfang an dazu.
Der heutige Beitrag ist nicht alles
Ein günstiger Einstiegstarif kann auf den ersten Blick attraktiv wirken. Entscheidend ist jedoch, welche Leistungen versichert sind und ob der Tarif auch langfristig zu den eigenen Bedürfnissen passt.
Leistungsumfang, Beitrag und langfristige Entwicklung sollten daher immer gemeinsam betrachtet werden.
7. Für wen kann die private Krankenversicherung interessant sein?
Ob eine private Krankenversicherung die passende Lösung ist, hängt nicht allein davon ab, ob ein Wechsel möglich ist. Entscheidend ist, ob der Versicherungsschutz zur persönlichen Situation und zur eigenen Lebensplanung passt.
Individuelle Leistungswünsche
Wer Wert auf einen umfangreicheren oder individuell gestaltbaren Versicherungsschutz legt, kann von den Möglichkeiten der PKV profitieren.
Langfristige finanzielle Planung
Die PKV ist eine langfristige Entscheidung. Deshalb sollte die persönliche finanzielle Situation nicht nur heute, sondern auch mit Blick auf die Zukunft betrachtet werden.
Familienplanung
Wer Kinder hat oder eine Familie plant, sollte berücksichtigen, dass in der PKV grundsätzlich für jedes Familienmitglied ein eigener Beitrag anfällt.
Berufliche Entwicklung
Auch geplante Veränderungen im Berufsleben können eine Rolle spielen. Ein Wechsel in die Selbstständigkeit, eine Veränderung des Einkommens oder ein späterer Wechsel zurück in die gesetzliche Krankenversicherung sollte bei der Entscheidung mitgedacht werden.
Persönliche Gesundheit
Bei der Aufnahme in die PKV wird der Gesundheitszustand geprüft. Bestehende Vorerkrankungen können deshalb Einfluss auf die Aufnahmebedingungen haben.
Die entscheidende Frage
Die Frage sollte daher nicht nur lauten:
„Kann ich mich privat versichern?“
Sondern vielmehr:
„Passt eine private Krankenversicherung langfristig zu meiner persönlichen Situation?“
Genau diese Frage sollte vor einem Wechsel individuell geprüft werden.
8. Kann ich von der PKV zurück in die GKV wechseln?
Ein Wechsel von der privaten Krankenversicherung (PKV) zurück in die gesetzliche Krankenversicherung (GKV) ist grundsätzlich möglich – aber nicht jederzeit und nicht für jeden. Entscheidend ist, ob sich Ihre berufliche oder persönliche Situation so verändert, dass wieder eine Versicherungspflicht in der GKV entsteht.
Welche Möglichkeiten bestehen, hängt insbesondere davon ab, ob Sie Angestellter, Selbstständiger oder Freiberufler, Beamter, Student oder Kind sind.
Angestellte
Als Angestellter können Sie grundsätzlich zurück in die GKV, wenn wieder Versicherungspflicht entsteht.
Das ist insbesondere der Fall, wenn Ihr regelmäßiges Jahresarbeitsentgelt die Jahresarbeitsentgeltgrenze (JAEG) nicht mehr überschreitet. Im Jahr 2026 liegt diese bei 77.400 Euro brutto jährlich. Verdienen Sie als Angestellter dauerhaft mehr als diese Grenze, sind Sie versicherungsfrei und können nicht allein aufgrund Ihres Wunsches zurück in die GKV wechseln.
Eine Versicherungspflicht kann beispielsweise entstehen, wenn Sie:
Wichtig: Wer das 55. Lebensjahr bereits vollendet hat, kann in der Regel nicht allein durch eine Reduzierung des Einkommens wieder versicherungspflichtig in der GKV werden. Hier gelten besondere gesetzliche Voraussetzungen.
Selbstständige & Freiberufler
Als hauptberuflich Selbstständiger oder Freiberufler können Sie nicht einfach von der PKV zurück in die GKV wechseln.
Eine Möglichkeit kann entstehen, wenn Sie Ihre Selbstständigkeit aufgeben oder nur noch nebenberuflich ausüben und eine versicherungspflichtige Beschäftigung als Angestellter aufnehmen.
Dabei muss das Angestelltenverhältnis tatsächlich zur Versicherungspflicht in der GKV führen. Liegt das Einkommen weiterhin oberhalb der JAEG, entsteht grundsätzlich keine Versicherungspflicht.
Auch hier gilt: Ab dem 55. Lebensjahr ist eine Rückkehr in die GKV unter diesen Voraussetzungen grundsätzlich ausgeschlossen bzw. stark eingeschränkt.
Deshalb sollte eine Entscheidung für die PKV als Selbstständiger oder Freiberufler immer mit Blick auf die langfristige persönliche und berufliche Entwicklung getroffen werden.
Beamte
Für Beamte gelten besondere Voraussetzungen. Aufgrund ihres Beamtenstatus besteht grundsätzlich keine Versicherungspflicht in der GKV.
Solange Sie Beamter bleiben, können Sie daher normalerweise nicht einfach von der PKV zurück in die GKV wechseln.
Eine Möglichkeit kann entstehen, wenn das Beamtenverhältnis endet und anschließend eine versicherungspflichtige Beschäftigung als Angestellter aufgenommen wird. Ob dadurch tatsächlich Versicherungspflicht entsteht, hängt von der konkreten Situation ab.
Gerade bei Beamten sollte die Entscheidung zwischen PKV und GKV deshalb sorgfältig getroffen werden, da insbesondere der Beihilfeanspruch eine wichtige Rolle bei der Krankenversicherung spielt.
Studenten
Auch für Studenten gelten besondere Regeln.
Wer während des Studiums privat versichert ist und sich bei Eintritt der Versicherungspflicht von der studentischen Versicherungspflicht in der GKV befreien lässt, kann diese Befreiung grundsätzlich während des Studiums nicht einfach widerrufen. Eine Rückkehr in die GKV ist dann normalerweise erst nach dem Studium möglich, beispielsweise durch die Aufnahme einer versicherungspflichtigen Beschäftigung.
Wer bereits privat versichert ist und das Studium beginnt, sollte deshalb vor einer Befreiung von der Versicherungspflicht genau prüfen, welche Auswirkungen die Entscheidung für die gesamte Studiendauer hat.
Kinder
Auch bei Kindern ist ein Wechsel von der PKV in die GKV nicht automatisch möglich.
Eine Möglichkeit kann beispielsweise entstehen, wenn die Voraussetzungen für eine Familienversicherung über einen gesetzlich versicherten Elternteil erfüllt sind. Ob dies möglich ist, hängt unter anderem von der Versicherungssituation der Eltern und dem Einkommen des Kindes ab.
Später kann eine eigene Versicherungspflicht entstehen, beispielsweise durch eine versicherungspflichtige Ausbildung oder Beschäftigung.
Gerade bei Kindern privat versicherter Eltern sollte daher frühzeitig geprüft werden, welche Möglichkeiten für die Krankenversicherung bestehen und wie sich die Versicherungssituation der Eltern auf das Kind auswirkt.
Schauen Sie bei der PKV nicht nur auf den Beitrag.
Ein günstiger Monatsbeitrag kann zunächst attraktiv wirken – entscheidend ist jedoch, welche Leistungen Sie dafür erhalten und wie der Tarif langfristig zu Ihrer persönlichen Situation passt.
Achten Sie deshalb vor allem auf Leistungsumfang, Tarifbedingungen und langfristige Beitragsentwicklung.
9. Häufige Fragen zur privaten Krankenversicherung
Weitere Versicherungen
Neben der Privaten Krankenversicherung finden Sie bei Deyle Finanz weitere Lösungen für Ihre persönliche Absicherung und Vorsorge.
Entdecken Sie unsere weiteren Versicherungsleistungen und erfahren Sie, welche Absicherung zu Ihrer persönlichen Situation passen kann.
Private Krankenversicherung in Ihrer Region
Sie möchten Ihre Krankenversicherung persönlich besprechen? Wir beraten Sie rund um die private Krankenversicherung und unterstützen Sie dabei, eine passende Lösung für Ihre persönliche Situation und Ihre individuellen Wünsche zu finden.
Unsere Beratung bieten wir unter anderem in folgenden Regionen an:
Sie finden uns auch in weiteren Regionen rund um den Landkreis Esslingen und die Region Stuttgart.
Warum Deyle Finanz?
Die Wahl einer privaten Krankenversicherung ist eine langfristige Entscheidung. Deshalb sollte nicht allein der aktuelle Beitrag entscheidend sein. Ebenso wichtig sind die gewünschten Leistungen, die persönliche Situation und die langfristige Beitragsentwicklung.
Wir betrachten Ihre persönliche Situation, Ihre bestehenden Absicherungen und Ihre individuellen Wünsche an den Versicherungsschutz. Anschließend vergleichen wir passende Tarife und erklären Ihnen die wesentlichen Unterschiede bei Leistungen, Beiträgen und wichtigen Vertragsbedingungen verständlich und transparent.
Dabei unterstützen wir Sie nicht nur bei der Auswahl und beim Abschluss, sondern stehen Ihnen auch danach als persönlicher Ansprechpartner für Ihre Krankenversicherung zur Seite.
Ihre Vorteile bei Deyle Finanz
✓ Persönliche und individuelle Beratung
✓ Vergleich verschiedener Tarife und Anbieter
✓ Verständliche Erklärung von Leistungen, Beiträgen und wichtigen Vertragsbedingungen
✓ Berücksichtigung Ihrer persönlichen Situation und individuellen Leistungswünsche
✓ Unterstützung bei der Auswahl eines passenden Versicherungsschutzes
✓ Persönlicher Ansprechpartner auch nach dem Abschluss
Jetzt private Krankenversicherung persönlich prüfen
Die private Krankenversicherung sollte zu Ihrer persönlichen Situation, Ihren Leistungswünschen und Ihrer langfristigen Planung passen. Gemeinsam prüfen wir, ob eine private Krankenversicherung für Sie sinnvoll sein kann und welche Möglichkeiten für Ihre persönliche Situation infrage kommen.
Vereinbaren Sie jetzt ein unverbindliches Beratungsgespräch mit Deyle Finanz.
Was Kunden über unsere Beratung sagen
Telefon: 07127/1489101
E-Mail: info@deyle-finanz.de
Adresse: Weinbergstr. 11, 72667 Schlaitdorf
Wir benötigen Ihre Zustimmung zum Laden der Übersetzungen
Wir nutzen einen Drittanbieter-Service, um den Inhalt der Website zu übersetzen, der möglicherweise Daten über Ihre Aktivitäten sammelt. Bitte überprüfen Sie die Details in der Datenschutzerklärung und akzeptieren Sie den Dienst, um die Übersetzungen zu sehen.